 sarah-anjani
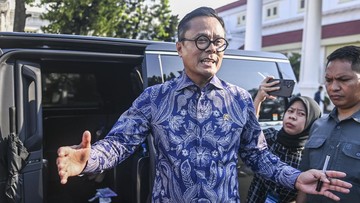
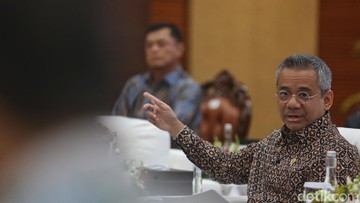
Berdasarkan keterangan yang disampaikan jajaran pengelola Danantara, proses penggabungan empat badan usaha milik negara sektor konstruksi ditargetkan rampung pada akhir November 2026. Langkah ini menjadi bagian dari upaya memperbaiki fundamental industri karya yang selama beberapa tahun terakhir menanggung beban utang dan likuiditas yang mengetat. Target tersebut disampaikan oleh Dony Oskaria selaku petinggi Danantara dalam sebuah forum yang membahas restrukturisasi perusahaan pelat merah.
Latar Belakang Restrukturisasi Empat BUMN Karya
Empat perusahaan yang masuk dalam skema merger merupakan pemain besar dalam pembangunan infrastruktur nasional, dengan portofolio proyek yang mencakup jalan tol, jembatan, bendungan, hingga properti publik. Persoalan utama yang hendak diatasi bukan semata skala usaha, melainkan struktur permodalan yang tergerus akibat ekspansi agresif pada periode sebelumnya. Sejumlah emiten konstruksi mencatat rasio utang terhadap ekuitas yang berada di atas ambang aman, sementara arus kas operasi tertekan oleh lambatnya pembayaran proyek pemerintah dan beban bunga yang membengkak.
Dalam konteks itu, merger dipandang sebagai instrumen untuk menciptakan entitas yang lebih besar, lebih efisien, dan lebih mudah mengakses pendanaan. Dengan menyatukan aset serta proyek yang saling melengkapi, duplikasi biaya dapat ditekan, sementara posisi tawar terhadap kreditur dan mitra strategis menjadi lebih kuat. Pemerintah juga berharap konsolidasi ini mempercepat pemulihan valuasi perusahaan, yang selama ini tertekan oleh sentimen pasar terhadap risiko gagal bayar.
"Konsolidasi ini bukan sekadar penggabungan aset, tetapi upaya memperbaiki fundamental keuangan agar perusahaan mampu kembali sehat dan berdaya saing," ujar Dony Oskaria dalam forum tersebut.
Pro: Efisiensi dan Penguatan Struktur Modal
Di satu sisi, penggabungan empat BUMN karya berpotensi menghasilkan sinergi yang signifikan. Skala usaha yang lebih besar memungkinkan efisiensi pada rantai pasok material, pengadaan alat berat, hingga tenaga kerja. Perusahaan hasil merger diperkirakan memiliki total aset yang jauh lebih besar, sehingga rasio utang terhadap ekuitas dapat turun secara bertahap setelah restrukturisasi pinjaman dan konversi sebagian kewajiban menjadi ekuitas.
Dari kacamata pasar, entitas tunggal yang lebih kuat berpeluang mendapat peringkat kredit lebih baik. Hal ini berdampak langsung pada biaya dana yang lebih murah, seiring penurunan premi risiko yang diminta investor. Bagi negara, merger dapat mengurangi ketergantungan pada penyertaan modal negara tahunan, karena perusahaan diharapkan mampu membiayai ekspansi dari arus kas internal dan akses pasar modal. Proyeksi pemerintah menyebut efisiensi biaya operasional dapat mencapai belasan persen dalam tiga sampai lima tahun setelah integrasi berjalan penuh.
Kontra: Risiko Integrasi dan Kompleksitas Budaya Korporasi
Di sisi lain, merger bukan tanpa risiko. Pengalaman sejumlah konsolidasi BUMN sebelumnya menunjukkan proses integrasi memakan waktu lebih lama dari target, terutama pada penyatuan sistem teknologi informasi, manajemen sumber daya manusia, dan budaya kerja. Perbedaan skema remunerasi serta tata kelola antarperusahaan dapat memicu resistensi internal yang berujung pada penurunan produktivitas jangka pendek.
Selain itu, terdapat kekhawatiran bahwa merger hanya menjadi solusi kosmetik apabila persoalan mendasar seperti keterlambatan pembayaran proyek dan tumpang tindih penugasan tidak diselesaikan. Sejumlah ekonom mengingatkan bahwa penggabungan entitas yang sama-sama lemah secara likuiditas berpotensi memindahkan masalah, bukan menghilangkannya. Tanpa perbaikan tata kelola, transparansi laporan keuangan, dan disiplin manajemen risiko, struktur baru bisa mewarisi beban lama dengan kompleksitas yang lebih tinggi.
Ada pula risiko capital outflow jangka pendek apabila pasar menilai proses restrukturisasi berjalan lambat. Obligasi dan saham perusahaan terkait dapat mengalami tekanan jual, terutama jika target akhir November 2026 dinilai terlalu optimistis. Investor asing yang memegang portofolio di sektor konstruksi cenderung menunggu kejelasan struktur akhir, rasio keuangan pasca-merger, dan rencana pembayaran utang sebelum kembali menambah eksposur.
Yang Perlu Dicermati ke Depan
Keberhasilan merger empat BUMN karya akan sangat bergantung pada tiga hal. Pertama, kejelasan skema restrukturisasi utang dengan perbankan dan pemegang obligasi, termasuk kemungkinan perpanjangan tenor dan penurunan bunga. Kedua, dukungan regulasi dan kepastian arus kas dari proyek pemerintah, sebab tanpa pembayaran yang tepat waktu, likuiditas entitas baru tetap rentan. Ketiga, transparansi proses integrasi agar sentimen pasar tidak berbalik negatif.
Jika target akhir November 2026 tercapai dan diikuti perbaikan fundamental yang nyata, sektor konstruksi nasional berpeluang masuk fase pemulihan dengan struktur yang lebih sehat. Namun bila integrasi berjalan setengah hati, merger berisiko menjadi beban fiskal baru. Pada akhirnya, pasar akan menilai bukan dari pengumuman tanggal, melainkan dari indeks kesehatan keuangan, rasio utang, dan arus kas operasi entitas hasil penggabungan pada beberapa kuartal setelahnya. Sebab dalam dunia usaha, konsolidasi hanyalah alat; yang menentukan adalah eksekusi dan disiplin fundamental.












Comments (0)