 mega-lestari
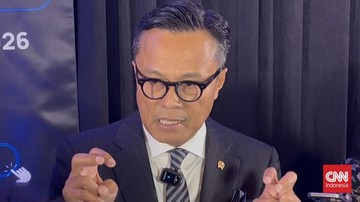
Berdasarkan data Kementerian Perindustrian dan Bank Indonesia per kuartal IV 2024, industri tekstil dan produk tekstil (TPT) nasional mencatat kontraksi pertumbuhan sebesar -1,8 persen year-on-year, sementara nilai ekspor TPT turun dari USD 13,8 miliar pada 2022 menjadi sekitar USD 12,1 miliar pada 2023. Di tengah tren pelemahan tersebut, langkah Danantara untuk masuk ke sektor tekstil menjadi sorotan publik. Kepala Badan Pengelola Investasi Danantara, Dony, mengungkapkan bahwa keputusan ini diambil setelah melalui diskusi intensif dengan berbagai asosiasi pengusaha tekstil nasional.
Pertanyaannya kemudian: mengapa sebuah sovereign wealth fund memilih masuk ke sektor yang sedang mengalami tekanan struktural? Apakah ini langkah strategis untuk menyelamatkan industri padat karya, atau justru sebuah risiko fiskal baru bagi negara?
Alasan di Balik Masuknya Danantara ke Sektor Tekstil
Dony menjelaskan bahwa masuknya Danantara ke bisnis tekstil bukan semata-mata keputusan komersial jangka pendek. Menurutnya, ada pertimbangan strategis menyangkut ketahanan industri nasional, penyerapan tenaga kerja, dan potensi hilirisasi. Industri TPT menyerap lebih dari 3,7 juta tenaga kerja langsung dan menyumbang sekitar 1,2 persen terhadap PDB nasional pada 2023.
Di satu sisi, masuknya Danantara dapat memperkuat struktur permodalan sektor tekstil yang selama ini terfragmentasi. Banyak perusahaan tekstil skala menengah mengalami kesulitan likuiditas, dengan rasio utang terhadap ekuitas (DER) rata-rata mencapai 2,4 kali pada 2023, naik dari 1,9 kali pada 2019. Injeksi modal dari Danantara berpotensi menurunkan biaya modal, memperbaiki valuasi, dan memungkinkan modernisasi mesin produksi yang selama ini tertinggal.
Di sisi lain, kritik muncul terkait potensi distorsi pasar. Jika Danantara masuk sebagai pemegang saham dominan, dikhawatirkan terjadi crowding out terhadap investor swasta. Beberapa analis menilai bahwa persoalan utama tekstil nasional bukanlah kekurangan modal semata, melainkan tekanan importasi, efisiensi produksi, dan beban energi yang tinggi.
"Masuknya dana negara ke sektor tekstil harus dilihat sebagai katalis, bukan solusi tunggal. Tanpa perbaikan fundamental di sisi daya saing dan struktur biaya, injeksi modal hanya akan menunda koreksi yang lebih dalam," ujar seorang ekonom senior yang enggan disebutkan namanya.
Pro dan Kontra: Perspektif Dua Sisi
Pro: Langkah ini dipandang sebagai upaya menjaga stabilitas sektor padat karya yang memiliki multiplier effect besar. Setiap 1 persen pertumbuhan output industri TPT diperkirakan menciptakan sekitar 45.000 lapangan kerja baru. Selain itu, Danantara memiliki kapasitas untuk mengonsolidasikan rantai pasok dari hulu (serat, benang) hingga hilir (pakaian jadi), sehingga meningkatkan nilai tambah domestik dan mengurangi ketergantungan pada impor bahan baku yang saat ini mencapai 60 persen dari total kebutuhan.
Kontra: Risiko moral hazard dan tata kelola menjadi perhatian utama. Jika Danantara masuk tanpa kerangka exit strategy yang jelas, dana publik berpotensi tertahan di sektor dengan return on equity (ROE) rendah, rata-rata hanya 4,2 persen pada 2023, jauh di bawah rata-rata industri manufaktur nasional yang berkisar 9,7 persen. Selain itu, masuknya negara ke sektor yang sudah memiliki banyak pemain swasta bisa menimbulkan sentimen pasar negatif terkait persaingan tidak sehat.
Dampak terhadap Pasar dan Proyeksi ke Depan
Dari sisi sentimen pasar, pengumuman ini sempat mendorong indeks saham sektor tekstil dan garmen naik tipis 1,4 persen dalam dua hari perdagangan, sebelum kembali terkoreksi karena aksi ambil untung. Capital outflow dari sektor manufaktur sendiri masih tercatat sebesar Rp 2,3 triliun sepanjang 2024, menunjukkan bahwa kepercayaan investor asing belum sepenuhnya pulih.
Ke depan, keberhasilan langkah ini akan sangat bergantung pada tiga faktor: transparansi tata kelola, sinergi dengan kebijakan hilirisasi nasional, dan kemampuan Danantara menciptakan ekosistem yang kompetitif, bukan sekadar menyuntikkan likuiditas. Proyeksi konservatif menunjukkan pertumbuhan industri TPT bisa kembali ke level 2,5 hingga 3 persen year-on-year pada 2026, asalkan reformasi struktural berjalan paralel.
Jika gagal, bukan tidak mungkin sektor ini justru menambah beban fiskal baru. Namun jika berhasil, Danantara bisa menjadi preseden positif bagi pengelolaan investasi negara di sektor-sektor strategis lainnya. Pada akhirnya, pasar akan menilai bukan dari besarnya dana yang disuntikkan, melainkan dari perbaikan fundamental yang berkelanjutan.









Comments (0)