 yudi-kurniawan
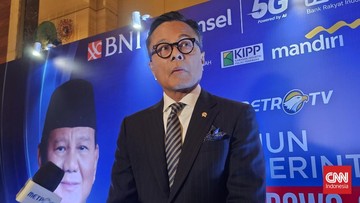
Berdasarkan konfirmasi resmi dari manajemen Danantara Indonesia, dividen dari badan usaha milik negara yang berada di bawah pengelolaan sovereign wealth fund tersebut dipastikan tidak akan disetorkan ke Anggaran Pendapatan dan Belanja Negara untuk periode 2026 maupun 2027. Pernyataan ini disampaikan langsung oleh Chief Operating Officer Danantara, Dony Oskaria, yang menegaskan bahwa keputusan tersebut merupakan konsekuensi logis dari desain kelembagaan yang sudah ditetapkan sejak awal.
Kebijakan ini sontak memicu diskusi di kalangan ekonom dan pengamat fiskal, mengingat dividen BUMN selama ini menjadi salah satu pos penerimaan negara bukan pajak yang cukup signifikan. Pada 2023, kontribusi dividen BUMN terhadap APBN tercatat menembus angka Rp 80 triliun, atau setara sekitar 3,2 persen dari total penerimaan negara bukan pajak. Ketika pos ini diproyeksikan keluar dari struktur APBN, pertanyaan besar muncul: dari mana pemerintah akan menutup celah fiskal yang ditinggalkan?
Logika Bisnis di Balik Keputusan Danantara
Di satu sisi, argumen yang dibangun Danantara berpijak pada prinsip fundamental investasi jangka panjang. Sebagai sovereign wealth fund, Danantara mengemban mandat untuk mengoptimalkan nilai aset negara melalui reinvestasi dividen ke sektor-sektor produktif, bukan sekadar menjadi kas negara. Dony Oskaria menyebut bahwa dividen yang tidak masuk ke APBN akan dikelola kembali menjadi portofolio investasi yang mampu menghasilkan imbal hasil lebih tinggi dibandingkan sekadar disetorkan sebagai penerimaan negara.
"Seharusnya memang enggak disetor ke APBN, karena posisinya adalah dividen dari perusahaan yang dikelola untuk investasi jangka panjang," ujar Dony, mengutip pernyataan resmi manajemen.
Logika ini sejalan dengan model sovereign wealth fund di sejumlah negara seperti Norwegia melalui Government Pension Fund Global, yang menginvestasikan kembali seluruh penerimaan minyaknya untuk generasi mendatang. Dengan pendekatan serupa, Danantara berpeluang membangun basis aset yang lebih besar, yang pada gilirannya dapat memberikan dividen lebih besar di masa depan.
Di sisi lain, sejumlah ekonom justru menyoroti risiko fiskal jangka pendek. Ketika dividen BUMN tidak lagi mengalir ke kas negara, pemerintah harus mencari sumber pembiayaan alternatif, entah melalui penerbitan surat utang negara, optimalisasi pajak, atau pemangkasan belanja. Rasio utang terhadap produk domestik bruto yang saat ini berada di kisaran 39 persen berpotensi mengalami kenaikan bila pemerintah menempuh jalur utang untuk menutup kebutuhan belanja.
Dampak Terhadap Likuiditas dan Sentimen Pasar
Dari kacamata pasar modal, keputusan ini menghadirkan dua efek yang saling bertolak belakang. Di satu sisi, BUMN yang tidak lagi menanggung beban dividen tinggi berpotensi memiliki likuiditas internal lebih baik, sehingga mampu memperkuat struktur modal dan membiayai ekspansi tanpa harus mencari pendanaan eksternal. Ini bisa menjadi sentimen positif bagi valuasi saham emiten pelat merah di bursa.
Di sisi lain, hilangnya penerimaan dividen ke APBN dapat memicu kekhawatiran investor terhadap disiplin fiskal pemerintah. Bila pasar menangkap sinyal bahwa pemerintah kesulitan menjaga keseimbangan anggaran, capital outflow berpotensi terjadi, terutama dari investor asing yang memegang surat berharga negara. Tekanan jual di pasar obligasi dapat mendorong kenaikan yield, yang pada akhirnya meningkatkan biaya pinjaman pemerintah.
Proyeksi sementara dari beberapa lembaga analisis menunjukkan bahwa dampak neto kebijakan ini sangat bergantung pada efektivitas Danantara dalam mengelola dana yang diinvestasikan kembali. Apabila imbal hasil yang dihasilkan melampaui tingkat bunga utang yang harus dibayar pemerintah, maka secara agregat kebijakan ini menguntungkan. Sebaliknya, bila kinerja investasi di bawah ekspektasi, negara justru menanggung beban ganda: kehilangan penerimaan sekaligus menambah kewajiban utang.
Transparansi dan Tata Kelola Jadi Kunci
Terlepas dari perdebatan pro dan kontra, konsensus di kalangan analis menyebut bahwa faktor penentu utama adalah tata kelola. Publik berhak mendapatkan informasi yang transparan mengenai ke mana dividen tersebut dialokasikan, berapa imbal hasil yang dicapai, dan bagaimana risikonya dikelola. Tanpa mekanisme akuntabilitas yang kuat, kekhawatiran bahwa dana tersebut justru menjadi sumber inefisiensi akan sulit dibantah.
Ke depan, perdebatan mengenai dividen BUMN dan APBN ini kemungkinan besar masih akan menjadi topik hangat, terutama menjelang pembahasan asumsi makro dalam RAPBN. Yang jelas, kebijakan ini menandai pergeseran paradigma dalam pengelolaan kekayaan negara: dari yang bersifat jangka pendek menuju orientasi investasi jangka panjang.











Comments (0)