

Cukai Minuman Berpemanis Ditargetkan Mulai Semester II-2027
Berdasarkan keterangan Direktorat Jenderal Bea dan Cukai, pemerintah menargetkan pemberlakuan cukai atas minuman berpemanis dalam kemasan (MBDK) pada semester II-2027. Kebijakan ini menandai babak bar...
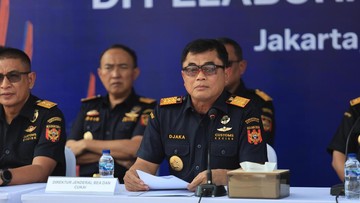
Berdasarkan keterangan Direktorat Jenderal Bea dan Cukai, pemerintah menargetkan pemberlakuan cukai atas minuman berpemanis dalam kemasan (MBDK) pada semester II-2027. Kebijakan ini menandai babak baru dalam upaya negara memperluas basis penerimaan sekaligus mengendalikan konsumsi gula masyarakat. Target penerimaan yang dicanangkan sekitar Rp 1,7 triliun pada tahap awal, angka yang relatif kecil dibanding total penerimaan cukai nasional, namun dipandang sebagai fondasi penting bagi perluasan objek cukai di masa depan.
Di Satu Sisi: Urgensi Fiskal dan Kesehatan Publik
Dari kacamata fiskal, cukai MBDK menjadi instrumen untuk mendiversifikasi sumber penerimaan negara. Selama ini penerimaan cukai sangat bergantung pada hasil tembakau, yang trennya mengalami penurunan dalam beberapa tahun terakhir akibat pelemahan daya beli dan pergeseran pola konsumsi. Menambah objek cukai baru berarti memperkecil risiko konsentrasi penerimaan pada satu komoditas saja, sebuah langkah yang oleh banyak ekonom disebut sebagai penguatan fundamental fiskal.
Angka Rp 1,7 triliun memang baru sekitar 0,1 persen dari total penerimaan perpajakan, tetapi jika dibandingkan tahun pembanding sebelum pandemi, pertumbuhan basis cukai baru ini tergolong progresif. Proyeksi ke depan menunjukkan potensi kenaikan seiring penyesuaian tarif dan perluasan cakupan produk. Pemerintah juga berargumen bahwa cukai ini bersifat korektif: mengerek harga minuman manis agar konsumsinya menurun, khususnya pada kelompok usia muda yang rentan diabetes dan obesitas. Prevalensi diabetes di Indonesia berdasarkan data Riskesdas memperlihatkan tren kenaikan, sehingga intervensi harga dinilai mendesak.
"Cukai bukan sekadar alat penerimaan, tapi juga alat pengendalian konsumsi. Desain tarifnya harus progresif agar produk dengan kadar gula lebih tinggi dikenakan beban lebih besar," ujar seorang pengamat kebijakan fiskal dalam sebuah diskusi publik.
Di Sisi Lain: Beban Industri dan Risiko Elastisitas
Namun, kebijakan ini tidak lepas dari kontra. Asosiasi industri minuman menilai pungutan baru berpotensi menekan margin produsen, terutama pelaku usaha mikro, kecil, dan menengah yang menempati porsi signifikan dalam rantai pasok. Dalam kondisi likuiditas yang belum sepenuhnya pulih pascapandemi, tambahan biaya produksi berisiko mendorong kenaikan harga jual, yang pada akhirnya dapat menurunkan volume penjualan dan justru menggerus penerimaan negara dari pajak pertambahan nilai.
Ekonom juga mengingatkan soal elastisitas permintaan. Jika permintaan terhadap MBDK tergolong elastis, kenaikan harga akibat cukai bisa menurunkan konsumsi lebih tajam dari perkiraan, sehingga realisasi penerimaan tidak mencapai target. Sebaliknya, bila permintaan inelastis, konsumsi tidak turun signifikan dan tujuan kesehatan publik tidak tercapai. Ini adalah dilema klasik dalam desain cukai barang konsumsi.
Dari sisi administrasi, waktu penerapan semester II-2027 memberi ruang bagi sosialisasi dan penyiapan sistem pemungutan. Pemerintah perlu memastikan kesiapan pelaku usaha, termasuk mekanisme pelaporan dan pengawasan di lapangan. Pengalaman penerapan cukai sebelumnya menunjukkan bahwa ketidaksiapan administrasi dapat memicu kebocoran penerimaan dan sengketa dengan wajib pajak.
Sentimen Pasar dan Proyeksi ke Depan
Bagi pasar, pengumuman ini tergolong sentimen jangka menengah. Emiten di sektor barang konsumsi primer kemungkinan mencermati dampaknya terhadap valuasi, terutama jika cukai diterapkan secara bertahap. Portofolio investor di sektor ini bisa mengalami penyesuaian, meski dampaknya diperkirakan tidak sebesar kenaikan cukai hasil tembakau. Yang perlu dicermati adalah bagaimana pemerintah menyeimbangkan kebutuhan penerimaan, keberlangsungan industri, dan tujuan kesehatan publik dalam peraturan pelaksana.
Secara keseluruhan, cukai MBDK adalah langkah yang secara fundamental masuk akal, tetapi eksekusinya menentukan hasil. Jika desain tarif, sosialisasi, dan pengawasan berjalan baik, kebijakan ini bisa menjadi preseden bagi perluasan cukai lain seperti produk plastik atau emisi karbon. Jika tidak, ia berisiko menjadi pungutan yang membebani tanpa memberi dampak berarti. Publik dan pelaku usaha sama-sama menantikan detail aturan yang akan menentukan arah kebijakan ini pada 2027.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.








Comments (0)