 yudi-kurniawan
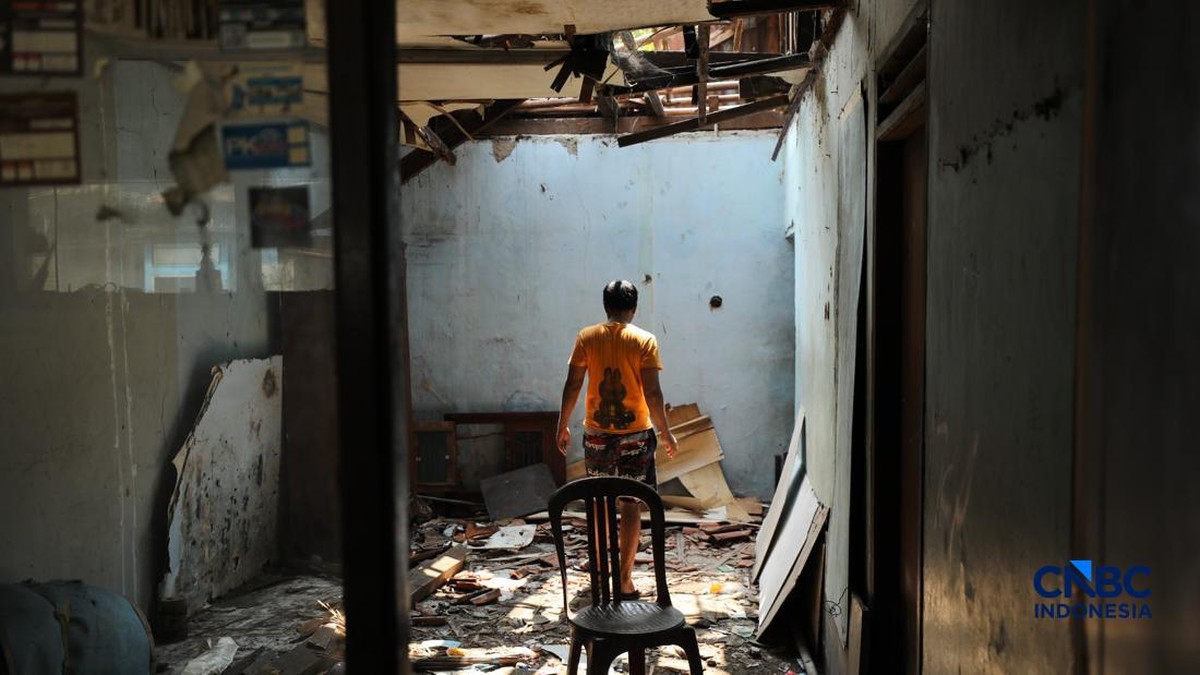
Berdasarkan data BPS/Bank Indonesia/OJK per 31 Desember 2024, perekonomian Indonesia masih menunjukkan ketahanan di tengah tekanan global. Namun, ketahanan tersebut tidak merata di seluruh lapisan masyarakat. Tingkat kemiskinan (kondisi di mana pendapatan tidak cukup untuk memenuhi kebutuhan dasar) tercatat sebesar 9,03% dari total penduduk, mengalami penurunan tipis dibandingkan tahun 2023 yang berada di angka 9,36%. Sementara itu, rasio (perbandingan antara dua angka untuk melihat proporsi) Gini yang mengukur ketimpangan pendapatan berada pada angka 0,379 pada September 2024, sedikit menurun dibandingkan September 2023 sebesar 0,388. Angka ini menunjukkan bahwa meski secara umum terjadi penurunan ketimpangan, jurang ekonomi antar kelompok masih cukup lebar. Kondisi ini mendorong perlunya melihat lebih dekat indikator yang kerap menjadi cerminan kondisi ekonomi suatu rumah tangga, seperti tempat tinggal, pekerjaan, tabungan, gaya hidup, serta pendidikan.
Tempat Tinggal sebagai Cerminan Fundamental Ekonomi
Tempat tinggal merupakan salah satu indikator yang dapat mencerminkan fundamental (kondisi dasar dan berkelanjutan dari perekonomian, bukan gejolak sesaat) sebuah keluarga. Akses terhadap hunian layak kerap berkaitan dengan kemampuan finansial jangka panjang. Berdasarkan proyeksi (perkiraan kondisi di masa mendatang berdasarkan data saat ini) kebutuhan perumahan, masih terdapat kesenjangan kepemilikan hunian yang cukup besar, khususnya bagi kelompok berpendapatan rendah. Di satu sisi, kepemilikan rumah dapat menjadi bentuk aset yang turut memperkuat portofolio (kumpulan aset yang dimiliki) rumah tangga dan menekan pengeluaran bulanan untuk sewa. Di sisi lain, beban cicilan rumah dapat menyerap porsi besar pendapatan, terutama ketika suku bunga mengalami kenaikan. Data Bank Indonesia menunjukkan suku bunga kebijakan tetap berada pada level 6,00% per Desember 2024, namun biaya pembiayaan perumahan dapat bervariasi. Hal ini berdampak pada kemampuan keluarga untuk menjaga likuiditas (ketersediaan dana tunai atau aset yang mudah dicairkan untuk kebutuhan mendesak). Dengan demikian, status hunian bukan hanya soal kepemilikan, namun juga soal seberapa besar tekanan finansial yang ditimbulkannya.
Pekerjaan dan Tren Ketenagakerjaan
Pekerjaan menjadi penentu utama arus pendapatan rumah tangga. Berdasarkan data BPS per Agustus 2024, Tingkat Pengangguran Terbuka (TPT) berada di angka 4,91%, mengalami penurunan year-on-year (dibandingkan periode yang sama tahun sebelumnya) dari 5,32% pada Agustus 2023. Namun, tren (arah pergerakan data dalam jangka waktu tertentu) ini perlu dilihat secara lebih rinci. Dari total penduduk bekerja, sekitar 59,17% masih berada di sektor informal (pekerjaan tanpa jaminan ketenagakerjaan formal) pada Agustus 2024. Sektor ini umumnya memiliki pendapatan yang fluktuatif dan cakupan perlindungan sosial yang terbatas. Di satu sisi, penurunan TPT menjadi sinyal positif terhadap sentimen pasar (pandangan pelaku ekonomi terhadap kondisi saat ini dan masa depan) ketenagakerjaan. Di sisi lain, dominasi pekerjaan informal berpotensi melemahkan daya tahan rumah tangga saat terjadi guncangan ekonomi, seperti perlambatan global yang dapat mendorong capital outflow (arus keluar modal asing dari suatu negara) dan menekan permintaan tenaga kerja. Kondisi ini turut memengaruhi valuasi (penilaian atas nilai suatu aset atau kondisi ekonomi) daya beli masyarakat secara keseluruhan.
Tabungan, Konsumsi, dan Gaya Hidup
Tabungan mencerminkan kemampuan rumah tangga untuk menahan konsumsi saat ini demi kebutuhan masa depan. Berdasarkan data OJK, indeks (ukuran statistik untuk memantau perubahan) literasi keuangan Indonesia terus menunjukkan peningkatan, namun perilaku menabung masih menghadapi tantangan akibat tekanan harga. Inflasi (kenaikan harga barang dan jasa secara umum dalam periode tertentu) year-on-year per Desember 2024 tercatat sebesar 1,57%, jauh lebih rendah dibandingkan Desember 2023 sebesar 2,61%. Penurunan ini memberikan ruang bagi rumah tangga untuk menyisihkan pendapatan. Namun, kebutuhan pokok tetap menyerap porsi besar pengeluaran, terutama bagi kelompok berpendapatan rendah. Di satu sisi, menurunnya laju inflasi dapat memperkuat likuiditas rumah tangga. Di sisi lain, gaya hidup yang dipengaruhi oleh akses digital dapat mendorong konsumsi impulsif, sehingga rasio tabungan terhadap pendapatan sulit meningkat meski tekanan harga melandai. Hal ini menjadi pertimbangan penting mengingat ketahanan finansial tidak hanya bergantung pada pendapatan, namun juga pada kebiasaan pengelolaan pengeluaran.
Pendidikan sebagai Investasi Jangka Panjang
Pendidikan kerap disebut sebagai salah satu bentuk investasi jangka panjang bagi rumah tangga. Berdasarkan data BPS, rata-rata lama sekolah penduduk Indonesia usia 15 tahun ke atas mencapai 8,85 tahun pada 2024, mengalami kenaikan dari 8,77 tahun pada 2023. Angka ini menunjukkan tren positif dalam akses pendidikan. Di satu sisi, peningkatan capaian pendidikan berpotensi meningkatkan produktivitas tenaga kerja, memperluas peluang pekerjaan formal, serta memperkuat fundamental sumber daya manusia. Di sisi lain, biaya pendidikan, khususnya jenjang menengah dan tinggi, masih menjadi beban bagi banyak keluarga berpendapatan rendah. Beban ini dapat mengurangi kemampuan menabung dalam jangka pendek, meski diharapkan memberikan imbal hasil jangka panjang. Dengan mempertimbangkan proyeksi kebutuhan tenaga kerja berbasis keterampilan, akses pendidikan yang merata menjadi faktor penting dalam upaya menekan ketimpangan secara berkelanjutan.
Kesimpulan: Melihat Secara Menyeluruh
Kelima indikator di atas saling berkaitan dan tidak dapat dilihat secara terpisah. Tempat tinggal menentukan beban tetap, pekerjaan menentukan arus pendapatan, tabungan menentukan ketahanan, gaya hidup menentukan alokasi dana, dan pendidikan menentukan peluang di masa depan. Di satu sisi, berbagai data makro menunjukkan perbaikan, seperti penurunan TPT, inflasi yang melandai, serta kenaikan rata-rata lama sekolah. Di sisi lain, dominasi pekerjaan informal, beban perumahan, serta tekanan konsumsi masih menjadi tantangan yang nyata bagi kelompok berpendapatan rendah.
"Ketimpangan bukan hanya soal berapa yang diterima, namun juga soal seberapa besar risiko yang harus ditanggung oleh setiap rumah tangga," ungkap seorang pengamat ekonomi makro.
Oleh karena itu, memahami cerminan ekonomi keluarga melalui indikator-indikator ini penting untuk melihat peta kesejahteraan secara lebih objektif. Perbaikan angka-angka agregat perlu diiringi dengan perbaikan daya tahan rumah tangga, agar pertumbuhan ekonomi benar-benar dirasakan secara merata oleh seluruh lapisan masyarakat.







Comments (0)