 nadia-rahmawati
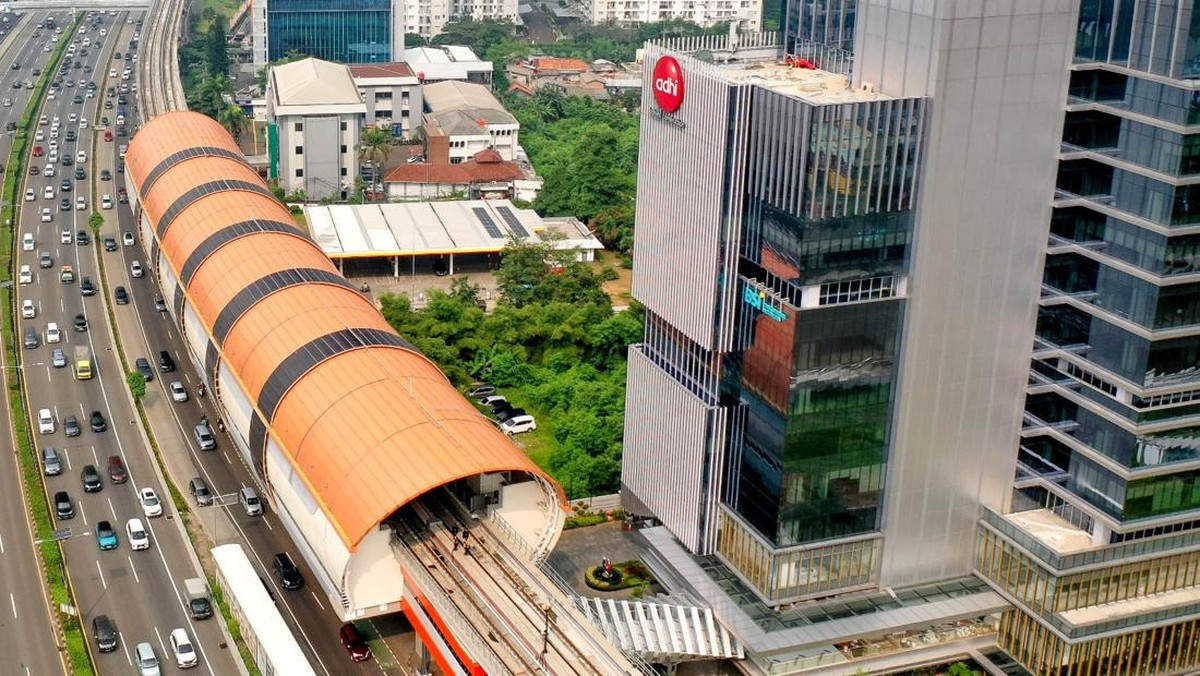
Berdasarkan data BPS/Bank Indonesia/OJK per 31 Agustus 2025, perekonomian Indonesia mengalami kenaikan pertumbuhan year-on-year sebesar 5,12%. Meskipun angka ini menunjukkan ketahanan ekonomi nasional, Bank Indonesia masih mempertahankan suku bunga acuan di level 5,75% untuk menekan tekanan inflasi yang masih berada di kisaran 2,90%. Kondisi ini turut memengaruhi kinerja korporasi, khususnya badan usaha milik negara yang beroperasi pada sektor padat modal, seperti infrastruktur. Salah satu langkah yang mencuri perhatian adalah rencana divestasi (penjualan sebagian atau seluruh kepemilikan atas aset) senilai Rp1,9 triliun oleh salah satu perusahaan pelat merah di bidang konstruksi dan infrastruktur.
Menjaga Keseimbangan Modal di Tengah Tekanan Likuiditas
Di satu sisi, langkah penjualan aset dapat menjadi strategi untuk memperkuat likuiditas (kemampuan perusahaan untuk memenuhi kewajiban jangka pendeknya). Seiring dengan masih tingginya suku bunga acuan, biaya pinjaman korporasi cenderung mengalami kenaikan, sehingga beban bunga terhadap pendapatan operasional dapat membesar. Berdasarkan data OJK per kuartal II 2025, rasio (perbandingan antar angka keuangan untuk menilai kinerja) utang terhadap ekuitas atau Debt to Equity Ratio (DER) pada beberapa BUMN konstruksi masih berada di atas 2,00 kali, yang berarti utang perusahaan dua kali lebih besar dibandingkan modal sendiri. Penambahan dana segar sebesar Rp1,9 triliun berpotensi menurunkan rasio tersebut secara signifikan, sehingga fundamental (kondisi keuangan dan operasional perusahaan secara mendasar) perusahaan dapat membaik. Dana hasil divestasi juga dapat dialihkan untuk melunasi pinjaman berbiaya tinggi, mengurangi tekanan arus kas, serta menjaga kelangsungan proyek-proyek prioritas tanpa harus menambah utang baru di tengah tren suku bunga yang masih ketat.
Lebih lanjut, langkah ini dapat berdampak positif terhadap valuasi (perkiraan nilai wajar suatu aset atau perusahaan). Ketika struktur modal menjadi lebih sehat, sentimen pasar (pandangan dan ekspektasi pelaku pasar terhadap suatu aset) terhadap saham perusahaan berpotensi membaik. Hal ini dapat berkontribusi terhadap pergerakan indeks (ukuran statistik yang mencerminkan perubahan harga sekelompok aset) sektoral konstruksi, yang pada periode Januari hingga Agustus 2025 mengalami penurunan year-on-year sebesar 8,70% dibandingkan periode yang sama tahun sebelumnya. Perbaikan fundamental melalui penguatan likuiditas dapat menjadi katalis pemulihan, khususnya di tengah tekanan capital outflow (keluarnya dana asing dari pasar domestik) yang mencapai Rp42,5 triliun pada pasar surat berharga negara sepanjang tahun 2025 hingga Agustus.
Risiko Terhadap Portofolio dan Proyeksi Pertumbuhan
Di sisi lain, penjualan aset produktif tidak terlepas dari konsekuensi jangka panjang. Aset yang akan dilepas, seperti jalan tol dan penyedia air bersih, merupakan aset yang umumnya menghasilkan arus kas berulang (recurring cash flow) dalam jangka panjang. Dengan melepas sumber pendapatan tersebut, proyeksi (perkiraan kondisi di masa depan berdasarkan data saat ini) pendapatan operasional perusahaan dapat mengalami penurunan. Berdasarkan proyeksi beberapa analis sektor infrastruktur, kontribusi aset serupa terhadap pendapatan tahunan dapat berkisar antara 15% hingga 25% dari total pendapatan, tergantung pada struktur portofolio (kumpulan aset yang dimiliki perusahaan) masing-masing. Oleh karena itu, pengelolaan hasil penjualan menjadi krusial agar tidak terjadi penurunan pendapatan yang berlebihan tanpa adanya sumber pertumbuhan pengganti.
Selain itu, pelepasan aset strategis dapat memengaruhi kemampuan perusahaan untuk meraih proyek baru. Dalam tren belanja infrastruktur nasional yang masih menjadi prioritas, pengalaman pengelolaan jalan tol dan utilitas air bersih kerap menjadi nilai tambah saat mengikuti tender. Hilangnya aset tersebut dapat berdampak terhadap kompetensi dan skala usaha, yang pada akhirnya turut memengaruhi valuasi perusahaan di masa mendatang. Risiko ini perlu diperhitungkan, terutama apabila dana hasil divestasi tidak diinvestasikan kembali ke sektor yang memiliki potensi pertumbuhan setara.
Menilai Langkah Secara Terukur
Di tengah dinamika pasar, langkah divestasi ini perlu dilihat sebagai upaya penyeimbangan, bukan solusi tunggal. Perbaikan rasio keuangan dan penguatan likuiditas merupakan kebutuhan yang terukur mengingat tekanan biaya dana. Namun, keberlanjutan pendapatan melalui pemeliharaan portofolio yang sehat juga menjadi pilar penting untuk menjaga fundamental perusahaan dalam jangka panjang. Kedua aspek ini perlu berjalan beriringan agar manfaat jangka pendek tidak mengorbankan proyeksi pertumbuhan jangka menengah dan panjang.
"Divestasi yang terencana dapat memperkuat struktur modal, namun efektivitasnya sangat bergantung pada alokasi dana hasil penjualan untuk menciptakan nilai tambah, bukan hanya untuk meredam tekanan utang." - Analis Ekonomi Senior, Beritadua
Dengan mempertimbangkan kedua perspektif tersebut, pasar akan mencermati realisasi alokasi dana sebesar Rp1,9 triliun ke depan. Apakah dana ini akan digunakan untuk memperkuat neraca, ataukah dialihkan untuk membangun kembali sumber pendapatan baru? Jawaban atas pertanyaan ini akan menjadi penentu arah fundamental perusahaan, serta turut memengaruhi sentimen pasar dan pergerakan indeks sektoral konstruksi di sisa tahun 2025.








Comments (0)