 sarah-anjani
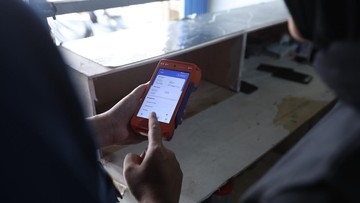
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,06 persen, naik dari posisi 85,10 persen pada 2022. Capaian ini tidak terlepas dari peran layanan keuangan berbasis agen, seperti jaringan BRILink yang dikelola PT Bank Rakyat Indonesia (Persero) Tbk. Salah satu titik yang menjadi sorotan adalah Agen Kirana, sebuah unit layanan yang beroperasi di kawasan pedesaan dan berfungsi sebagai perpanjangan tangan perbankan.
Kehadiran agen semacam ini menjadi jembatan bagi masyarakat yang selama ini terkendala jarak, biaya transportasi, dan keterbatasan dokumen administrasi untuk mengakses layanan keuangan formal. Namun, perluasan inklusi keuangan melalui agen juga menghadirkan tantangan tersendiri, terutama dari sisi perlindungan konsumen dan keberlanjutan usaha.
Mendekatkan Layanan Keuangan ke Lapisan Bawah
Di satu sisi, keberadaan BRILink Agen Kirana memperlihatkan tren positif dalam memperluas akses keuangan. Masyarakat desa kini dapat melakukan setoran, penarikan, transfer, hingga pembayaran tagihan tanpa harus menempuh perjalanan jauh ke kantor cabang. Berdasarkan laporan Bank Indonesia, nilai transaksi keuangan digital dan agen perbankan terus mengalami kenaikan year-on-year, seiring dengan meningkatnya penetrasi telepon seluler dan literasi digital.
Dari perspektif makro, layanan agen berkontribusi pada pengurangan unbanked population, yaitu kelompok masyarakat yang belum tersentuh layanan perbankan formal. Program ini juga mendukung aktivitas ekonomi pedesaan, mulai dari pedagang kecil, petani, hingga pelaku usaha mikro yang membutuhkan likuiditas harian. Dengan kata lain, agen berfungsi sebagai simpul ekonomi yang menghubungkan arus kas masyarakat dengan sistem keuangan nasional.
"Inklusi keuangan bukan sekadar soal jumlah rekening, tetapi seberapa jauh masyarakat dapat memanfaatkan layanan keuangan untuk meningkatkan kesejahteraan," demikian salah satu pernyataan yang kerap disampaikan dalam forum kebijakan keuangan nasional.
Kendala Literasi dan Risiko Perlindungan Konsumen
Di sisi lain, perluasan jaringan agen tidak otomatis menyelesaikan seluruh persoalan. Tingkat literasi keuangan masyarakat pedesaan masih tertinggal dibandingkan wilayah perkotaan. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK, indeks literasi keuangan nasional pada 2022 berada di angka 49,68 persen, sementara indeks inklusi sudah mencapai 85,10 persen. Selisih ini menunjukkan bahwa banyak masyarakat menggunakan produk keuangan tanpa sepenuhnya memahami risiko, biaya, dan mekanisme yang berlaku.
Kondisi tersebut membuka ruang bagi potensi sengketa, penipuan, atau kesalahpahaman terkait transaksi. Agen yang beroperasi di daerah terpencil pun dituntut memiliki pemahaman memadai mengenai prosedur anti pencucian uang dan perlindungan data nasabah. Tanpa pengawasan yang konsisten, kehadiran agen bisa menjadi celah baru bagi praktik yang merugikan konsumen.
Selain itu, aspek keberlanjutan usaha agen perlu diperhatikan. Pendapatan agen bergantung pada volume transaksi dan komisi. Jika jumlah transaksi rendah, agen berisiko tidak mampu menutup biaya operasional. Ini menjadi pekerjaan rumah bagi perbankan untuk menjaga valuasi jaringan agen tetap sehat, bukan hanya mengejar ekspansi jumlah titik layanan.
Proyeksi dan Arah Kebijakan ke Depan
Pro: perluasan agen keuangan mempercepat pencapaian target inklusi keuangan pemerintah, yang diproyeksikan menembus 90 persen dalam beberapa tahun mendatang. Model agen juga terbukti lebih efisien secara biaya dibandingkan membuka cabang baru di daerah dengan kepadatan penduduk rendah.
Kontra: tanpa penguatan literasi dan pengawasan, ekspansi agen berpotensi menciptakan inklusi yang semu, yaitu masyarakat memiliki akses tetapi tidak memahami produk yang digunakan. Risiko ini diperbesar oleh keterbatasan sumber daya pengawas di daerah.
Ke depan, fundamental inklusi keuangan tidak hanya diukur dari jumlah titik layanan, tetapi juga dari kualitas pemahaman masyarakat. Sentimen pasar terhadap sektor perbankan pun akan dipengaruhi oleh seberapa serius institusi menjaga keseimbangan antara ekspansi dan perlindungan konsumen. Jika berhasil, jaringan agen seperti BRILink Agen Kirana dapat menjadi model yang mereplikasi keberhasilan inklusi keuangan tanpa mengorbankan prinsip kehati-hatian.







Comments (0)