

BRILink dan Perluasan Inklusi Keuangan di Pedesaan
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dibandingkan posisi 2019 yang masih berada di level 76,19 persen untuk ind...
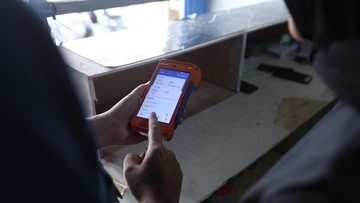
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dibandingkan posisi 2019 yang masih berada di level 76,19 persen untuk indeks literasi, sementara inklusi pada 2019 tercatat 76,19 persen—angka yang menunjukkan bahwa masih ada sekitar seperempat penduduk dewasa yang belum tersentuh layanan keuangan formal. Di sisi lain, Bank Indonesia mencatat transaksi digital perbankan terus mengalami kenaikan year-on-year, dengan nilai transaksi bank umum pada 2024 menembus Rp 18.000 triliun lebih. Namun, pertumbuhan itu terkonsentrasi di wilayah urban. Di sinilah peran agen laku pandai seperti BRILink menjadi jembatan yang menjembatani jurang akses antara kota dan desa.
Peran Agen sebagai Perpanjangan Tangan Bank
Kehadiran agen BRILink, termasuk sosok agen seperti Kirana yang beroperasi di kawasan pedesaan, menjadi perpanjangan tangan bank untuk mendekatkan akses layanan keuangan. Agen semacam ini melayani setoran, penarikan, transfer, pembayaran tagihan, hingga pembelian pulsa—semua tanpa masyarakat harus menempuh jarak puluhan kilometer ke kantor cabang terdekat. Dari sisi fundamental, model ini menurunkan biaya akuisisi nasabah bagi bank, sebab agen menggunakan infrastruktur yang sudah ada, seperti warung atau toko kelontong, alih-alih membangun kantor cabang baru yang membutuhkan investasi besar.
Bagi masyarakat pedesaan, keberadaan agen ini turut mendorong aktivitas ekonomi. Pedagang kecil dapat menyetor hasil dagangan harian tanpa harus mengantre di bank, sementara petani bisa menerima transfer pembayaran hasil panen secara lebih cepat. Likuiditas di tingkat desa pun meningkat karena uang tidak lagi tertahan di kantong tunai, melainkan masuk ke sistem keuangan formal.
Dua Sisi yang Perlu Dicermati
Di satu sisi, ekspansi agen laku pandai terbukti mempercepat inklusi keuangan. Data menunjukkan jumlah agen BRILink terus bertambah setiap tahun, dengan kontribusi signifikan terhadap volume transaksi mikro. Rasio biaya terhadap pendapatan dari kanal agen juga relatif efisien, sehingga bank dapat memperluas portofolio nasabah mikro tanpa membebani struktur biaya secara berlebihan. Bagi nasabah, kemudahan akses ini menurunkan biaya waktu dan transportasi yang selama ini menjadi hambatan utama.
Di sisi lain, sejumlah tantangan tetap membayangi. Pertama, literasi keuangan masyarakat pedesaan masih tertinggal dibandingkan wilayah perkotaan, sehingga risiko salah paham terhadap produk keuangan, termasuk pinjaman, tetap terbuka. Kedua, agen menghadapi risiko likuiditas harian—jika uang tunai di agen habis, layanan terhenti. Ketiga, aspek keamanan dan perlindungan data nasabah perlu diawasi ketat, terutama ketika transaksi dilakukan melalui perangkat sederhana. Tanpa pengawasan memadai, risiko fraud bisa menggerus kepercayaan publik.
"Inklusi keuangan bukan sekadar soal membuka akses, tetapi juga memastikan masyarakat memahami dan memanfaatkan layanan keuangan secara aman dan produktif," demikian pesan yang kerap disampaikan kalangan regulator dalam berbagai forum.
Proyeksi dan Sentimen Pasar
Ke depan, proyeksi Bank Indonesia dan OJK menempatkan inklusi keuangan sebagai salah satu agenda prioritas, sejalan dengan target indeks yang lebih tinggi pada 2025–2026. Sentimen pasar terhadap bank-bank yang memiliki jaringan agen luas cenderung positif, tercermin dari valuasi yang relatif stabil di tengah gejolak capital outflow global. Namun, pelaku pasar juga mencermati kualitas aset dan rasio kredit bermasalah dari segmen mikro, yang menjadi indikator penting keberlanjutan model bisnis ini.
Dengan kata lain, kisah agen seperti Kirana bukan sekadar cerita sukses individual, melainkan cerminan tren yang lebih besar: digitalisasi layanan keuangan yang menyentuh lapisan bawah. Selama ekosistem pendukung—regulasi, edukasi, dan infrastruktur—terus diperkuat, perluasan inklusi keuangan di pedesaan berpotensi menjadi salah satu pendorong fundamental pertumbuhan ekonomi yang lebih merata.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)