 yudi-kurniawan
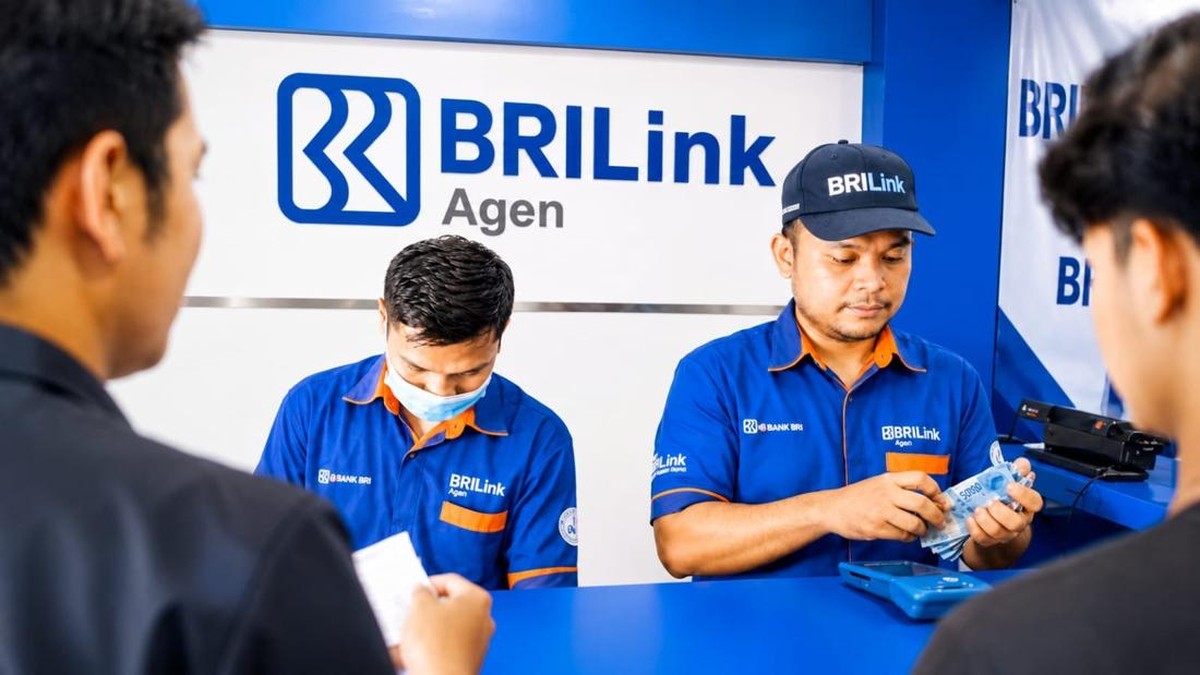
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 59,16 persen dari total 142,18 juta penduduk usia kerja Indonesia bekerja di sektor informal. Artinya, hampir enam dari sepuluh pekerja di tanah air tidak memiliki jaminan sosial ketenagakerjaan formal yang melekat pada hubungan kerja. Angka ini menjadi konteks penting untuk memahami kisah Narsun, seorang pemuda asal Bandung yang berhasil mendaftarkan 7.215 pekerja informal ke BPJS Ketenagakerjaan melalui perannya sebagai agen BRILink. Atas capaian itu, ia menerima penghargaan berupa kendaraan dan sejumlah insentif lain.
Pencapaian tersebut bukan sekadar cerita individu. Ia menyentuh persoalan fundamental dalam arsitektur perlindungan sosial Indonesia: bagaimana menjangkau pekerja yang tidak terikat kontrak formal, seperti pedagang keliling, tukang ojek, petani penggarap, dan pekerja lepas harian. Selama ini, rasio kepesertaan BPJS Ketenagakerjaan untuk segmen informal memang jauh lebih rendah dibanding pekerja penerima upah. Di sisi lain, kesadaran akan risiko kerja—kecelakaan, sakit, hingga kematian—tetap sama tingginya, bahkan lebih rentan karena tidak ada majikan yang menanggung.
Peran Agen BRILink sebagai Saluran Distribusi Baru
BRILink, layanan keagenan perbankan yang dikelola PT Bank Rakyat Indonesia (BRI), awalnya dirancang untuk memperluas akses keuangan di daerah pinggiran. Agen-agennya menjalankan fungsi transaksi perbankan terbatas: transfer, tarik tunai, pembayaran tagihan, dan top-up dompet digital. Belakangan, kanal ini bergeser menjadi semacam titik layanan serba bisa, termasuk untuk mendaftarkan peserta jaminan sosial.
Narsun memanfaatkan posisinya sebagai agen untuk menjangkau komunitas pekerja informal di sekitarnya. Pendekatan yang ia gunakan bersifat relasional, bukan transaksional. Ia mendatangi pasar, terminal, dan kawasan padat pekerja lepas, menjelaskan manfaat program, lalu membantu proses pendaftaran langsung dari ponsel. Model seperti ini mengurangi biaya akuisisi peserta yang biasanya tinggi bila dilakukan melalui kantor cabang formal. Dengan kata lain, agen BRILink berfungsi sebagai jembatan distribusi antara lembaga jaminan sosial dan komunitas yang selama ini tak tersentuh.
Data BPJS Ketenagakerjaan menunjukkan tren positif pada segmen bukan penerima upah. Hingga pertengahan 2024, jumlah peserta bukan penerima upah tercatat tumbuh year-on-year, meski porsinya masih jauh di bawah peserta penerima upah. Kanal keagenan seperti BRILink dipandang menjadi salah satu kunci percepatan, karena mampu memangkas hambatan administratif dan geografis.
Di Satu Sisi: Efisiensi dan Perluasan Jangkauan
Dari kacamata efisiensi, kisah Narsun menunjukkan bahwa inklusi jaminan sosial tidak harus selalu bergantung pada belanja negara yang besar. Dengan memberi insentif kepada agen—baik berupa komisi maupun penghargaan—biaya perluasan kepesertaan bisa ditekan. Pendekatan ini sejalan dengan strategi financial inclusion yang menempatkan agen sebagai ujung tombak layanan di tingkat akar rumput.
Selain itu, agen BRILink memiliki pemahaman kontekstual atas komunitasnya. Mereka tahu kapan pekerja pasar ramai, siapa tokoh yang dipercaya, dan bagaimana cara menjelaskan premi mulai dari Rp16.800 per bulan untuk jaminan kecelakaan kerja—angka yang bagi sebagian orang masih terasa berat, tetapi bisa dijelaskan dengan contoh risiko nyata. Kedekatan sosial ini menurunkan resistensi dan meningkatkan kepercayaan.
Kontribusi semacam ini juga memperkuat likuiditas agen. Semakin banyak transaksi pendaftaran dan pembayaran iuran yang mengalir, semakin besar pula pendapatan keagenan. Artinya, ada insentif ekonomi yang berkelanjutan, bukan sekadar program sosial sekali jalan. Ini menciptakan flywheel yang saling menguntungkan antara agen, peserta, dan lembaga pengelola.
Di Sisi Lain: Tantangan Kepatuhan dan Keberlanjutan Iuran
Namun, cerita sukses ini menyisakan pertanyaan mengenai keberlanjutan. Mendaftarkan peserta jauh lebih mudah daripada memastikan iuran mereka dibayar rutin setiap bulan. Pekerja informal memiliki penghasilan yang fluktuatif; pada bulan sepi, premi sering menjadi pos terakhir yang dibayar. Risiko lapse kepesertaan atau tunggakan iuran menjadi tantangan nyata yang tidak selesai hanya dengan registrasi awal.
Selain itu, ketergantungan pada individu seperti Narsun menyimpan risiko konsentrasi. Jika agen tersebut berhenti atau berpindah fokus, maka aliran akuisisi peserta di wilayah itu bisa tersendat. Perlu ada sistem yang membuat peran ini terlembaga, bukan bergantung pada sosok tunggal. Regulasi dan pengawasan atas tata kelola keagenan juga perlu diperkuat agar tidak menimbulkan masalah baru, seperti penyalahgunaan data atau pungutan tidak resmi.
Dari sudut pandang fiskal, capaian 7.215 peserta memang signifikan secara naratif, tetapi relatif kecil dibanding total pekerja informal yang mencapai puluhan juta orang. Proyeksi untuk menutup kesenjangan ini membutuhkan waktu dan sumber daya besar. Tanpa dukungan kebijakan yang menyeluruh—termasuk subsidi premi bagi kelompok miskin—perluasan melalui agen hanya akan menyentuh lapisan pekerja informal yang sudah punya sedikit kelebihan penghasilan.
"Perluasan kepesertaan pekerja informal adalah pekerjaan jangka panjang. Kuncinya bukan hanya mendaftarkan, tapi menjaga agar peserta tetap aktif dan terlindungi ketika risiko benar-benar terjadi," ujar seorang pengamat jaminan sosial di Jakarta.
Sentimen Pasar dan Fundamental Perlindungan Sosial
Bagi industri keuangan, kisah ini mengirim sentimen positif ihwal peran bank BUMN dalam inklusi. Namun secara fundamental, indeks kepesertaan jaminan sosial tetap ditentukan oleh kapasitas fiskal negara, kualitas tata kelola, dan tingkat literasi pekerja. Portofolio agen keagenan memang menunjukkan tren pertumbuhan, tetapi valuasi manfaatnya baru terasa jika klaim dapat dibayarkan tepat waktu dan tanpa hambatan.
Ke depan, kolaborasi antara BPJS, perbankan, dan jaringan keagenan perlu diperluas dengan dukungan teknologi, seperti pembayaran otomatis dan pengingat iuran berbasis pesan singkat. Tanpa itu, angka 7.215 peserta mungkin akan menjadi anomali, bukan awal dari sebuah tren. Yang jelas, langkah kecil di Bandung ini membuktikan satu hal: perlindungan sosial bisa dijangkau melalui jalur yang tidak konvensional, asalkan ada insentif, kepercayaan, dan kemauan untuk turun langsung ke lapangan.











Comments (0)