 sarah-anjani
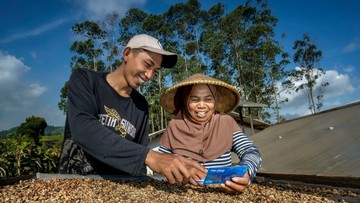
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2025, sektor usaha mikro, kecil, dan menengah (UMKM) tetap menjadi tulang punggung perekonomian Indonesia dengan kontribusi sekitar 61% terhadap Produk Domestik Bruto (PDB) dan menyerap lebih dari 97% tenaga kerja nasional, sehingga peran mereka dalam menjaga stabilitas ekonomi dan pemerataan kesejahteraan menjadi sangat fundamental. Di sisi lain, tantangan struktural seperti akses pembiayaan yang terbatas, terutama di wilayah pedesaan dan sektor pertanian, masih menjadi kendala yang berpotensi menghambat pertumbuhan inklusif. Dalam konteks tersebut, pengakuan internasional terhadap peran perbankan dalam memberdayakan segmen ini menjadi indikator penting untuk menilai efektivitas kebijakan inklusi keuangan.
Apresiasi Internasional dan Makna Strategis
Penghargaan yang diberikan oleh lembaga internasional kepada salah satu bank nasional menjadi cerminan bahwa upaya pelayanan kepada UMKM, khususnya di sektor pertanian dan pedesaan, diakui memiliki standar global. Apresiasi ini menegaskan bahwa strategi penetrasi pasar ke wilayah yang selama ini kurang terlayani dapat berjalan beriringan dengan tata kelola yang baik dan inovasi layanan. Dari perspektif fundamental, capaian semacam ini dapat memperkuat citra institusi, meningkatkan kepercayaan pemangku kepentingan, dan pada gilirannya mendukung stabilitas sistem keuangan. Namun, di sisi lain, sentimen pasar terhadap penghargaan semacam ini bisa bersifat sementara jika tidak dibarengi dengan kinerja operasional yang konsisten dan terukur.
Secara kuantitatif, penetrasi kredit UMKM masih menunjukkan disparitas antar wilayah. Data historis menunjukkan bahwa rasio kredit UMKM terhadap total kredit perbankan berada pada kisaran tertentu, sementara kebutuhan pembiayaan di sektor pertanian dan pedesaan tetap tinggi. Peningkatan akses ini berpotensi mendorong kenaikan produktivitas, memperluas skala usaha, dan menciptakan lapangan kerja baru, yang semuanya berdampak positif pada tren pertumbuhan ekonomi jangka menengah.
Dua Perspektif terhadap Dampak Pengakuan
Di satu sisi, apresiasi internasional dapat menjadi katalis positif bagi sektor perbankan dan UMKM. Pertama, dari sisi reputasi, pengakuan ini meningkatkan daya saing institusi di kancah global dan dapat menarik perhatian investor asing yang melihat potensi pasar inklusif Indonesia. Kedua, secara operasional, penghargaan semacam ini sering kali mendorong institusi untuk terus berinovasi dalam produk dan layanan, seperti pembiayaan berbasis digital, asuransi pertanian, dan mekanisme penyaluran kredit yang lebih efisien. Ketiga, bagi UMKM, akses pembiayaan yang lebih baik dapat meningkatkan kapasitas produksi, memperkuat rantai nilai, dan mendorong diversifikasi usaha, sehingga kontribusi mereka terhadap ekspor dan PDB bisa mengalami kenaikan secara bertahap.
Di sisi lain, terdapat beberapa tantangan yang perlu dicermati. Pertama, risiko likuiditas dapat meningkat jika ekspansi kredit tidak diimbangi dengan penghimpunan dana murah dan manajemen risiko yang ketat. Kedua, potensi capital outflow bisa terjadi jika apresiasi global memicu ekspektasi pasar yang berlebihan, mendorong aliran modal masuk jangka pendek namun rentan terhadap pembalikan tren. Ketiga, dari sisi valuasi, pasar mungkin memberikan penilaian berlebihan terhadap kinerja saat ini tanpa mempertimbangkan proyeksi pertumbuhan yang berkelanjutan. Selain itu, menjaga kualitas portofolio kredit di segmen UMKM yang berisiko relatif tinggi memerlukan sistem pemantauan dan mitigasi risiko yang kuat.
Implikasi Makroekonomi dan Prospek Jangka Menengah
Pengakuan terhadap peran perbankan dalam memberdayakan UMKM pertanian dan pedesaan memiliki implikasi makro yang luas. Secara agregat, peningkatan inklusi keuangan dapat menurunkan kesenjangan pendapatan antar wilayah, memperkuat ketahanan pangan, dan mengurangi tekanan urbanisasi berlebihan. Indeks inklusi keuangan yang lebih tinggi biasanya berkorelasi dengan pertumbuhan ekonomi yang lebih merata. Namun, efektivitasnya bergantung pada sinergi kebijakan antara otoritas moneter, regulator perbankan, dan pemerintah dalam menyediakan infrastruktur, pelatihan, dan akses pasar bagi UMKM.
Dalam jangka menengah, proyeksi pertumbuhan kredit UMKM diperkirakan akan tetap positif, didukung oleh kebutuhan pembiayaan untuk modernisasi pertanian dan pengembangan usaha di pedesaan. Tren digitalisasi juga membuka peluang untuk menekan biaya transaksi dan memperluas jangkauan layanan. Meski demikian, ketidakpastian global, fluktuasi harga komoditas, dan perubahan iklim tetap menjadi faktor risiko yang dapat memengaruhi sentimen pasar dan kinerja sektor ini. Oleh karena itu, penting bagi semua pemangku kepentingan untuk menilai capaian ini secara berimbang, tidak hanya dari sisi penghargaan, tetapi juga dari dampak nyata terhadap peningkatan kesejahteraan masyarakat.








Comments (0)