 nadia-rahmawati
Berdasarkan data BPS, Bank Indonesia, dan OJK per 30 September 2025, perekonomian Indonesia masih menunjukkan ketahanan yang terbatas di tengah tekanan global. Nilai Produk Domestik Bruto (PDB) atau total nilai barang dan jasa yang dihasilkan dalam negeri, tercatat mengalami kenaikan sebesar 4,87% secara year-on-year (perbandingan dengan periode yang sama tahun sebelumnya). Namun, angka ini mengalami penurunan dibandingkan dengan capaian tahun 2024 yang berada di angka 5,03%. Sementara itu, laju inflasi (kenaikan harga barang dan jasa secara umum) berada pada level 2,10%, masih dalam kisaran target Bank Indonesia. Di tengah kondisi ini, sektor Usaha Mikro, Kecil, dan Menengah (UMKM) yang berkontribusi terhadap PDB sebesar 61,07% serta menyerap 97,02% dari total tenaga kerja nasional, menjadi salah satu penopang fundamental (kekuatan dasar ekonomi jangka panjang) perekonomian Indonesia.
Seiring dengan melambatnya tren (arah pergerakan data dalam jangka waktu tertentu) pertumbuhan ekonomi, adopsi teknologi digital mulai menjadi bagian integral dari upaya pelaku usaha untuk menjaga kelangsungan bisnis mereka. Perkembangan ini tidak terlepas dari meningkatnya penetrasi internet yang mencapai 79,5% dari total penduduk Indonesia, serta meluasnya penggunaan perangkat seluler. Fenomena ini turut memengaruhi sentimen pasar (pandangan dan ekspektasi pelaku pasar terhadap kondisi ekonomi) terhadap sektor riil, khususnya usaha berskala kecil. Namun, transformasi digital ini perlu dilihat melalui dua perspektif yang berimbang agar dapat dipahami secara menyeluruh.
Di Satu Sisi: Efisiensi, Jangkauan, dan Penguatan Likuiditas
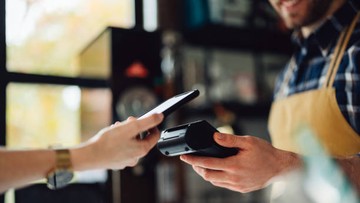
Di satu sisi, pemanfaatan teknologi digital seperti kecerdasan buatan (AI), media sosial, dan sistem pembayaran berbasis kode QR dapat memberikan dampak positif terhadap operasional UMKM. Berdasarkan data Bank Indonesia per Agustus 2025, volume transaksi QRIS (Quick Response Code Indonesian Standard) mengalami kenaikan yang signifikan, yaitu sebesar 170,34% secara year-on-year, dengan nilai nominal transaksi mencapai Rp 305,4 triliun. Angka ini menunjukkan adanya tren pergeseran menuju transaksi non-tunai yang dapat meningkatkan likuiditas (kemampuan usaha untuk memenuhi kewajiban keuangan jangka pendek) bagi pelaku usaha.
Peningkatan akses terhadap sistem pembayaran digital juga berpotensi menekan biaya transaksi dan memperluas jangkauan pasar. Melalui platform media sosial, pelaku UMKM dapat menjangkau konsumen di luar wilayah geografis mereka dengan biaya pemasaran yang relatif lebih rendah dibandingkan metode konvensional. Di samping itu, pemanfaatan AI untuk kebutuhan operasional seperti otomatisasi layanan pelanggan, analisis permintaan, dan manajemen inventaris dapat meningkatkan rasio (perbandingan antar angka ekonomi) produktivitas usaha. Hal ini berimplikasi positif terhadap valuasi (perkiraan nilai suatu aset atau usaha) sektor UMKM secara agregat, serta dapat memperkuat fundamental usaha dalam jangka menengah.
Di Sisi Lain: Beban Biaya, Kesenjangan Digital, dan Tekanan Eksternal
Di sisi lain, adopsi teknologi digital tidak terlepas dari tantangan yang cukup besar bagi mayoritas UMKM. Berdasarkan Survei Ekonomi Nasional BPS 2024, sekitar 48,7% dari total pelaku UMKM masih belum memanfaatkan internet untuk keperluan penjualan, dengan kesenjangan yang paling mencolok terjadi di wilayah pedesaan dan pada usaha yang dikelola oleh pelaku berusia di atas 45 tahun. Kesenjangan ini berpotensi memperlebar disparitas produktivitas antar wilayah, sehingga tidak seluruh pelaku usaha dapat merasakan manfaat dari transformasi digital secara merata.
Selain itu, biaya terkait perangkat, koneksi internet, literasi digital, serta biaya layanan platform dapat membebani arus kas usaha. Pada saat yang sama, kondisi makro global turut memberikan tekanan terhadap perekonomian domestik. Indeks (ukuran statistik yang menggambarkan perubahan atas suatu kelompok data) Harga Saham Gabungan (IHSG) mengalami penurunan sebesar 6,82% secara year-on-year per September 2025, yang mencerminkan sentimen pasar yang cenderung berhati-hati akibat ketidakpastian geopolitik dan kebijakan moneter global. Tekanan ini turut mendorong terjadinya capital outflow (arus keluar modal asing dari suatu negara) bersih sebesar Rp 62,3 triliun pada periode Januari hingga Agustus 2025, yang berdampak terhadap likuiditas domestik dan dapat membatasi akses pembiayaan bagi pelaku usaha berskala kecil.
Dampak Terhadap Portofolio Ekonomi dan Proyeksi Jangka Menengah
Perpaduan antara peluang dan tantangan ini memiliki implikasi terhadap portofolio (kumpulan aset atau sektor yang saling memengaruhi) perekonomian nasional. UMKM yang berhasil bertransformasi digital berpotensi meningkatkan kontribusinya terhadap ekspor melalui e-commerce, yang pada semester I 2025 tercatat mengalami kenaikan nilai sebesar 21,4% secara year-on-year berdasarkan data Bank Indonesia. Namun, tanpa adanya pemerataan akses, transformasi ini berisiko hanya terakumulasi pada segmen usaha tertentu, sehingga tidak sepenuhnya mengangkat fundamental sektor secara luas.
Dalam konteks ini, proyeksi (perkiraan kondisi ekonomi di masa depan berdasarkan data saat ini) pertumbuhan kredit UMKM juga perlu diperhatikan. OJK mencatat rasio kredit bermasalah (Non-Performing Loan/NPL) UMKM berada pada level 3,42% per Agustus 2025, mengalami kenaikan tipis dibandingkan 3,28% pada periode yang sama tahun 2024. Meskipun masih terjaga, tren ini menunjukkan bahwa kemampuan membayar pelaku usaha tetap rentan terhadap tekanan biaya dan melambatnya permintaan. Oleh karena itu, inklusi digital perlu diimbangi dengan upaya perluasan akses pembiayaan yang terjangkau dan literasi keuangan agar tidak menambah beban usaha.
Kesimpulan: Transformasi yang Berimbang
Secara keseluruhan, transformasi digital bagi UMKM merupakan sebuah keniscayaan ekonomi yang didorong oleh perubahan perilaku konsumen, perluasan infrastruktur pembayaran, dan kemajuan teknologi. Di satu sisi, pemanfaatan AI, media sosial, dan QRIS dapat meningkatkan efisiensi, memperluas pasar, serta memperkuat likuiditas dan fundamental usaha. Di sisi lain, kesenjangan digital, tekanan biaya, serta kondisi makro yang ditandai dengan capital outflow dan melemahnya sentimen pasar, menjadi hambatan yang nyata.
Keberhasilan transformasi ini tidak hanya diukur dari volume transaksi digital, namun juga dari seberapa merata manfaat yang dapat dirasakan oleh seluruh lapisan pelaku UMKM. Dengan memperhatikan kedua perspektif ini, arah perkembangan digitalisasi sektor usaha kecil dapat berjalan secara berimbang, tanpa mengesampingkan aspek pemerataan yang menjadi salah satu pilar penting bagi ketahanan ekonomi Indonesia di masa mendatang.
"Transformasi digital harus bersifat inklusif agar tidak menciptakan jurang baru, namun justru menjadi jembatan untuk memperkuat ketahanan sektor riil." - Pandangan ahli ekonomi makro mengenai inklusi digital.








Comments (0)