 yudi-kurniawan
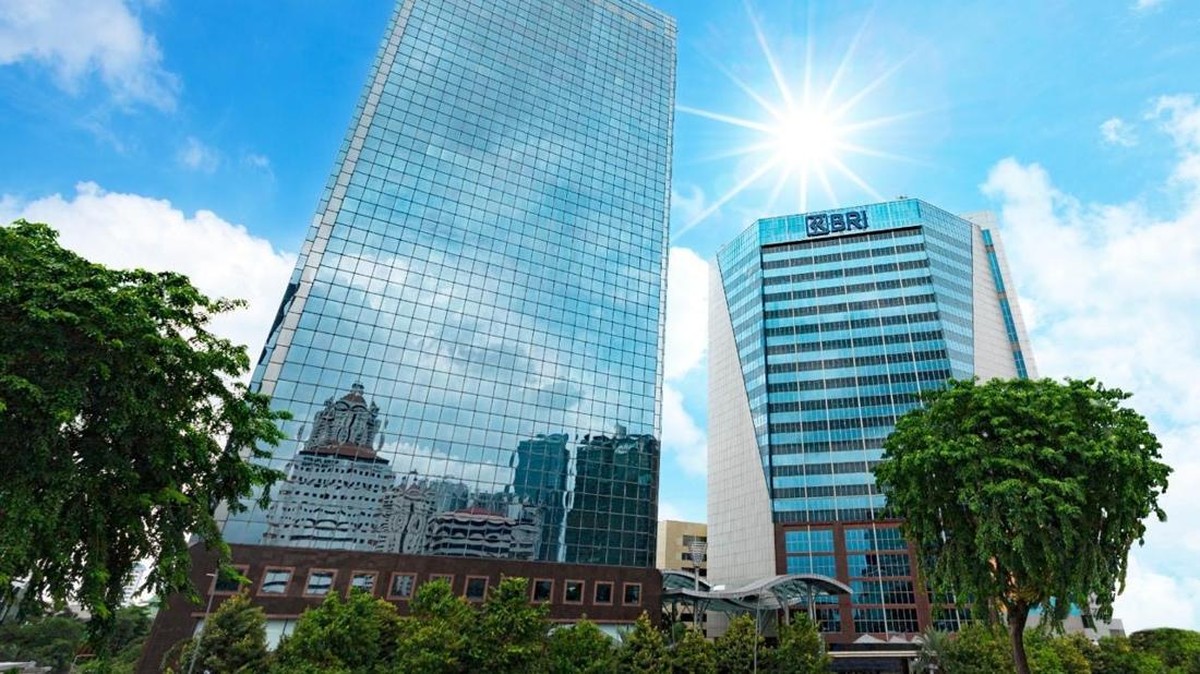
Berdasarkan data lembaga riset valuasi merek internasional per 2024, PT Bank Rakyat Indonesia (Persero) Tbk kembali menempati posisi puncak sebagai merek paling bernilai di Indonesia dengan estimasi nilai USD6,9 miliar. Capaian ini menandai tahun keempat secara berturut-turut bagi perseroan mempertahankan takhta tersebut. Angka itu setara sekitar Rp110 triliun dengan asumsi kurs Rp16.000 per dolar AS, sebuah nominal yang bahkan melampaui kapitalisasi pasar sejumlah emiten di Bursa Efek Indonesia.
Dalam konteks ekonomi, nilai merek (brand value) bukan sekadar simbol. Metrik ini mengukur kemampuan sebuah nama dagang mendorong preferensi konsumen, margin bunga, hingga loyalitas nasabah yang pada akhirnya bermuara pada pendapatan berulang. Bagi industri perbankan yang sangat bergantung pada kepercayaan publik, valuasi merek berfungsi layaknya jaminan tak terlihat atas likuiditas dan stabilitas dana pihak ketiga.
Fundamental Keuangan di Balik Valuasi
Di satu sisi, pencapaian ini tidak muncul dari ruang hampa. Sepanjang 2024, BRI membukukan laba bersih konsolidasi yang tetap tumbuh secara year-on-year, ditopang segmen mikro yang menjadi tulang punggung perseroan. Portofolio kredit mikro tercatat menyumbang porsi dominan terhadap total penyaluran pinjaman, dengan rasio kredit bermasalah (non-performing loan) yang terjaga di kisaran 2 persen. Rasio profitabilitas seperti return on equity juga masih berada di level dua digit, jauh di atas rata-rata industri perbankan nasional.
Faktor jaringan menjadi katalis tambahan. Keberadaan ribuan kantor cabang, unit kerja, dan agen yang tersebar hingga pelosok desa memberi BRI keunggulan struktural dalam menjangkau nasabah yang belum tersentuh bank umum besar lain. Jaringan ini menciptakan biaya akuisisi nasabah yang relatif rendah sekaligus memperkuat daya tahan terhadap guncangan sentimen pasar.
"Kekuatan merek perbankan pada dasarnya adalah cerminan dari kepercayaan publik terhadap kemampuan lembaga menjaga simpanan mereka," ujar seorang analis perbankan di Jakarta, seraya menambahkan bahwa valuasi merek yang tinggi biasanya berkorelasi dengan biaya dana (cost of fund) yang lebih murah.
Pro: Efisiensi Biaya Dana dan Stabilitas Likuiditas
Dari kacamata optimistis, merek yang kuat memberikan keunggulan kompetitif nyata. Nasabah cenderung menempatkan dana di bank yang mereka kenal dan percaya, sehingga bank dapat menekan bunga simpanan. Selisih antara bunga pinjaman dan bunga simpanan (net interest margin) pun melebar, yang berdampak langsung pada profitabilitas. Dalam situasi capital outflow dari pasar keuangan global, bank dengan basis nasabah ritel yang kokoh justru lebih tahan terhadap gejolak karena dananya tidak mudah berpindah mengikuti fluktuasi indeks.
Selain itu, valuasi merek yang tinggi membuka akses lebih luas ke pasar modal internasional. Penerbitan obligasi global maupun instrumen utang lain dapat dilakukan dengan premi risiko yang lebih rendah, sehingga beban bunga perseroan mengecil dan ruang ekspansi pembiayaan bertambah.
Kontra: Tantangan Valuasi dan Tren Digitalisasi
Di sisi lain, sejumlah pengamat mengingatkan bahwa valuasi merek bersifat persepsi dan dapat berubah cepat. Tren digitalisasi perbankan menggeser loyalitas dari nama besar ke kemudahan aplikasi. Generasi muda lebih memilih bank berdasarkan pengalaman digital ketimbang warisan jaringan fisik. Jika investasi teknologi tidak mengimbangi ekspektasi nasabah, keunggulan merek bisa tergerus secara perlahan.
Tekanan lain datang dari persaingan suku bunga dan kebijakan likuiditas otoritas moneter. Ketika Bank Indonesia menaikkan suku bunga acuan untuk menahan pelemahan rupiah, biaya dana ikut naik dan margin tertekan. Ditambah lagi, pertumbuhan kredit mikro sangat sensitif terhadap daya beli masyarakat lapisan bawah, yang belakangan menghadapi tekanan inflasi pangan dan melemahnya konsumsi rumah tangga.
Proyeksi ke depan bergantung pada kemampuan perseroan menyeimbangkan dua agenda: mempertahankan fundamental keuangan yang sehat sembari mempercepat transformasi digital. Jika berhasil, valuasi merek berpotensi terus tumbuh dan memperkuat posisi Indonesia di peta perbankan regional. Namun bila salah langkah, gelar merek paling bernilai hanya akan menjadi catatan sejarah tanpa dampak ekonomi yang berarti.







Comments (0)