 yudi-kurniawan
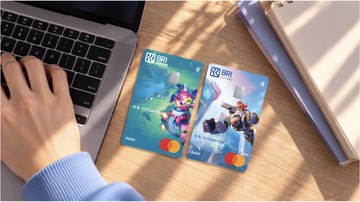
Berdasarkan data industri perbankan digital per kuartal III 2024, segmen nasabah muda berusia 15-25 tahun tercatat sebagai kelompok dengan pertumbuhan adopsi layanan perbankan digital tertinggi, mencapai kisaran 30-40 persen year-on-year. Fenomena ini menjadi landasan bagi sejumlah bank untuk memperluas portofolio produk ritel mereka, termasuk melalui pendekatan berbasis komunitas atau komunitas penggemar gim daring yang memiliki basis massa besar di Indonesia.
Salah satu langkah terbaru datang dari produk perbankan digital untuk generasi muda, yang baru saja mengumumkan kerja sama dengan salah satu judul gim mobile paling populer di Tanah Air, Mobile Legends: Bang Bang, untuk merilis kartu debit edisi khusus. Program ini menyasar nasabah baru maupun nasabah eksisting yang melakukan penggantian kartu, dengan skema bundling yang mencakup aktivasi layanan aplikasi perbankan digital untuk orang tua serta Kartu Debit edisi kolaborasi tersebut.
Strategi Akuisisi Nasabah Muda di Tengah Persaingan Likuiditas
Di satu sisi, langkah ini dipandang sebagai strategi akuisisi yang cukup relevan dengan karakteristik demografi Indonesia, di mana lebih dari 50 persen populasi berada di usia produktif muda. Kolaborasi dengan judul gim yang memiliki puluhan juta pemain aktif bulanan disebut berpotensi mempercepat penetrasi produk perbankan digital ke segmen yang selama ini sulit dijangkau melalui kanal konvensional. Pendekatan bundling dengan aktivasi layanan untuk orang tua juga dinilai cerdas, karena berpotensi menciptakan efek jaringan lintas generasi dalam satu keluarga, sekaligus memperkuat ekosistem nasabah secara menyeluruh.
Di sisi lain, sejumlah pengamat pasar mengingatkan bahwa kolaborasi bertema hiburan atau gim sering kali hanya menghasilkan lonjakan akuisisi jangka pendek, tanpa diikuti peningkatan saldo rata-rata maupun loyalitas nasabah dalam jangka panjang. Rasio biaya akuisisi nasabah baru melalui kanal semacam ini juga perlu dihitung cermat, terutama jika dibandingkan dengan potensi pendapatan berbasis biaya transaksi atau fee based income yang dihasilkan dari segmen tersebut.
"Kolaborasi dengan komunitas gim memang efektif untuk membangun sentimen pasar dan menarik perhatian awal, tetapi fundamental yang menentukan keberhasilan adalah seberapa besar nasabah muda benar-benar menggunakan produk tersebut secara berkelanjutan, bukan sekadar mengoleksi kartu edisi khusus," ujar seorang analis perbankan ritel yang memantau tren produk digital di Indonesia.
Pro dan Kontra Kartu Debit Tematik
Dari sisi Pro, produk kartu debit bertema pop culture terbukti mampu mendorong interaksi nasabah dengan aplikasi mobile banking. Data internal sejumlah bank menunjukkan bahwa nasabah yang memiliki kartu edisi khusus cenderung melakukan transaksi digital 1,5 hingga 2 kali lebih sering dibandingkan pemegang kartu reguler pada tiga bulan pertama setelah penerbitan. Hal ini berdampak positif terhadap volume transaksi dan likuiditas dana pihak ketiga di rekening tabungan.
Dari sisi Kontra, muncul kekhawatiran bahwa pendekatan ini berisiko menggiring institusi ke arah persaingan gimmick visual, alih-alih inovasi layanan inti seperti keamanan transaksi, kemudahan pembayaran, dan program literasi keuangan. Tanpa edukasi yang memadai, nasabah muda berpotensi terjebak pada perilaku konsumtif karena dorongan promosi bertema gim, termasuk potensi pembelian item virtual atau top-up yang tidak terkontrol.
Proyeksi dan Tantangan ke Depan
Ke depan, keberhasilan program semacam ini akan sangat bergantung pada seberapa konsisten pelaksanaan program loyalitas, kejelasan struktur biaya, serta kemampuan menjaga rasio kredit bermasalah tetap rendah jika produk dikembangkan ke arah fitur pinjaman. Proyeksi pertumbuhan segmen perbankan digital muda diperkirakan masih berada di jalur ekspansif, namun dengan tingkat persaingan yang semakin ketat antar penyedia layanan.
Pada akhirnya, valuasi jangka panjang dari strategi kolaborasi ini tidak ditentukan oleh seberapa menarik desain kartu, melainkan oleh seberapa kuat fundamental hubungan antara nasabah dan lembaga keuangan yang terbangun setelahnya. Sebab, dalam industri perbankan, loyalitas berbasis tren hiburan selalu memiliki siklus, sementara kepercayaan finansiallah yang bertahan lama.







Comments (0)