 nadia-rahmawati
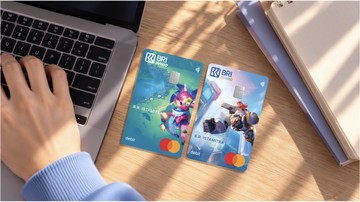
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Artinya, masih ada gap sekitar 9,6 poin persentase antara masyarakat yang paham produk keuangan dan yang benar-benar menggunakannya. Celah inilah yang coba diisi oleh PT Bank Rakyat Indonesia (Persero) Tbk melalui pendekatan yang tidak biasa: menggandeng komunitas game Mobile Legends: Bang Bang untuk menanamkan kebiasaan menabung sejak usia dini.
Langkah ini menarik dicermati. Di satu sisi, pendekatan lewat gim daring berpotensi besar menjangkau segmen anak dan remaja yang selama ini sulit disentuh oleh kampanye keuangan konvensional. Di sisi lain, muncul pertanyaan soal efektivitas jangka panjang dan risiko komersialisasi literasi keuangan. Mari kita bedah dua perspektif tersebut dengan data yang tersedia.
Mengapa Segmen Muda Jadi Prioritas?
Generasi muda adalah tulang punggung ekonomi digital Indonesia. Data Bank Indonesia per kuartal IV 2024 menunjukkan nilai transaksi uang elektronik mencapai Rp1.045 triliun sepanjang tahun, tumbuh 31,2 persen year-on-year. Sementara itu, survei Demografi dan Kesehatan menunjukkan sekitar 26 persen penduduk Indonesia berada di rentang usia 10–24 tahun, atau sekitar 71 juta jiwa. Ini pasar besar sekaligus rentan. Tanpa pemahaman mengelola uang, mereka berpotensi terjebak perilaku konsumtif digital.
Menabung, dalam terminologi ekonomi, adalah fondasi likuiditas pribadi. Semakin dini seseorang membangun rasio tabungan terhadap pendapatan, semakin kuat fundamental keuangannya di masa depan. Namun, mengajarkan hal ini kepada anak dan remaja lewat ceramah formal sering kali gagal. Karena itu, BRI memilih jalur hiburan: kolaborasi dengan gim yang digandrungi anak muda.
"Edukasi keuangan yang efektif harus hadir di ruang keseharian masyarakat, bukan hanya di ruang kelas. Gim adalah ruang baru yang tidak bisa diabaikan," ujar seorang analis industri keuangan digital yang enggan disebutkan namanya.
Pro: Jangkauan Luas dan Relevansi Budaya
Dari kacamata pemasaran, kolaborasi ini masuk akal. Mobile Legends: Bang Bang memiliki puluhan juta pengguna aktif di Indonesia. Menempelkan pesan menabung dalam ekosistem gim berarti memasukkan literasi keuangan ke dalam portofolio aktivitas harian anak muda. Ini berbeda dengan iklan televisi yang mulai ditinggalkan generasi Z.
Pendekatan ini juga selaras dengan tren global. Beberapa bank sentral di Asia Tenggara, seperti Bangko Sentral ng Pilipinas, telah memakai gim edukasi untuk memperkenalkan konsep inflasi dan suku bunga. Proyeksi Bank Dunia menempatkan edukasi berbasis permainan sebagai salah satu metode dengan retensi tertinggi, mencapai 70–80 persen dibanding metode ceramah yang hanya 20 persen.
Selain itu, dari sisi bisnis, BRI berpeluang mengakuisisi nasabah muda lebih awal. Biaya akuisisi nasabah (customer acquisition cost) lewat kanal gim relatif lebih murah dibanding cabang fisik. Dalam jangka panjang, ini memperkuat basis dana pihak ketiga (DPK) ritel yang lebih stabil dan murah.
Kontra: Risiko Simbolisme dan Efek Berganda
Namun, sentimen pasar terhadap kampanye semacam ini cenderung terbelah. Kritik utama: apakah pesan menabung benar-benar terserap, atau hanya menjadi lapisan kosmetik di atas gim yang justru mendorong pembelian item virtual? Mobile Legends dikenal dengan mekanisme in-app purchase yang kuat. Ada paradoks ketika ajakan menabung disampaikan dalam ekosistem yang justru melatih konsumsi impulsif.
Data internal industri menunjukkan rata-rata pemain gim daring di Indonesia menghabiskan Rp150.000–Rp300.000 per bulan untuk pembelian item virtual. Jika pesan literasi tidak dirancang cermat, yang terjadi bukan peningkatan tabungan, melainkan pergeseran pengeluaran dari satu kanal hiburan ke kanal lain.
Risiko kedua adalah capital outflow tidak langsung: kolaborasi dengan pengembang gim asing berpotensi mengalihkan sebagian nilai ekonomi ke luar negeri. Meski kerja sama ini bersifat promosi, valuasi ekosistem gim asing di Indonesia terus tumbuh, dan sebagian pendapatan mengalir ke luar yurisdiksi.
Ketiga, dari sisi regulasi, edukasi keuangan untuk anak di bawah umur memerlukan kehati-hatian. OJK menekankan pentingnya perlindungan konsumen muda. Kampanye yang menyasar anak-anak harus bebas dari tekanan transaksional dan tidak menyesatkan.
Bagaimana Membaca Langkah Ini Secara Fundamental?
Sebagai analis, saya melihat inisiatif ini sebagai bagian dari tren yang lebih besar: bank bergerak dari sekadar penyedia produk menjadi penyedia gaya hidup. Ini strategi defensif menghadapi tekanan margin bunga bersih (NIM) yang menipis dan persaingan likuiditas dari bank digital.
Keberhasilannya tidak bisa diukur dari jumlah tayangan atau unduhan. Indikator sebenarnya adalah rasio tabungan nasabah muda, pertumbuhan rekening pelajar, dan retensi nasabah dalam tiga sampai lima tahun. Tanpa pengukuran itu, kampanye ini berisiko menjadi simbolisme belaka.
Di sisi lain, jika dieksekusi benar, ada peluang menciptakan generasi yang lebih melek finansial. Kombinasi gim, edukasi, dan produk tabungan berbunga kompetitif bisa menjadi katalis. Namun, fundamental tetap soal apakah pesan itu mengubah perilaku, bukan sekadar meningkatkan eksposur merek.
Pada akhirnya, pro dan kontra atas langkah BRI ini mencerminkan dilema yang lebih luas: bagaimana menanamkan disiplin keuangan di era ekonomi digital yang serba cepat. Data, bukan hype, yang akan menentukan apakah kolaborasi ini layak direplikasi atau sekadar tren sesaat.








Comments (0)