 sarah-anjani
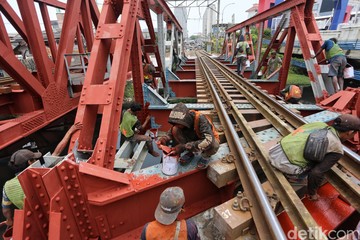
Berdasarkan data BPJS Ketenagakerjaan per Oktober 2026, lembaga jaminan sosial tersebut menargetkan peningkatan kepesertaan dari segmen pekerja informal hingga 20 persen pada akhir 2026. Angka ini bukan target kecil, mengingat potensi pekerja informal di Indonesia mencapai 77,8 juta orang—sebuah ceruk pasar yang selama ini menjadi tantangan terbesar dalam perluasan cakupan jaminan sosial ketenagakerjaan.
Pekerja informal mencakup pedagang kaki lima, petani, nelayan, pengemudi ojek daring, hingga pekerja lepas di sektor kreatif. Mereka umumnya tidak memiliki hubungan kerja formal dengan pemberi kerja, sehingga iuran jaminan sosial harus ditanggung sendiri. Kondisi ini menciptakan persoalan struktural: di satu sisi kebutuhan perlindungan sosial semakin mendesak, di sisi lain kemampuan dan kesadaran membayar iuran masih terbatas.
Mengapa Pekerja Informal Sulit Dijangkau?
Secara fundamental, ada tiga hambatan utama. Pertama, pendapatan tidak tetap. Berbeda dengan pekerja formal yang gajinya dipotong otomatis setiap bulan, pekerja informal harus menyisihkan iuran secara mandiri. Kedua, rendahnya literasi jaminan sosial. Banyak pekerja informal belum memahami manfaat konkret dari kepesertaan, sehingga iuran dianggap sebagai beban tambahan, bukan investasi perlindungan.
Ketiga, struktur insentif yang lemah. Tanpa sanksi atau reward yang jelas, kepatuhan membayar iuran cenderung rendah. Rasio kepesertaan aktif dibandingkan potensi menjadi indikator penting untuk mengukur efektivitas program perluasan ini.
"Perluasan kepesertaan pekerja informal bukan sekadar soal mengejar angka, tetapi membangun kesadaran bahwa perlindungan sosial adalah hak dasar setiap pekerja," demikian benang merah yang kerap disampaikan dalam diskusi kebijakan jaminan sosial nasional.
Pro: Potensi Likuiditas dan Perlindungan Jangka Panjang
Di satu sisi, penambahan peserta dari sektor informal berpotensi memperkuat likuiditas dana jaminan sosial. Basis peserta yang lebih luas berarti akumulasi iuran yang lebih besar, yang pada gilirannya memperkuat kemampuan lembaga dalam memenuhi kewajiban klaim—mulai dari jaminan kecelakaan kerja, kematian, hari tua, hingga pensiun.
Dari kacamata makro, cakupan jaminan sosial yang lebih inklusif juga berkontribusi pada stabilitas konsumsi rumah tangga. Ketika pekerja informal terlindungi dari guncangan ekonomi seperti kecelakaan atau kehilangan pendapatan, daya beli mereka lebih terjaga. Ini menciptakan efek berganda terhadap pertumbuhan ekonomi yang lebih berkelanjutan.
Selain itu, target 20 persen memberikan sinyal positif bagi sentimen pasar terhadap tata kelola lembaga jaminan sosial. Keberhasilan memperluas basis peserta dapat meningkatkan kepercayaan publik dan memperkuat legitimasi program jaminan sosial nasional di mata mitra internasional.
Kontra: Risiko Kepatuhan Rendah dan Beban Operasional
Di sisi lain, sejumlah ekonom mengingatkan bahwa ekspansi ke sektor informal menghadapi risiko kepatuhan rendah. Pengalaman di berbagai negara menunjukkan bahwa pekerja informal cenderung membayar iuran secara tidak konsisten. Jika rasio peserta aktif rendah, biaya operasional per peserta bisa membengkak dan menggerus efisiensi portofolio dana.
Muncul pula kekhawatiran soal moral hazard dan keberlanjutan fiskal. Jika iuran yang terkumpul tidak sebanding dengan kewajiban klaim di masa depan, ada risiko tekanan pada neraca lembaga. Proyeksi aktuaria jangka panjang menjadi krusial untuk memastikan target kuantitatif tidak mengorbankan kualitas perlindungan.
Faktor lain adalah kapasitas administrasi. Menjangkau 77,8 juta pekerja informal membutuhkan kanal digital, agen lapangan, dan sistem verifikasi data yang masif. Tanpa infrastruktur memadai, target 20 persen berisiko hanya menjadi angka di atas kertas.
Proyeksi dan Indeks Kinerja yang Perlu Dicermati
Ke depan, beberapa indikator patut dipantau. Pertama, rasio kepesertaan aktif terhadap total peserta terdaftar. Kedua, tingkat retensi iuran year-on-year, yang menunjukkan apakah peserta bertahan atau berhenti di tengah jalan. Ketiga, indeks kepuasan peserta sebagai proksi kualitas layanan klaim.
Jika target 20 persen tercapai dengan kualitas kepatuhan yang memadai, langkah ini bisa menjadi fondasi penting menuju cakupan jaminan sosial universal. Sebaliknya, jika hanya mengejar jumlah tanpa memperbaiki fundamental kepatuhan, ekspansi ini berpotensi menimbulkan beban baru di kemudian hari.
Pada akhirnya, keberhasilan kebijakan ini tidak hanya diukur dari pertumbuhan angka peserta, tetapi dari seberapa nyata perlindungan yang dirasakan pekerja informal—kelompok yang selama ini paling rentan terhadap guncangan ekonomi namun paling jarang tersentuh jaring pengaman sosial.











Comments (0)