 sarah-anjani
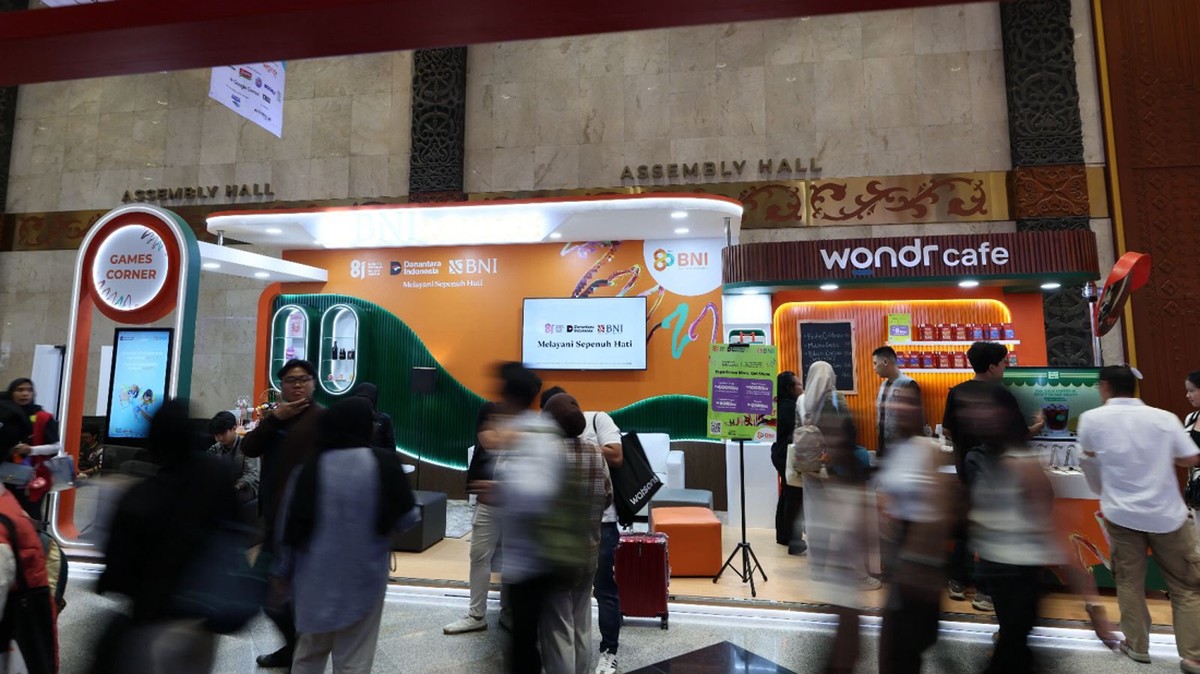
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per awal 2026, sektor ekonomi kreatif menyumbang sekitar 7,4 persen terhadap Produk Domestik Bruto nasional, atau setara Rp1.400 triliun, dengan penyerapan tenaga kerja mencapai 24 juta orang. Angka ini menjadikan Indonesia sebagai salah satu kekuatan ekonomi kreatif terbesar di Asia Tenggara, dengan pertumbuhan year-on-year yang konsisten di kisaran 5 hingga 6 persen dalam lima tahun terakhir. Di tengah tren tersebut, PT Bank Negara Indonesia (BNI) melalui layanan digitalnya, wondr by BNI, resmi berperan sebagai mitra perbankan resmi dalam ajang IdeaFest 2026.
Langkah ini menandai pergeseran strategi perbankan nasional yang kian menyasar segmen pelaku kreatif, dari desainer grafis, musisi, hingga pengembang aplikasi, sebagai motor pertumbuhan ekonomi baru. Persoalannya, apakah penetrasi layanan keuangan digital ke sektor ini sudah cukup dalam, atau baru menyentuh permukaan?
Digitalisasi Transaksi sebagai Fondasi Pertumbuhan
Di satu sisi, kehadiran wondr by BNI di IdeaFest 2026 mencerminkan strategi perluasan basis pengguna digital yang terukur. Indeks literasi keuangan digital OJK per Desember 2025 mencatat rasio inklusi keuangan nasional mencapai 75,02 persen, naik dari 65,43 persen pada 2019. Namun, inklusi keuangan di kalangan pekerja kreatif dan usaha mikro masih timpang. Banyak pelaku ekonomi kreatif mengeluhkan proses pembayaran lintas negara yang mahal, akses kredit modal kerja yang rumit, serta biaya administrasi transaksi digital yang menggerus margin.
Kehadiran layanan perbankan digital yang terintegrasi di acara seperti IdeaFest berpotensi menutup celah ini. Pelaku industri bisa langsung mencoba fitur pembayaran, tabungan, hingga instrumen pembiayaan dalam satu aplikasi. Dengan jumlah transaksi digital perbankan nasional yang tumbuh 28,6 persen year-on-year pada kuartal IV 2025, sentimen pasar terhadap layanan keuangan digital memang sedang kuat.
"Ekonomi kreatif adalah sektor dengan pertumbuhan organik tinggi, tetapi selama ini underbanked karena model bisnisnya dianggap tidak konvensional," kata seorang analis perbankan di Jakarta, mengomentari tren ini. "Integrasi layanan digital ke ruang-ruang kreatif adalah cara paling efektif menjangkau mereka."
Tema Re:Humanize dan Dilema Adopsi Teknologi
Di sisi lain, tema yang diusung IdeaFest 2026, Re:Humanize, menyoroti peran manusia di tengah derasnya arus kecerdasan buatan. Ini menimbulkan paradox tersendiri: digitalisasi yang digenjot perbankan justru berpotensi mengurangi kebutuhan peran manusia dalam transaksi, layanan, hingga pengambilan keputusan bisnis. Sejumlah ekonom mengingatkan bahwa investasi pada teknologi tanpa penguatan kapasitas sumber daya manusia berisiko menciptakan kesenjangan baru.
Proyeksi menunjukkan, tanpa pendampingan literasi digital dan keuangan, sekitar 40 persen pelaku usaha kreatif skala kecil berisiko tertinggal dari ekosistem pembiayaan formal. Fundamental ekonomi kreatif sebenarnya kuat, terutama subsektor aplikasi, animasi, dan konten digital yang tumbuh 9,2 persen tahun lalu. Namun, likuiditas usaha mereka rapuh karena sifat proyek yang musiman dan berbasis portofolio, bukan pendapatan berulang.
Valuasi dan Proyeksi ke Depan
Dari sudut pandang valuasi sektor perbankan, keterlibatan aktif dalam ekosistem kreatif berpotensi memperluas basis nasabah generasi muda, kelompok dengan rasio tabungan rendah tetapi volume transaksi tinggi. Rasio kredit bermasalah (non-performing loan) segmen ini secara historis lebih tinggi, sekitar 2,8 persen dibanding rata-rata korporasi, sehingga manajemen risiko tetap menjadi kunci. Capital outflow pada sektor teknologi global juga menjadi sentimen pasar yang perlu dicermati, meski dampaknya terhadap perbankan domestik relatif terbatas mengingat struktur pendanaan yang didominasi dana dalam negeri.
Kesimpulannya, kolaborasi semacam ini bukan sekadar pemasaran, melainkan uji coba model bisnis inklusif. Keberhasilannya akan diukur dari seberapa banyak pelaku ekonomi kreatif yang naik kelas dari sekadar transaksi digital menjadi pengguna penuh layanan keuangan. Tanpa itu, digitalisasi hanya akan menjadi lapisan tipis di atas persoalan fundamental yang belum tersentuh.













Comments (0)