 arif-budianto
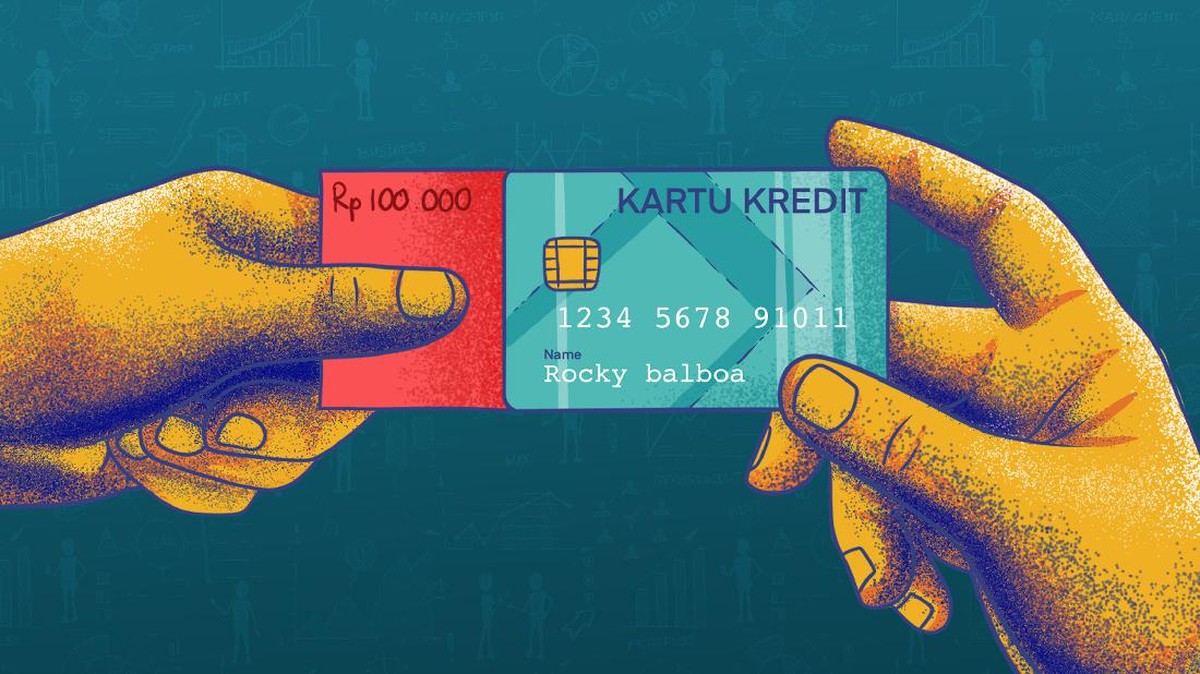
Berdasarkan data Bank Indonesia yang dirilis pada periode terakhir, industri kartu kredit nasional mencatatkan nilai transaksi yang masih didominasi oleh pemain global. Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) secara resmi meluncurkan Kartu Kredit Indonesia (KKI), sebuah instrumen pembayaran yang dirancang untuk memperkuat kedaulatan sistem pembayaran domestik sekaligus mendorong pertumbuhan transaksi ritel di dalam negeri.
Peluncuran ini menandai babak baru dalam upaya mengurangi ketergantungan pada jaringan pembayaran lintas negara. Dalam konteks makroekonomi, langkah ini menyasar salah satu titik krusial dalam arsitektur sistem pembayaran nasional, yaitu pemrosesan transaksi kartu kredit yang selama ini sebagian besar mengalir melalui jaringan internasional.
Target Ambisius dan Peta Jalan Destry
Deputi Gubernur Bank Indonesia, Destry Damayanti, memaparkan sejumlah target kuantitatif yang menjadi tolok ukur keberhasilan KKI. Menurut Destry, target utama bukan semata volume kartu yang diterbitkan, melainkan pangsa transaksi domestik yang diproses melalui jaringan KKI. "Kita ingin kartu kredit Indonesia memiliki daya saing, baik dari sisi fitur, keamanan, maupun biaya," ujar Destry dalam keterangan resminya.
Peta jalan yang digariskan mencakup aspek interoperabilitas, standar keamanan chip, serta integrasi dengan QRIS dan instrumen pembayaran nasional lainnya. Dalam kerangka ekonomi, ini merupakan upaya membangun ekosistem tertutup yang mampu menekan biaya transaksi sekaligus meningkatkan efisiensi likuiditas di pasar domestik.
Pro: Fundamental Domestik Menguat
Di satu sisi, langkah ini dipandang sebagai fondasi penting bagi penguatan fundamental sistem pembayaran. Beberapa argumen pro yang mengemuka:
Pertama, pengurangan capital outflow dari biaya pemrosesan transaksi internasional yang selama ini mengalir ke luar negeri. Setiap transaksi yang diproses melalui jaringan global mengandung komponen biaya inter-change dan skema yang tidak sepenuhnya dinikmati pelaku domestik.
Kedua, peningkatan kedaulatan data dan perlindungan konsumen. Data transaksi yang diproses di dalam negeri memberikan kontrol lebih besar bagi otoritas dalam hal mitigasi risiko dan penegakan regulasi.
Ketiga, dorongan bagi pertumbuhan kredit konsumsi. Dengan skema yang lebih efisien, diharapkan suku bunga dan biaya administrasi kartu kredit dapat mengalami penurunan, sehingga mendorong inklusi keuangan dan konsumsi rumah tangga.
Kontra: Tantangan Adopsi dan Infrastruktur
Di sisi lain, sejumlah ekonom dan pelaku industri mengingatkan bahwa implementasi KKI tidak lepas dari risiko. Sentimen pasar terhadap produk baru cenderung konservatif hingga terbukti memberi nilai tambah nyata bagi pengguna.
Pertama, tantangan adopsi merchant. Tanpa jaringan merchant yang luas, kartu kredit Indonesia berisiko hanya menjadi instrumen pelengkap, bukan pengganti. Proses akuisisi merchant membutuhkan investasi infrastruktur yang signifikan.
Kedua, keunggulan jaringan global dalam hal penerimaan lintas negara. Masyarakat yang sering bertransaksi internasional masih akan bergantung pada jaringan global, sehingga dualitas sistem berpotensi menimbulkan kompleksitas operasional.
Ketiga, aspek valuasi dan investasi. Bank penerbit perlu menilai kelayakan investasi teknologi KKI. Jika volume transaksi tidak mencapai skala ekonomi, biaya per transaksi justru bisa lebih tinggi daripada memanfaatkan jaringan yang sudah mapan.
"Keberhasilan KKI sangat bergantung pada kolaborasi seluruh pemangku kepentingan, mulai dari bank, penyedia teknologi, hingga pedagang," tegas Destry menekankan pentingnya sinergi.
Proyeksi dan Prospek Tren ke Depan
Mengacu pada tren pertumbuhan transaksi digital yang konsisten meningkat year-on-year, proyeksi adopsi KKI memiliki ruang yang cukup lebar. Rasio transaksi kartu kredit terhadap PDB masih relatif rendah dibandingkan negara tetangga, menandakan potensi pertumbuhan.
Namun, keberhasilan tidak otomatis. Diperlukan insentif fiskal, kampanye edukasi publik, serta standarisasi teknis yang matang. Portofolio produk kartu kredit Indonesia perlu menunjukkan keunggulan kompetitif dalam hal biaya, fitur, dan keamanan agar mampu bersaing di pasar yang sudah terkonstruksi.
Dalam jangka menengah, jika target pangsa pasar tercapai, dampaknya terhadap neraca pembayaran dan stabilitas sistem keuangan bisa positif. Namun, shortfall dalam adopsi berpotensi menciptakan beban biaya operasional baru bagi industri perbankan.
Dengan demikian, narasi besar KKI adalah tentang kedaulatan ekonomi digital. Keberhasilan program ini akan menjadi ujian bagi kemampuan Indonesia membangun infrastruktur pembayaran yang mandiri, efisien, dan berdaya saing di tengah derasnya arus globalisasi transaksi keuangan.












Comments (0)