 yudi-kurniawan
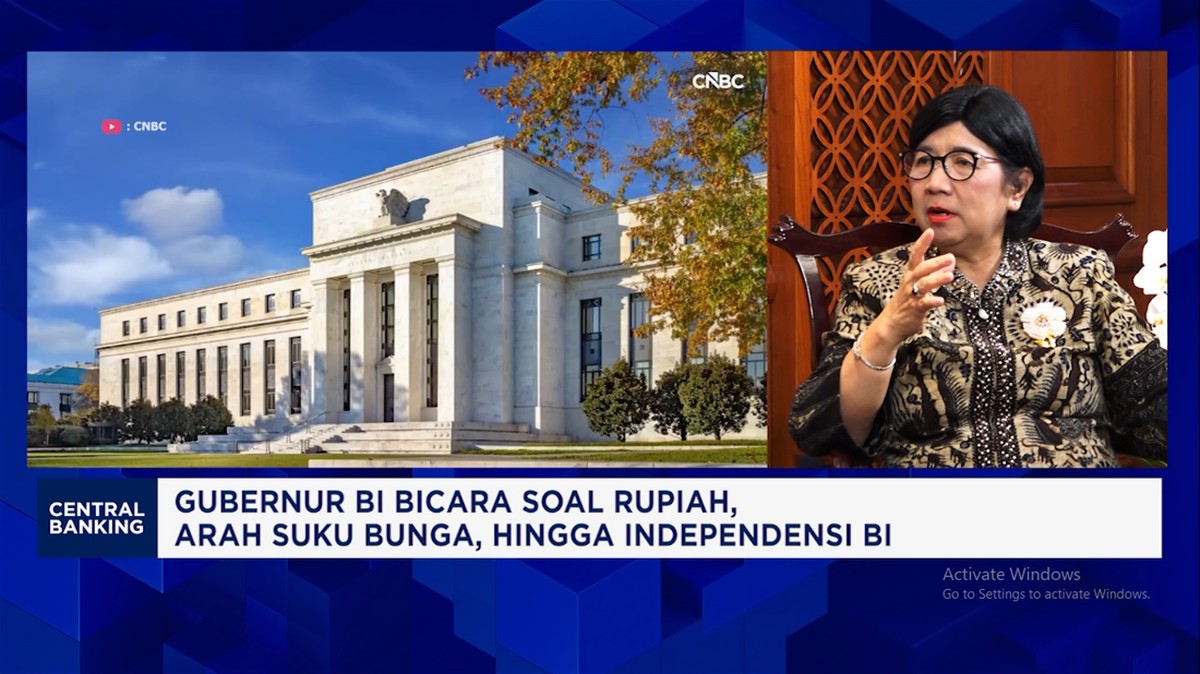
Berdasarkan data terkini dari Bank Indonesia dan Otoritas Jasa Keuangan, tekanan terhadap nilai tukar rupiah kembali menguat dalam beberapa pekan terakhir seiring meningkatnya ketidakpastian global. Gubernur Bank Indonesia menegaskan bahwa otoritas moneter telah mengambil langkah responsif untuk menstabilkan pergerakan mata uang nasional, sekaligus memastikan volatilitas tetap berada dalam koridor yang terkendali. Pernyataan ini disampaikan di tengah dinamika pasar keuangan yang bergerak cepat, di mana sentimen pasar global menjadi faktor dominan yang memengaruhi arus modal masuk dan keluar.
Respons Cepat Melalui Triple Intervention
Bank Indonesia mengungkapkan bahwa strategi stabilisasi dijalankan melalui intervensi di pasar spot, pasar Domestic Non-Deliverable Forward (DNDF), serta pembelian Surat Berharga Negara (SBN) di pasar sekunder. Ketiga instrumen ini dirancang untuk memastikan likuiditas valuta asing tetap memadai sekaligus meredam spekulasi yang dapat memperlebar rentang pelemahan rupiah. Dalam konteks makroekonomi, volatilitas merujuk pada besarnya fluktuasi nilai suatu aset dalam periode tertentu; semakin tinggi volatilitas, semakin sulit pelaku usaha merencanakan biaya impor dan ekspor.
Menurut keterangan otoritas, cadangan devisa Indonesia masih berada pada level yang memadai, yaitu sekitar USD 140 miliar, setara dengan pembiayaan lebih dari enam bulan impor dan pembayaran utang luar negeri pemerintah. Angka ini menjadi bantalan penting ketika terjadi capital outflow jangka pendek. Rasio kecukupan cadangan devisa tersebut juga menjadi indikator bahwa fundamental eksternal masih terjaga meskipun gejolak eksternal meningkat.
Dua Sisi Pandang: Efektivitas versus Keterbatasan
Di satu sisi, langkah cepat Bank Indonesia menunjukkan kredibilitas kebijakan moneter yang kuat. Pelaku pasar menilai respons yang sigap mampu mencegah depresiasi rupiah menjadi tidak terkendali. Data menunjukkan bahwa setelah intervensi, rupiah bergerak stabil pada kisaran tertentu dengan rentang harian yang menyempit dibandingkan pekan sebelumnya. Indeks kepercayaan investor terhadap obligasi negara juga terlihat membaik, tercermin dari yield SBN tenor 10 tahun yang relatif stabil di level 6,8 persen secara year-on-year.
Di sisi lain, sejumlah ekonom mengingatkan bahwa intervensi berulang berpotensi menguras cadangan devisa apabila tekanan global berlanjut dalam waktu panjang. Ketergantungan pada intervensi juga dinilai tidak menyelesaikan akar masalah, yaitu melebarnya defisit transaksi berjalan dan perlambatan ekspor komoditas. Proyeksi pertumbuhan ekonomi global yang direvisi turun menjadi 2,9 persen turut memperbesar risiko capital outflow dari negara berkembang, termasuk Indonesia. Kontra argumen ini menyoroti bahwa stabilitas jangka pendek tidak boleh mengorbankan ruang fiskal dan moneter jangka menengah.
Dampak ke Sektor Riil dan Portofolio Investor
Bagi dunia usaha, volatilitas yang terjaga memberi kepastian dalam perencanaan biaya bahan baku impor. Perusahaan dengan utang berdenominasi dolar AS merasakan langsung manfaat dari pergerakan yang lebih terukur, karena biaya bunga dan pokok pinjaman menjadi lebih prediktabel. Dari sisi pasar modal, aliran dana asing yang kembali masuk ke pasar SBN dan saham berkapitalisasi besar menjadi indikasi awal bahwa valuasi aset domestik kembali menarik setelah koreksi sebelumnya.
"Stabilitas nilai tukar adalah prasyarat bagi masuknya investasi portofolio jangka menengah. Namun, keberlanjutannya sangat bergantung pada konsistensi kebijakan dan perbaikan fundamental eksternal," ujar seorang analis pasar uang di Jakarta.
Ke depan, pelaku pasar mencermati agenda rilis data inflasi dan rapat kebijakan suku bunga sebagai penentu arah tren rupiah. Apabila inflasi tetap terkendali di kisaran sasaran 2,5 plus minus 1 persen, ruang bagi bank sentral untuk menjaga stabilitas kurs akan lebih leluasa. Sebaliknya, apabila terjadi lonjakan harga pangan dan energi, dilema kebijakan antara menjaga daya beli dan menstabilkan kurs berpotensi muncul kembali.
Secara keseluruhan, respons cepat otoritas moneter memperlihatkan bahwa pengelolaan likuiditas dan sentimen pasar dijalankan secara terukur. Meski demikian, keberlanjutan stabilitas rupiah tidak dapat dilepaskan dari perbaikan struktural, mulai dari penguatan ekspor bernilai tambah hingga pendalaman pasar keuangan domestik. Kombinasi antara langkah stabilisasi jangka pendek dan reformasi fundamental akan menjadi kunci dalam menjaga kepercayaan investor sepanjang tahun berjalan.













Comments (0)