 sarah-anjani
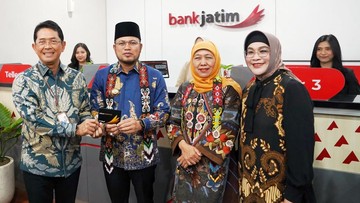
Berdasarkan laporan kinerja perbankan daerah per Oktober 2025, salah satu bank pembangunan daerah di Jawa Timur resmi memperluas cakupan operasionalnya dengan membuka kantor cabang di Balikpapan, Kalimantan Timur, pada Jumat (9/10). Langkah ini menandai upaya institusi keuangan daerah untuk menjembatani peluang usaha dan arus investasi antara pelaku ekonomi di dua provinsi yang memiliki karakteristik ekonomi berbeda namun saling melengkapi.
Latar Belakang Ekspansi dan Konteks Makro
Secara fundamental, ekspansi ini tidak dapat dilepaskan dari tren pertumbuhan ekonomi nasional yang terus menunjukkan ketimpangan spasial. Data Badan Pusat Statistik (BPS) menunjukkan bahwa hingga semester pertama 2025, Jawa Timur masih menjadi penyumbang terbesar produk domestik regional bruto (PDRB) di Pulau Jawa bagian timur, dengan kontribusi mencapai kisaran 14,8 persen terhadap PDB nasional. Di sisi lain, Kalimantan Timur mencatat pertumbuhan ekonomi year-on-year sebesar 5,1 persen, ditopang oleh sektor pertambangan, konstruksi, serta hilirisasi industri yang tengah menjadi agenda prioritas pemerintah.
Pembukaan kantor cabang di Balikpapan menjadi relevan mengingat kota tersebut merupakan pintu gerbang logistik utama Kalimantan Timur, sekaligus lokasi strategis dalam rantai pasok energi dan komoditas. Likuiditas yang melimpah di Jawa Timur, yang tercermin dari rasio loan to deposit ratio (LDR) industri perbankan daerah di kisaran 78–82 persen, membutuhkan penyaluran kredit produktif yang lebih luas. Sebaliknya, Kalimantan Timur membutuhkan tambahan pasokan pembiayaan untuk membiayai proyek infrastruktur dan sektor usaha mikro, kecil, dan menengah (UMKM) yang belum sepenuhnya terlayani perbankan nasional.
Pro: Sinergi Ekonomi dan Penciptaan Nilai Tambah
Di satu sisi, kehadiran kantor cabang baru ini dipandang sebagai langkah strategis untuk memperkuat konektivitas ekonomi antarwilayah. Pelaku usaha di Jawa Timur, terutama sektor manufaktur, makanan olahan, dan perdagangan, selama ini telah memiliki hubungan dagang yang erat dengan Kalimantan Timur. Namun, transaksi pembiayaan sering kali harus melewati perbankan nasional dengan prosedur yang lebih panjang. Dengan adanya kehadiran langsung bank daerah, proses pembukaan rekening, penyaluran kredit modal kerja, hingga layanan transaksi ekspor-impor diharapkan menjadi lebih efisien.
“Ekspansi bank daerah ke luar wilayah asalnya merupakan keniscayaan dalam era integrasi ekonomi. Yang perlu dipastikan adalah kesiapan tata kelola risiko dan kapasitas sumber daya manusia, bukan semata keberanian membuka kantor,” ujar seorang pengamat perbankan dari sebuah lembaga riset independen.
Dari perspektif pelaku usaha, kehadiran bank daerah di Balikpapan dapat mendorong inklusi keuangan di wilayah penyangga Ibu Kota Nusantara (IKN). Proyek IKN yang bergulir sejak 2022 diproyeksikan menyerap anggaran negara hingga Rp466 triliun pada 2024–2025, dan sebagian besar kebutuhan pembiayaan pendukung datang dari swasta. Bank daerah yang memiliki pemahaman terhadap karakter UMKM berpotensi mengisi ceruk pembiayaan yang belum dijangkau bank besar.
Kontra: Tantangan Risiko dan Persaingan yang Ketat
Di sisi lain, langkah ekspansi ini tidak lepas dari sejumlah tantangan fundamental. Industri perbankan di Kalimantan Timur sudah terbilang padat, dengan kehadiran bank-bank nasional berskala besar yang memiliki modal inti jauh lebih besar. Berdasarkan data OJK per Agustus 2025, jumlah kantor bank di Balikpapan mencapai lebih dari 120 unit, mencakup bank persero, bank swasta nasional, dan bank daerah lain. Artinya, persaingan untuk merebut nasabah kredit korporasi maupun ritel akan berlangsung ketat, terutama dalam hal suku bunga dan biaya layanan.
Risiko lain adalah potensi capital outflow jika dana yang dihimpun di Kalimantan Timur justru dialirkan kembali ke kantor pusat di Jawa Timur. Jika hal ini terjadi, ekspansi hanya menjadi perluasan pasar tanpa dampak signifikan terhadap perekonomian lokal. Rasio kredit terhadap simpanan di wilayah baru perlu dijaga agar tidak menciptakan ketergantungan likuiditas dari pusat. Selain itu, sentimen pasar terhadap sektor pertambangan yang masih volatil dapat memengaruhi kualitas portofolio kredit yang disalurkan ke sektor terkait.
Dari sisi valuasi, pembukaan kantor cabang baru memerlukan belanja modal (capital expenditure) yang tidak kecil, mulai dari sewa properti, teknologi informasi, hingga rekrutmen tenaga kerja lokal. Jika proyeksi pertumbuhan kredit di wilayah baru tidak tercapai dalam 2–3 tahun, maka rasio efisiensi (BOPO) berpotensi memburuk dan menekan profitabilitas secara keseluruhan.
Proyeksi dan Prospek ke Depan
Ke depan, keberhasilan langkah ini akan sangat bergantung pada eksekusi strategi bisnis yang terukur. Diperlukan diferensiasi produk, misalnya pembiayaan khusus rantai pasok (supply chain financing) yang menghubungkan pelaku usaha Jawa Timur dan Kalimantan Timur, serta digitalisasi layanan agar biaya operasional tetap terkendali. Jika berhasil, ekspansi ini dapat menjadi model bagi bank daerah lain untuk memperluas jejaring tanpa kehilangan identitas sebagai penggerak ekonomi daerah. Namun, tanpa manajemen risiko yang disiplin, langkah ini berisiko menjadi beban baru di tengah tren konsolidasi industri perbankan nasional yang semakin kompetitif.













Comments (0)