 sarah-anjani
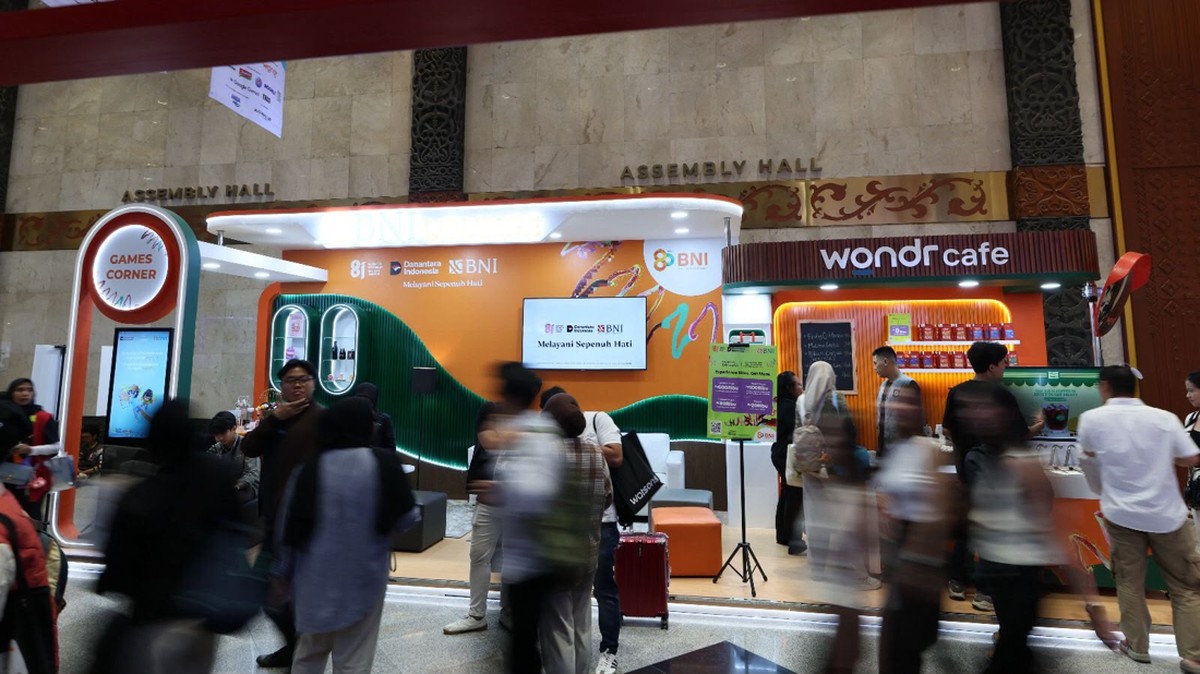
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per awal 2026, sektor ekonomi kreatif menyumbang sekitar 7,8 persen dari Produk Domestik Bruto nasional, atau setara Rp1.400 triliun pada 2025, dengan tren kenaikan year-on-year sekitar 5,2 persen dibanding 2024. Angka ini menempatkan industri kreatif sebagai salah satu penopang pertumbuhan di luar sektor komoditas dan manufaktur. Di tengah momentum tersebut, salah satu bank pelat merah memperkuat posisinya di ekosistem kreatif melalui kemitraan perbankan resmi pada ajang IdeaFest 2026, sebuah festival gagasan tahunan yang mempertemukan pelaku usaha rintisan, pekerja kreatif, dan korporasi.
Kemitraan ini menempatkan bank tersebut sebagai mitra transaksi dan pembayaran resmi selama penyelenggaraan acara. Tema yang diusung tahun ini, Re:Humanize, menyorot peran manusia di tengah percepatan adopsi kecerdasan buatan. Pemilihan tema itu sendiri mencerminkan pergeseran sentimen pasar: setelah dua tahun dominasi narasi otomatisasi, pelaku industri mulai menimbang ulang keseimbangan antara efisiensi mesin dan nilai tambah manusia.
Dorongan Digitalisasi Transaksi di Sektor Kreatif
Dari sisi makro, penetrasi pembayaran digital menjadi salah satu variabel penting. Data Bank Indonesia per kuartal IV 2025 menunjukkan nilai transaksi uang elektronik mencapai Rp1.050 triliun secara tahunan, tumbuh 18,4 persen year-on-year, sementara volume transaksi QRIS menembus 12,1 miliar transaksi. Rasio ini menandakan bahwa infrastruktur pembayaran sudah cukup matang untuk mengakomodasi pelaku kreatif berskala kecil, termasuk pekerja lepas dan usaha mikro di subsektor musik, film, desain, dan konten digital.
Keterlibatan perbankan dalam festival semacam ini bukan sekadar pemasangan logo. Biasanya mencakup penyediaan kanal pembayaran, fasilitas pembiayaan bagi pelaku usaha kreatif, hingga edukasi literasi keuangan. Di satu sisi, langkah ini memperluas basis nasabah dan memperkuat likuiditas dana pihak ketiga, terutama dari segmen muda yang selama ini cenderung menempatkan dana di instrumen non-bank. Di sisi lain, pelaku kreatif memperoleh akses portofolio layanan yang lebih formal, mulai dari rekening bisnis, pinjaman modal kerja, sampai integrasi sistem pembayaran ke dalam platform digital mereka.
Pro dan Kontra Keterlibatan Bank Besar di Ruang Kreatif
Pro: Kehadiran bank besar membawa legitimasi dan disiplin finansial bagi pelaku kreatif yang selama ini bergerak di sektor informal. Akses kredit yang lebih terstruktur berpotensi menaikkan kapasitas produksi dan memperluas pasar ekspor konten. Selain itu, digitalisasi transaksi menurunkan biaya akuisisi pelanggan dan mempercepat perputaran uang di ekosistem acara, yang pada akhirnya menambah penerimaan negara dari Pajak Pertambahan Nilai dan Pajak Penghasilan.
Kontra: Sejumlah pengamat mengingatkan bahwa dominasi institusi keuangan besar dapat mempersempit ruang bagi pemain pembayaran lokal berskala lebih kecil. Ada pula kekhawatiran bahwa gelaran kreatif berubah menjadi ajang akuisisi nasabah semata, sehingga nilai kurasi gagasan dan eksperimen budaya tereduksi. Risiko lain adalah kesenjangan adopsi: pelaku kreatif di kota besar lebih cepat mengadopsi layanan digital, sementara di daerah, inklusi keuangan masih tertinggal dengan indeks literasi keuangan nasional baru sekitar 65,4 persen menurut survei OJK 2025.
"Kolaborasi antara lembaga keuangan dan komunitas kreatif harus diukur bukan dari jumlah transaksi semata, tetapi dari seberapa besar nilai tambah yang tertinggal di tangan pelaku kreatif," ujar seorang ekonom industri kreatif dalam salah satu diskusi panel, yang menekankan pentingnya evaluasi dampak jangka panjang.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, keberlanjutan kemitraan semacam ini akan bergantung pada kemampuan bank menerjemahkan kehadiran di acara menjadi produk yang relevan. Proyeksi pertumbuhan ekonomi kreatif nasional pada 2026 berada di kisaran 6,0 hingga 6,5 persen, lebih tinggi dari proyeksi pertumbuhan ekonomi nasional sekitar 5,1 persen. Jika terealisasi, sektor ini akan semakin menarik bagi institusi keuangan yang mencari segmen dengan valuasi pertumbuhan di atas rata-rata.
Namun, fundamental tetap perlu dijaga. Sentimen pasar terhadap sektor teknologi dan kreatif cukup fluktuatif, terbukti dari koreksi valuasi startup global pada 2023 yang memicu capital outflow dari instrumen berisiko. Karena itu, bank dinilai perlu menyeimbangkan ekspansi dengan manajemen risiko, terutama pada portofolio kredit usaha mikro yang tingkat gagal bayarnya cenderung lebih tinggi. Dari kacamata pembaca awam, sederhananya: digitalisasi membuat uang berpindah lebih cepat, tetapi tanpa pendampingan keuangan, kecepatan itu bisa berbalik menjadi beban utang.
Yang jelas, perpaduan antara tema kemanusiaan, adopsi teknologi, dan dukungan perbankan menunjukkan bahwa masa depan ekonomi kreatif Indonesia tidak akan ditentukan oleh satu aktor saja. Dibutuhkan ekosistem tempat manusia, teknologi, dan modal bekerja dalam proporsi yang seimbang.











Comments (0)