 lukman-hakim
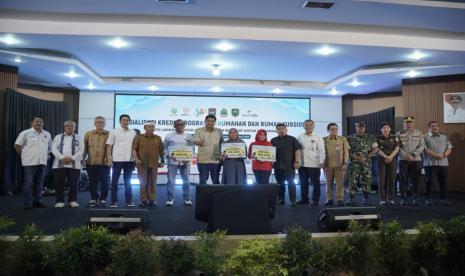
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, penyaluran kredit perumahan nasional (KPR) masih tumbuh di kisaran satu digit, sementara kebutuhan rumah layak di Indonesia terus meningkat dengan backlog yang diperkirakan menembus angka 9,9 juta unit. Di tengah kondisi ini, bank bjb mengambil langkah memperluas akses pembiayaan perumahan melalui kegiatan sosialisasi kredit kepada masyarakat dan pelaku usaha di Bandung. Langkah ini menjadi bagian dari upaya mendukung program pemerintah di sektor perumahan, sekaligus memperkuat portofolio kredit konsumer di tengah tren suku bunga yang masih tinggi.
Mendorong Akses Pembiayaan bagi Masyarakat dan Pelaku Usaha
Dalam kegiatan yang digelar di Bandung, bank bjb menekankan pentingnya literasi kredit perumahan, baik untuk rumah tapak maupun produk pembiayaan lain yang mendukung kebutuhan hunian. Pelaku usaha, khususnya pengembang skala kecil dan menengah, juga menjadi sasaran sosialisasi karena mereka memegang peran strategis dalam penyediaan rumah bagi masyarakat berpenghasilan rendah hingga menengah.
Di satu sisi, langkah ini berpotensi meningkatkan penetrasi kredit perumahan di wilayah Jawa Barat, yang menjadi basis pasar utama bank bjb. Dengan memperluas akses, masyarakat yang sebelumnya terkendala informasi dan persyaratan administratif bisa lebih mudah mengajukan pembiayaan. Ini sejalan dengan proyeksi pertumbuhan kredit konsumer yang diperkirakan membaik seiring stabilnya inflasi dan daya beli.
Di sisi lain, perlu dicermati bahwa ekspansi kredit perumahan tidak lepas dari risiko kenaikan rasio kredit bermasalah (Non Performing Loan/NPL). Pada periode tekanan ekonomi, kemampuan cicilan debitur bisa menurun, sehingga bank perlu menjaga kualitas aset dan likuiditas secara disiplin. Keseimbangan antara pertumbuhan dan kehati-hatian menjadi kunci agar ekspansi ini tidak menciptakan sentimen pasar yang terlalu optimistis tanpa dasar fundamental.
"Pembiayaan perumahan adalah sektor yang berdampak berganda, baik bagi masyarakat maupun sektor riil, sehingga harus dikelola dengan prinsip prudensial," ujar seorang pengamat perbankan, mengingatkan pentingnya manajemen risiko.
Dampak terhadap Portofolio dan Likuiditas Perbankan
Secara fundamental, kredit perumahan merupakan segmen yang relatif stabil karena didukung agunan dan permintaan jangka panjang. Bagi bank bjb, perluasan segmen ini dapat memperkuat portofolio kredit konsumer, yang biasanya memiliki margin lebih menarik dibanding kredit korporasi pada saat likuiditas ketat. Namun, bank tetap perlu memastikan struktur pendanaan, termasuk rasio loan to deposit (LDR), tetap sehat.
Apabila program pemerintah di sektor perumahan berjalan sesuai target, ada potensi kenaikan permintaan kredit secara year-on-year. Hal ini bisa menjadi katalis positif bagi pertumbuhan kredit perbankan daerah, terutama di wilayah dengan aktivitas ekonomi yang menggeliat. Namun, jika suku bunga acuan Bank Indonesia tetap tinggi lebih lama, biaya dana (cost of fund) akan menekan margin dan mempersempit ruang penurunan bunga kredit.
Pro dan Kontra di Tengah Tren Suku Bunga
Pro: ekspansi kredit perumahan mendorong inklusi keuangan, membuka akses bagi kelompok yang belum terlayani, dan mendukung program pemerintah dalam penyediaan rumah layak. Ini juga bisa menciptakan efek berganda bagi sektor konstruksi dan industri terkait.
Kontra: risiko kredit macet meningkat jika terjadi perlambatan ekonomi, sementara persaingan bunga antar bank bisa menekan profitabilitas. Selain itu, ketergantungan pada program subsidi dan insentif pemerintah membuat keberlanjutan pembiayaan rentan terhadap perubahan kebijakan fiskal.
Dengan demikian, keberhasilan perluasan kredit perumahan tidak hanya ditentukan oleh besarnya plafon yang disalurkan, tetapi juga oleh kualitas portofolio dan kemampuan bank menjaga likuiditas. Investor dan pelaku pasar sebaiknya mencermati perkembangan NPL, LDR, serta proyeksi suku bunga sebelum menilai valuasi sektor perbankan secara keseluruhan. Pada akhirnya, langkah bank bjb mencerminkan tren industri yang berusaha menyeimbangkan pertumbuhan dengan kehati-hatian di tengah ketidakpastian global.











Comments (0)