 mega-lestari
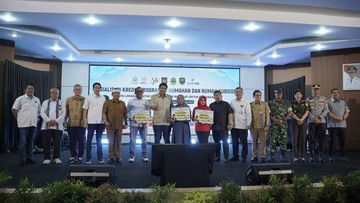
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2024, kredit properti nasional masih mencatatkan pertumbuhan positif di kisaran 6,5 persen secara year-on-year, meski tidak seagresif periode prapandemi yang sempat menembus dua digit. Di tengah tren tersebut, sejumlah bank daerah terus memperkuat perannya dalam menyalurkan kredit perumahan, termasuk kepada segmen pekerja dan pelaku usaha mikro, kecil, dan menengah (UMKM). Langkah ini sejalan dengan program pemerintah yang menargetkan penambahan jutaan unit rumah layak huni setiap tahunnya.
Salah satu pemain yang cukup aktif memperluas akses pembiayaan adalah bank bjb. Perseroan baru saja menggelar sosialisasi kredit perumahan beserta skema subsidi kepada masyarakat, sebagai bagian dari komitmen mendukung program perumahan pemerintah. Kegiatan ini menjadi penting karena menyasar dua kelompok sekaligus: pekerja berpenghasilan tetap dan pelaku UMKM yang selama ini kerap terkendala akses pembiayaan formal.
Mengapa Segmen Perumahan dan UMKM Menjadi Kunci
Secara fundamental, kredit perumahan dan kredit modal kerja UMKM memiliki karakteristik yang saling melengkapi. Kredit perumahan umumnya berjangka panjang, sehingga memberikan stabilitas pendapatan bunga bagi bank. Sementara kredit UMKM berjangka lebih pendek namun bervolume besar, sehingga membantu menjaga likuiditas dan percepatan perputaran dana.
Dari sisi makro, sektor properti menyumbang sekitar 13 hingga 14 persen terhadap produk domestik bruto (PDB) nasional jika dihitung bersama sektor konstruksi dan industri terkait. Setiap unit rumah yang terbangun menciptakan efek berganda (multiplier effect) terhadap ratusan subsektor, mulai dari semen, baja ringan, hingga jasa tenaga kerja konstruksi. Sementara UMKM menyumbang sekitar 61 persen dari PDB dan menyerap lebih dari 97 persen tenaga kerja nasional menurut data Kementerian Koperasi dan UKM.
Kombinasi keduanya membuat program kredit perumahan bagi warga sekaligus UMKM menjadi instrumen yang strategis: mendorong permintaan agregat di sisi properti, sekaligus menjaga daya beli dan produktivitas pelaku usaha kecil.
Dua Perspektif: Peluang dan Tantangan
Di satu sisi, langkah bank daerah memperluas akses kredit perumahan membawa angin segar bagi masyarakat berpenghasilan rendah dan menengah. Skema subsidi yang disosialisasikan memungkinkan suku bunga lebih ringan dibanding kredit komersial penuh, sehingga cicilan bulanan lebih terjangkau. Bagi bank, masuknya segmen ini turut memperluas basis debitur dan mendiversifikasi portofolio kredit yang selama ini didominasi kredit konsumsi dan korporasi.
Di sisi lain, sejumlah tantangan tetap membayangi. Pertama, kualitas kredit. Rasio kredit bermasalah (non-performing loan/NPL) pada segmen UMKM historisnya lebih tinggi dibanding kredit korporasi, sehingga manajemen risiko menjadi krusial. Kedua, kondisi makro ekonomi global yang masih diliputi ketidakpastian dapat memicu capital outflow dan menekan likuiditas perbankan, yang pada akhirnya memengaruhi kemampuan bank menyalurkan kredit jangka panjang.
Ketiga, sentimen pasar terhadap sektor properti belum sepenuhnya pulih. Indeks harga properti residensial Bank Indonesia menunjukkan pertumbuhan yang moderat, mencerminkan permintaan yang belum sepenuhnya kembali ke level optimistis prapandemi. Bagi pengembang, hal ini berarti strategi pemasaran dan skema pembayaran perlu disesuaikan.
"Kredit perumahan bersubsidi memiliki risiko yang relatif terkelola karena didukung penjaminan pemerintah dan target segmen yang jelas. Namun bank tetap harus disiplin dalam analisis kelayakan, terutama untuk debitur UMKM yang arus kasnya musiman," kata seorang pengamat perbankan.
Pro dan Kontra Kebijakan Kredit yang Ekspansif
Pro: Perluasan akses kredit perumahan dan UMKM berpotensi mendorong pertumbuhan ekonomi yang lebih inklusif. Rumah layak huni meningkatkan kesejahteraan, sementara kredit usaha membantu UMKM naik kelas. Bagi bank, diversifikasi ini mengurangi ketergantungan pada segmen korporasi yang siklikalnya tinggi.
Kontra: Ekspansi kredit yang terlalu cepat tanpa penguatan manajemen risiko dapat menimbulkan masalah di kemudian hari. Selain itu, insentif subsidi perumahan berpotensi menciptakan distorsi harga di pasar properti jika tidak dikelola hati-hati, misalnya kenaikan harga lahan yang tidak wajar di kawasan sasaran.
Ke depan, proyeksi pertumbuhan kredit properti dan UMKM akan sangat bergantung pada tiga faktor: arah suku bunga acuan Bank Indonesia, stabilitas nilai tukar rupiah, dan efektivitas penyaluran stimulus fiskal. Jika ketiganya kondusif, target pertumbuhan kredit perumahan di kisaran 7 hingga 8 persen year-on-year pada tahun mendatang masih realistis. Namun bila gejolak global berlanjut, bank perlu memprioritaskan likuiditas dan kualitas aset di atas ekspansi. Yang terpenting, program ini bukan sekadar soal angka penyaluran. Bagaimana kredit tersebut benar-benar sampai ke warga yang membutuhkan rumah, dan kepada UMKM yang butuh suntikan modal untuk bertahan, adalah ukuran sesungguhnya dari keberhasilan sebuah kebijakan pembiayaan.







Comments (0)