 yudi-kurniawan
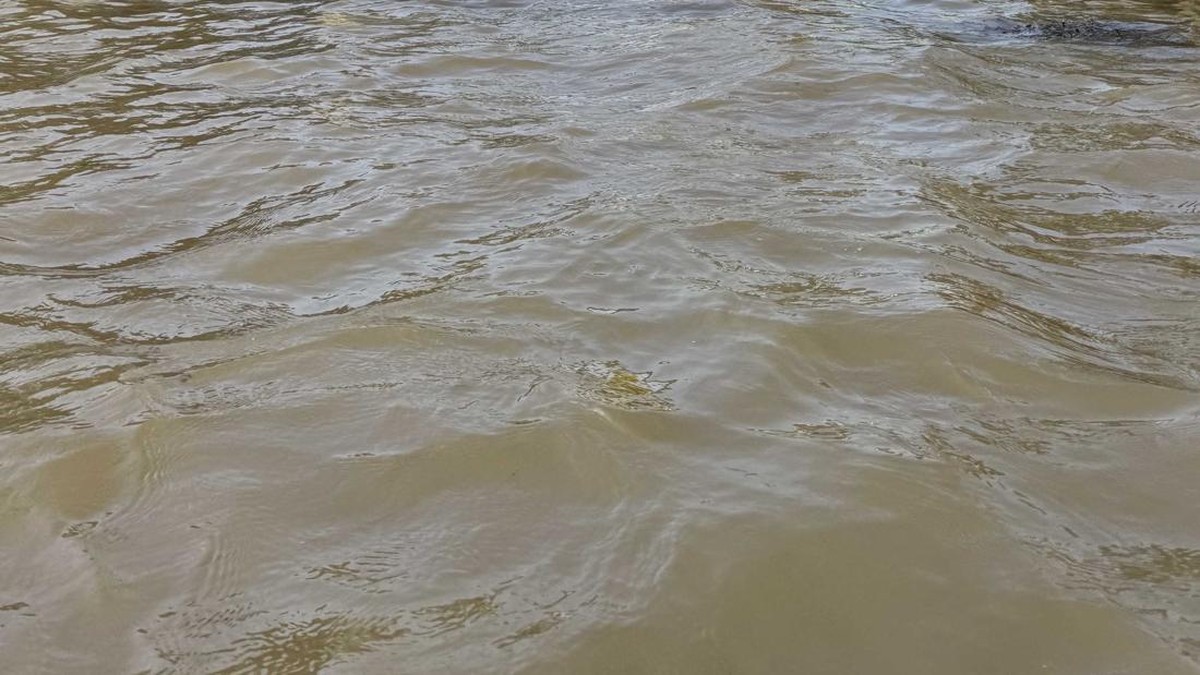
Berdasarkan data yang dihimpun dari laporan otoritas penanggulangan bencana dan sejumlah lembaga meteorologi internasional per awal periode pasca-bencana, curah hujan ekstrem yang disertai jebolnya tanggul di sepanjang aliran Sungai Kuning telah memicu banjir berskala masif di kawasan tengah dan timur China. Angka sementara menyebutkan hampir 2 juta jiwa menjadi korban dalam peristiwa yang oleh banyak pengamat disebut sebagai salah satu bencana hidrometeorologi terburuk dalam beberapa dekade terakhir. Dampaknya tidak hanya bersifat kemanusiaan, tetapi juga mengguncang sendi-sendi perekonomian kawasan yang selama ini menjadi motor pertumbuhan nasional.
Skala Kerusakan dan Tekanan pada Aktivitas Ekonomi
Banjir yang melanda wilayah hilir Sungai Kuning dikenal sebagai sabuk industri strategis. Kawasan tersebut menampung sejumlah klaster manufaktur, pusat logistik, serta jaringan transportasi darat yang menghubungkan pelabuhan-pelabuhan utama di pesisir timur. Jika mengacu pada pola bencana serupa pada periode 1998 dan 2010, kerusakan infrastruktur akibat banjir besar di kawasan ini berpotensi menekan produk domestik bruto (PDB) regional sebesar 0,5 hingga 1,2 persen dalam jangka pendek, tergantung kecepatan pemulihan rantai pasok.
Dalam terminologi ekonomi, PDB adalah nilai total barang dan jasa yang dihasilkan suatu wilayah dalam periode tertentu. Ketika banjir melumpuhkan pabrik, jalan, dan jaringan listrik, kapasitas produksi menurun, sehingga angka PDB ikut tertekan. Yang lebih mengkhawatirkan adalah gangguan pada likuiditas perusahaan: banyak pelaku usaha kehilangan pendapatan operasional sementara kewajiban utang tetap berjalan. Ini berpotensi memicu gelombang gagal bayar di sektor usaha kecil dan menengah.
"Bencana sebesar ini menciptakan guncangan sisi penawaran yang khas, di mana kapasitas produksi hancur lebih cepat daripada kemampuan pasar menyesuaikan diri," ujar seorang ekonom senior yang meneliti ekonomi regional Asia Timur.
Pro: Potensi Stimulus dan Rebound Pascabencana
Di satu sisi, sejarah menunjukkan bahwa ekonomi kawasan bencana kerap mengalami apa yang disebut rebound atau pemulihan cepat. Pasca banjir besar 1998, belanja pemerintah untuk rekonstruksi melonjak dan mendorong pertumbuhan sektor konstruksi hingga dua digit pada tahun berikutnya. Pola serupa terlihat pada 2010, ketika investasi infrastruktur menciptakan lapangan kerja baru dan mengerek kembali aktivitas ekonomi dalam waktu sekitar 12 hingga 18 bulan.
Pemerintah pusat diperkirakan akan menggelontorkan dana rekonstruksi berskala besar. Secara teori, injeksi fiskal ini berfungsi sebagai stimulus yang menopang permintaan agregat di tengah melemahnya konsumsi rumah tangga. Sektor semen, baja, alat berat, dan jasa konstruksi berpotensi menjadi penerima manfaat utama. Bagi investor, momen ini sering dipandang sebagai titik masuk bagi portofolio yang berorientasi jangka panjang, meski dengan catatan risiko eksekusi yang tinggi.
Kontra: Risiko Capital Outflow dan Tekanan Fiskal
Di sisi lain, dampak negatifnya jauh lebih kompleks. Bencana ini memperparah tekanan fiskal karena pemerintah harus mengalihkan anggaran dari pos pembangunan produktif ke belanja darurat. Rasio utang terhadap PDB berpotensi meningkat, sementara penerimaan pajak dari kawasan terdampak menurun drastis. Kombinasi ini menciptakan apa yang disebut crowding out, yakni kondisi ketika belanja negara yang membengkak menekan ruang investasi swasta.
Yang tak kalah penting adalah risiko capital outflow, yaitu arus keluar modal asing dari pasar keuangan domestik. Ketika sentimen pasar memburuk akibat bencana, investor asing cenderung menarik dananya dari saham dan obligasi, sehingga nilai tukar mata uang lokal melemah dan biaya impor naik. Dalam konteks ekonomi global yang sedang dilanda ketidakpastian, guncangan ini bisa mempercepat pelemahan valuasi aset domestik.
Selain itu, kerusakan lahan pertanian di sekitar aliran sungai mengancam pasokan pangan. Jika produksi padi dan gandum terganggu, harga pangan bisa melonjak dan memicu inflasi. Inflasi yang tidak terkendali akan menggerus daya beli rumah tangga, menciptakan lingkaran umpan balik negatif antara konsumsi yang melemah dan pertumbuhan yang melambat.
Proyeksi dan Sentimen Pasar ke Depan
Berdasarkan proyeksi awal sejumlah lembaga riset, dampak neto bencana ini terhadap PDB nasional kemungkinan berkisar antara minus 0,3 hingga minus 0,8 persen untuk tahun berjalan, dengan asumsi proses rekonstruksi berjalan lancar. Namun, angka ini sangat sensitif terhadap dua variabel: kecepatan pencairan dana rehabilitasi dan stabilitas sentimen pasar global.
Tren jangka menengah akan sangat bergantung pada kemampuan otoritas moneter menjaga stabilitas nilai tukar serta memastikan likuiditas perbankan tetap memadai. Jika bank sentral mampu menyerap guncangan awal dengan intervensi yang terukur, risiko capital outflow dapat diminimalkan. Sebaliknya, keterlambatan respons akan memperbesar kerentanan fundamental ekonomi terhadap spekulasi pasar.
Dari perspektif kemanusiaan, angka korban yang mendekati 2 juta jiwa mencerminkan betapa besar kerentanan kawasan terhadap perubahan iklim dan lemahnya tata kelola infrastruktur air. Bagi pelaku pasar, pertanyaan utamanya bukan lagi apakah ekonomi akan terguncang, melainkan seberapa cepat dan seberapa kuat daya pulihnya. Dalam bahasa ekonomi, ini adalah ujian bagi resiliensi fundamental sebuah kawasan yang selama ini menjadi tulang punggung pertumbuhan global.











Comments (0)