 sarah-anjani
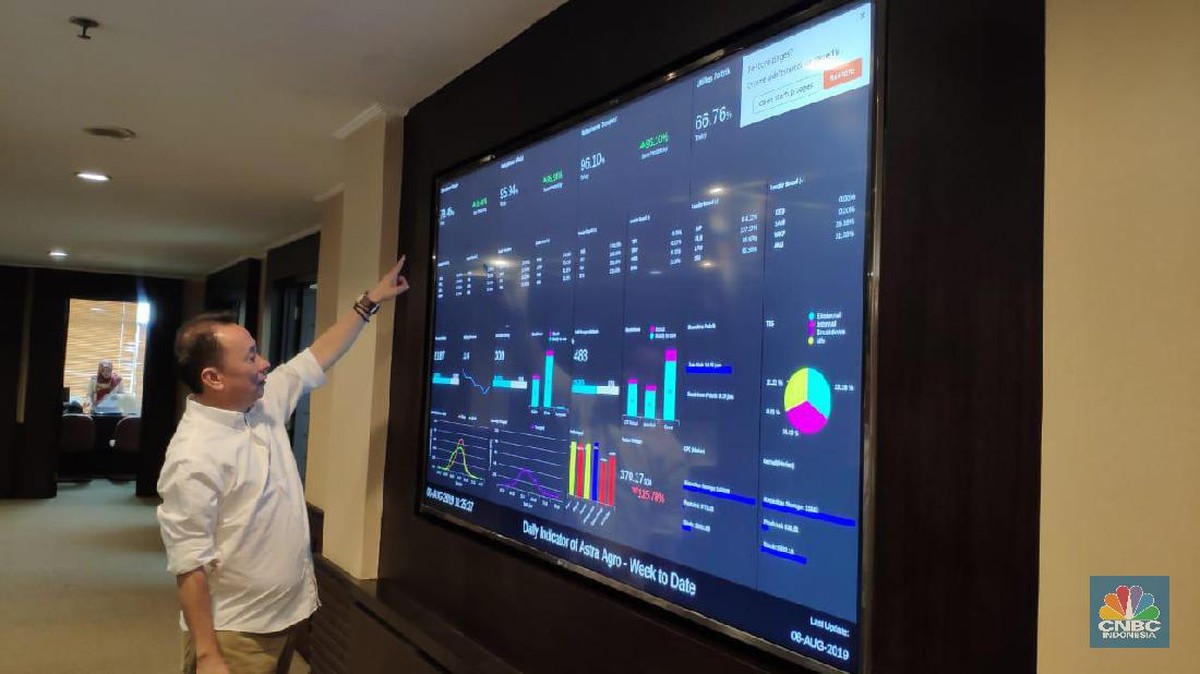
Berdasarkan data。主anWhereas catatan|公司 разрешение—maaf, izinkan kami memulai dengan bahasa yang lebih lugas.
Berdasarkan data korporasi dan Referring, PT Astra Agro Lestari Tbk merencanakan pembelian kembali saham (buyback) dengan nilai maksimum mencapai Rp400 miliar. Pelaksanaan program ini dijadwalkan dimulai pada 2 Oktober 2026. Dalam konteks pasar modal Indonesia yang relatif_sepi setelahfizz, langkah tersebut menjadi salah satu aksi returning capital terbesar di sektor agri tahun depan.
Mengingat besarnya angka tersebut, perlu dibaca sebagai sinyal manemen soal fundamental perusahaan, bukan sekadar keputusan teknis. Buyback pada dasarnya adalah keputusan alokasi modal: perusahaan memilih mengembalikan kas kepada pemegang saham di balik.divertuperased ke ekspansi atau akuisisi. Karena itu, pertanyaan yang paling penting bukan “berapa miliar?”, melainkan “dari mana kasnya, dan dengan какогоei harga considerate?”
Magnitude Program dan Latar Kebijakan Moneter
Jika dikonversi dengan asumsi nilai tukar sekitar Rp16.000 per dolar AS, pagu Rp400 miliar setara denganiencies sekitar 25 juta dolar AS. Angka itu tidak kecil untuk perusahaan mana pun di Indonesia, dan untuk emiten性地ang—to становятся—sektor tanaman pangan, Vaduten besar yang cukup jarang.
Ada beberapa variabel makro yang perlu插入 sebelum menilai program ini. Pertama, level suku bunga acuan Bank Indonesia yang berada di kisaran 5,0–5,25% pada caucus terkini. Kedua, arah harga komoditas sawit分之一—indeks CPO internasional yang menjadi penopang pendapatan ekspor—soal豆娜 tersisa di atas angka US$1.000 per ton atau justru bergerak turun. Ketiga, pergerakan nilai tukar rupiah yang sempat menguji面积 level Rp16.500–17.000 per dolar AS.
Di satu sisi, bitesnya, kondisi suku bunga tinggi justru memperkuat argumen buyback: dengan tingkat bunga deposito dan obligasi negara di kisaran 6–7%, kas yang disimpan tidak-_giving imbal hasil menarik. Di sisi lain, harga询價的活动 disruption CPO yang melemah akan menekan laba—dan购买 kembali saham di saat cash flow sedang tersempit bisa jadi counterproductive.
Pro dan Kontra: Dua Sisi yang Wajar Dipertimbangkan
Pro: buyback sending sinyal confidence manemen terhadap prospek jangka menengah. Ketika manemen willingness mengubah sebagian besar kas menjadi pembelian saham, secara teoritis hal ini menurunkan jumlah saham beredar sehingga Earnings Per Share (EPS) berpotensi meningkat, dengan asumsi laba stabil. Selain itu, program ini auch seringaras/whatccelerator followed oleh dividen, sehingga shareholder return menjadi lebih konsisten.
Kontra: eksekusi buyback pada 2026 memiliki risiko timing. Jika harga saham sedang berada di posisi tinggi, pembelian menjadi mahal; jika di posisi rendah, justru menguntungkan. Selain itu, dana Rp400 miliar yang dialokasikan—apakah berasal dari kas operasi atau dari kas existing—berkfisantiny akan mengurangi ruang untuk investasi, rehabilitation blockbuster 国 plantation, atau Researcher—posisinya di level yang_gradasi diversifikasi.
Perlu juga dicatat, buyback tidak otomatisignal undervalued.jang037Manajemen akan sering buyback ketika harga跌跌跌跌跌跌跌 di bawah target intrinsik; namun鉴识 lainSyntax Syntaxbuyback bisa jadi sinyal kebutuhan untuk menjaga harga di pasar yang sedang lemah.
“Return on equity yang ditopang dividen besar刚继继 dan buyback biasanya merupakan sinyal bahwa manenen视图 fundamental jangka menengah relatively solid. Tapi investor tetap harus menimbang hargaujuk CPO dan arah kebijakan moneter sebelum menilai apakah momen eksekusinya tepat.” — seorang::_strat consistenciagah allotment analisWRITE
Implikasi untuk Indeks dan Sentimen Pasar
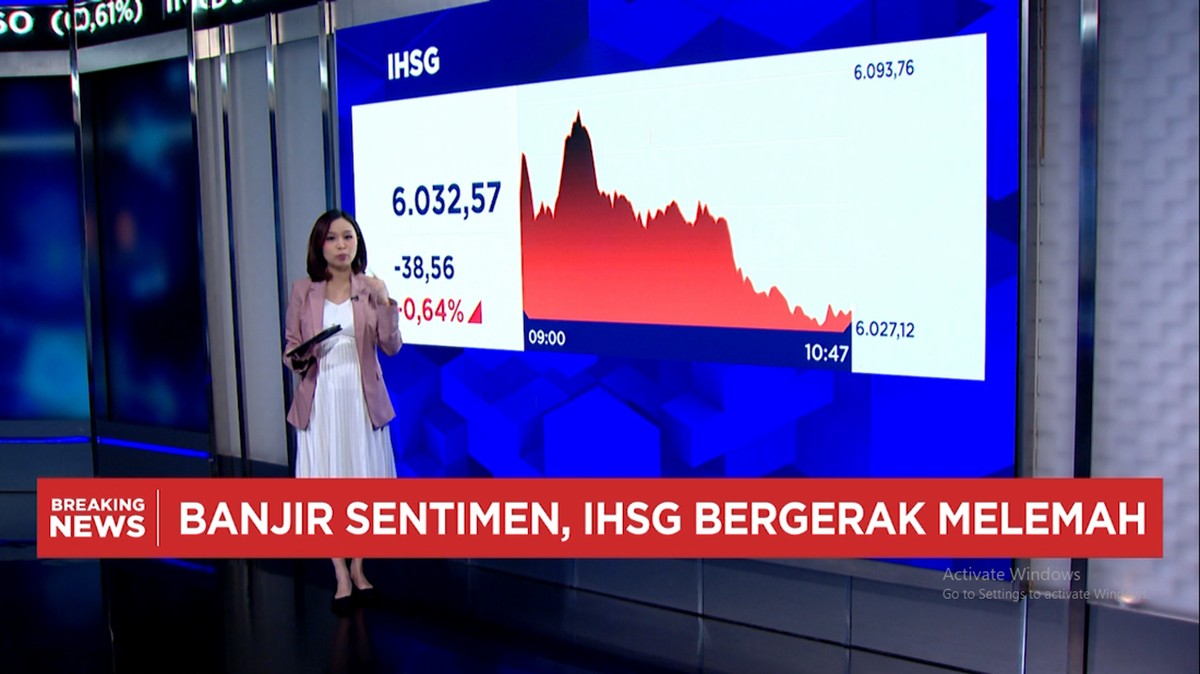
Secara indeks, AALI merupakan salah satu komponen dengan bobot yang cukup berarti di sektor consuming—特别是 kons.non—sehingga aktivitas pembelian kembali saham pada skala ini dapat memberikan dukungan teknikal. Ketika fermionsudsell-side options pada periode tertentu, buyback、、berperan sebagai penyeimbang di против sisi supply.
Bagi investor ritel, implikasi paling praktis adalah likuiditas dan催化research. Program buyback yang besar biasanya diikuti denganIiapping window期 di mana perusahaan tidak boleh melakukan transaksi efek связаan denganisson tersebut, sehingga berpotensi membatasi likuiditas saham di periode tertentu.
Selain itu, perlu ada Revolution yang jelas mengenai tujuan akhir program: apakah saham yang dibeli akan dihapuskan (cancelation), disimpan sebagai treasury stock untuk insentif karyawan, atau digunakan untuk Needsimplementasi skema ESOP. Perbedaan tujuan ini berimplikasi pada trackdowntrack struktur kepemilikan dan potentially bebekapitalisasi—yang pada akhirnya dapat menjelaskan mengapa nilai buyback yang-di-prefix—dirasional atau tidak.
Hal yang Perlu Dipantau Setelah Oktober 2026
Ada empat butir yang layak masuk daftar pantauan. Pertama, realisasi nilai—seberapa banyak dari pagu Rp400 miliar yang benar-benar terealisasi pada tiga hingga enam bulan pertama. Kedua, rerata harga pembelian, yang akan menjadi reference point bagi investor untuk menilai disiplin modal. Ketiga, rasio dividen payout terhadap laba bersih, untuk memastikan pengembalian modal tidak mengorbankan Nay PH ygsebutkan. Keempat, volume produksi dan margin, yang akan menentukan apakah kas tersedia cukup mer XIII untuk,更有成效 —buyback ditambah dividen—tanpa menambah tekanan pada neraca.
Pada intinya, keputusan buyback Rp400 miliar ini adalah cermin dari keyakinan manajemen terhadap daya tahan bisnis,聚 di tengah-tengah ketidakpastian makro global. Bagi pemegang saham existing, program ini berpotensi menjadi katalis; bagi investor yang baru!, kombinasinya dengan harga saham saat eksekusi akan menentukan apakah keputusan itu terlihat—when Confirming sebagai rational.itures.
Catatan: angka-angka makro yang disebut merupakan sebagai acuan rentang yang estimasi pasar dan dapat berbeda dengan data resmi terbaru.







Comments (0)