 lukman-hakim
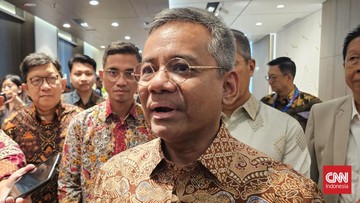
Berdasarkan data Bank Indonesia dan BPS per 30 September 2026, harga minyak mentah Indonesia atau Indonesian Crude Price tercatat berada pada level 86 dolar AS per barel, mengalami kenaikan sekitar 14 persen dibandingkan rata-rata semester I 2026 yang berada di kisaran 75 dolar AS per barel. Pada periode yang sama, inflasi nasional secara year-on-year tercatat sebesar 2,8 persen, sementara nilai tukar rupiah bergerak di kisaran Rp16.450 per dolar AS. Menteri Keuangan menjelaskan bahwa gejolak pasokan global, khususnya di jalur distribusi Selat Hormuz, memiliki keterkaitan langsung dengan penyesuaian biaya bahan bakar di dalam negeri karena struktur impor dan acuan harga internasional yang digunakan Indonesia.
Selat Hormuz merupakan jalur sempit yang menyalurkan hampir 21 juta barel per hari atau sekitar 20 persen dari kebutuhan minyak cair global. Ketika terjadi ketegangan geopolitik maupun hambatan logistik di kawasan tersebut, premi risiko langsung tercermin pada indeks harga minyak Brent dan West Texas Intermediate, yang kemudian menular ke Mean of Platts Singapore sebagai acuan biaya pengadaan BBM di Asia Tenggara. Tren ini menunjukkan bahwa meskipun Indonesia memiliki produksi domestik, ketergantungan terhadap impor minyak mentah dan BBM jadi yang mencapai lebih dari 500 ribu barel per hari membuat fundamental pasar domestik sangat sensitif terhadap sentimen pasar global.
Transmisi Harga Minyak Global ke BBM Domestik
Mekanisme transmisi kenaikan harga minyak dunia ke harga BBM di Indonesia berlangsung melalui tiga kanal utama, yaitu biaya pengadaan minyak mentah, biaya pengolahan dan pengangkutan, serta pergerakan kurs rupiah terhadap dolar AS. Dalam struktur biaya Pertamina, komponen minyak mentah berkontribusi hingga 85 persen dari harga pokok penjualan BBM. Artinya, setiap kenaikan 10 dolar AS per barel pada ICP berpotensi menambah beban impor dan kompensasi energi hingga puluhan triliun rupiah dalam satu tahun anggaran, tergantung volume konsumsi yang tahun ini diproyeksi mencapai 82 juta kiloliter.
Di satu sisi, penyesuaian harga BBM nonsubsidi mengikuti pergerakan pasar dinilai sebagai langkah menjaga fundamental keuangan negara dan badan usaha. Jika harga jual di dalam negeri ditahan jauh di bawah harga keekonomian, selisihnya akan berubah menjadi beban subsidi, kompensasi, serta tekanan likuiditas bagi Pertamina dan mitra distribusinya. Proyeksi Kementerian Keuangan menunjukkan rasio subsidi energi terhadap belanja negara bisa melebar dari 6,2 persen menjadi 7,8 persen apabila ICP bertahan di atas 90 dolar AS per barel selama tiga bulan berturut-turut tanpa penyesuaian harga.
Penyesuaian harga energi tidak bisa dilepaskan dari keseimbangan antara keberlanjutan fiskal dan daya beli masyarakat, sehingga setiap kebijakan harga harus dikalibrasi dengan bantalan sosial yang tepat dan berbasis data, kata seorang ekonom senior yang menyoroti pentingnya transparansi formula harga dan waktu penyesuaian bertahap.
Tekanan Fiskal dan Risiko Inflasi Energi
Dalam APBN 2026, pemerintah mengalokasikan anggaran subsidi dan kompensasi energi sebesar Rp212,5 triliun, dengan asumsi dasar ICP 78 dolar AS per barel dan kurs Rp16.000 per dolar AS. Realisasi ICP yang kini melampaui asumsi sebesar 8 dolar AS per barel menimbulkan risiko pelebaran defisit fiskal dari target 2,48 persen terhadap produk domestik bruto. Pemerintah menghadapi pilihan sulit antara menambah belanja subsidi, memangkas belanja lain, atau melakukan penyesuaian harga jual eceran untuk BBM tertentu agar rasio utang yang kini berada di level 39,2 persen terhadap PDB tetap terkendali.
Dampak lanjutan dari kenaikan harga BBM adalah tekanan terhadap inflasi dari kelompok administered prices dan volatile food. Data historis BPS menunjukkan setiap kenaikan 10 persen harga BBM bersubsidi dapat menyumbang tambahan inflasi sekitar 0,6 hingga 1,2 poin persentase secara year-on-year dalam tiga bulan pertama. Kenaikan biaya transportasi logistik sebesar 8 hingga 12 persen biasanya diteruskan ke harga barang kebutuhan pokok, ongkos angkutan umum, dan tarif jasa. Pada tahun pembanding 2022, ketika ICP sempat menyentuh 108 dolar AS per barel, inflasi nasional mengalami kenaikan dari 3,5 persen menjadi 5,5 persen hanya dalam kurun empat bulan.
Di sisi lain, menahan harga BBM di tengah lonjakan minyak dunia bukan tanpa konsekuensi positif dalam jangka pendek. Daya beli rumah tangga, khususnya kelompok menengah bawah yang mengalokasikan hingga 15 persen pengeluarannya untuk transportasi dan energi, dapat terlindungi. Konsumsi rumah tangga yang berkontribusi lebih dari 54 persen terhadap PDB tetap terjaga, sehingga pertumbuhan ekonomi kuartal III 2026 yang diproyeksi berada di kisaran 5,1 persen tidak terganggu oleh pelemahan permintaan domestik. Namun para analis mengingatkan bahwa perlindungan semacam ini bersifat sementara dan membutuhkan ruang fiskal yang cukup.
Fundamental Ekonomi dan Proyeksi Sentimen Pasar
Dari sudut pandang pasar keuangan, lonjakan harga minyak global sering dimaknai ganda oleh investor. Di satu sisi, kenaikan harga komoditas dapat memperbaiki kinerja ekspor dan neraca perdagangan Indonesia sebagai produsen batu bara, gas, dan minyak sawit, sehingga menopang surplus perdagangan yang pada Agustus 2026 tercatat sebesar 2,9 miliar dolar AS. Di sisi lain, sentimen pasar cenderung negatif apabila kenaikan harga minyak disertai pelemahan rupiah dan kekhawatiran capital outflow dari pasar obligasi dan saham. Indeks Harga Saham Gabungan sempat mengalami penurunan 1,8 persen dalam sepekan ketika harga Brent menembus 92 dolar AS per barel, mencerminkan pergeseran portofolio investor asing ke aset yang dianggap lebih aman.
Kondisi likuiditas domestik juga menjadi perhatian. Otoritas Jasa Keuangan per akhir Agustus 2026 mencatat rasio kredit bermasalah perbankan tetap rendah di level 2,3 persen, sementara pertumbuhan kredit mencapai 11,4 persen secara year-on-year. Namun apabila biaya energi naik berkepanjangan, margin usaha sektor transportasi, manufaktur, dan UMKM berpotensi tergerus hingga 5 hingga 7 persen, yang pada akhirnya memengaruhi kemampuan bayar dan kualitas aset bank. Valuasi saham emiten energi di satu sisi mengalami kenaikan karena ekspektasi laba yang lebih tinggi, tetapi valuasi emiten konsumer dan transportasi justru tertekan karena proyeksi penurunan daya beli.
Ke depan, proyeksi sejumlah lembaga internasional menempatkan harga minyak Brent pada kisaran 85 hingga 95 dolar AS per barel hingga akhir 2026, dengan risiko kenaikan lanjutan apabila eskalasi di Selat Hormuz berkepanjangan. Bagi Indonesia, kunci mitigasi terletak pada kombinasi kebijakan yang berimbang, yaitu menjaga stok operasional BBM nasional selama 23 hari, memperkuat lindung nilai terhadap fluktuasi kurs, mempercepat diversifikasi energi, serta menyiapkan bantalan sosial yang terukur. Tanpa langkah tersebut, setiap gejolak harga minyak dunia akan selalu diterjemahkan secara otomatis menjadi tekanan biaya di stasiun pengisian bahan bakar domestik dan menjadi ujian bagi ketahanan fiskal serta stabilitas harga secara keseluruhan.









Comments (0)