 sarah-anjani
Berdasarkan rancangan fiskal pemerintah per September 2026, anggaran sebesar Rp 3,8 triliun dialokasikan untuk membuka rekening bank berskala massal bagi warga berusia minimal 17 tahun. Nantinya, setiap rekening penerima dimulai dengan setoran awal Rp 50 ribu. Bila seluruh anggaran dibagi oleh nominal setoran, kapasitas teorinya menampung sekitar 76 juta rekening, meski realisasinya bergantung pada verifikasi data, plafon per segmen, dan mekanisme penyerapan di lapangan.
Cakupan Anggaran dan Sasaran Penerima
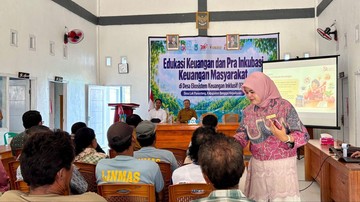
Nominal Rp 50 ribu per rekening tergolong kecil dibanding kebutuhan rumah tangga bulanan, namun total anggaran menempatkan program ini dalam prioritas fiskal yang tidak ringan. Struktur demografi Indonesia yang didominasi usia produktif membuat kelompok 17 tahun ke atas mencakup populasi sangat luas, sehingga tidak seluruh penduduk otomatis memperoleh manfaat identik. Prioritas kemungkinan diarahkan kepada segmen unbanked dan underbanked—istilah untuk masyarakat yang belum sama sekali atau hanya sebagian kecil mengakses layanan keuangan formal.
Di satu sisi, penyertaan usia 17 tahun dinilai strategis karena mencakup pelajar, pekerja pemula, dan rumah tangga muda yang baru masuk ke ekosistem pembayaran digital. Di sisi lain, rentang sasaran yang lebar meningkatkan risiko duplikasi identitas serta rekening dorman, yaitu akun yang dibuka namun tidak dipakai aktif setelah setoran awal masuk.
Pro: Inklusi Keuangan dan Stimulus Konsumsi
Pendukung program menekankan dampak ganda. Pertama, perluasan inklusi keuangan. Survei inklusi keuangan OJK beberapa tahun terakhir menempatkan capaian nasional di kisaran 70 persen, yang berarti sebagian signifikan penduduk masih di luar jangkauan bank formal. Rekening bank, walau saldonya kecil, berfungsi sebagai gerbang menuju dompet digital, pembayaran tagihan, sampai penyaluran bantuan sosial berbasis akun di masa depan.
Kedua, efek stimulus pada level mikro. Bagi rumah tangga berpenghasilan harian, tambahan likuiditas Rp 50 ribu bersifat inkremental dan cepat berputar ke warung, transportasi, atau kebutuhan sekolah. Dalam teori ekonomi, kelompok berpendapatan rendah memiliki marginal propensity to consume tinggi—alias tambahan pendapatan mayoritas langsung dikonsumsi—sehingga multiplier effect terhadap aktivitas ekonomi lokal relatif cepat terasa meski nominal per orang kecil.
Aspek ketiga adalah formalisasi transaksi. Aliran dana non-tunai meningkatkan jejak audit, memudahkan pemantauan arus kas bantuan, dan berpotensi menurunkan biaya distribusi kebijakan berikutnya karena infrastruktur akun sudah tersedia.
Kontra: Efisiensi Fiskal dan Risiko Penyerapan
Di sisi lain, kritik terhadap skema ini juga substansial. Dari sudut efisiensi, Rp 3,8 triliun untuk setoran awal sekali pakai memunculkan pertanyaan cost-benefit. Biaya administrasi pembukaan massal—verifikasi identitas, koordinasi perbankan, literasi, dan pencegahan fraud—dapat menggerus manfaat bersih bila tidak dikelola ketat.
Risiko rekening mati nyata. Pengalaman penyaluran dana sebelumnya menunjukkan sebagian akun penerima berhenti bertransaksi begitu dana awal habis. Tanpa desain lanjutan seperti pengisian ulang berkala, integrasi program produktivitas, atau insentif transaksi, saldo Rp 50 ribu berpotensi menjadi formalitas administratif semata.
Ada pula implikasi terhadap sentimen pasar fiskal. Defisit yang melebar untuk pos konsumtif dapat menambah tekanan pada rasio utang terhadap PDB, walau pemerintah dapat berargumen besaran program relatif kecil dibanding total belanja negara. Pelaku pasar biasanya menimbang kredibilitas ruang fiskal sebelum mengarahkan capital outflow atau inflow pada aset obligasi negara.
Proyeksi Jangka Panjang dan Tantangan Implementasi
Keberhasilan tidak cukup diukur dari jumlah rekening terbuka. Indikator kunci mencakup retention rate—persentase rekening aktif setelah 6–12 bulan—serta frekuensi transaksi. Jika retention tinggi dan pembayaran digital tumbuh, fondasi ini bisa menopang kredit usaha mikro, asuransi sederhana, atau pengelolaan keuangan berbasis aplikasi. Jika tidak, anggaran terbaca sebagai transfer simbolis dengan dampak struktural terbatas.
Ketimpangan akses digital juga perlu diwaspadai. Warga di wilayah dengan penetrasi internet rendah atau literasi perbankan terbatas bisa kesulitan mempertahankan penggunaan akun. Tanpa pendampingan, kesenjangan inklusi justru melebar antara kota dan desa.
Secara fundamental, kebijakan ini mencerminkan dilema klasik antara jangkauan luas dan kedalaman dampak. Program massal mudah dikomunikasian dan cepat menaikkan jumlah rekening nasional, namun kualitas transformasi keuangan bergantung pada ekosistem pendukung: literasi, konektivitas, dan kontinuitas program.
Kesimpulan Analisis
Program rekening massal dengan anggaran Rp 3,8 triliun dan setoran awal Rp 50 ribu memiliki dua sisi berimbang. Pro: memperluas akses bank formal, menstimulasi konsumsi kelompok marginal, serta menyiapkan infrastruktur penyaluran berbasis akun. Kontra: risiko rekening dorman, efisiensi anggaran yang dipertanyakan, dan ketergantungan pada desain lanjutan agar manfaat tidak berhenti pada pembukaan rekening. Karena itu, evaluasi ke depan harus memuat bukan hanya jumlah akun, tetapi juga aktivitas transaksi, inklusi aktif, dan kontribusi nyata terhadap pertumbuhan ekonomi yang lebih inklusif.







Comments (0)