 lukman-hakim
Berdasarkan data BPS dan publikasi OJK mengenai Survei Nasional Literasi dan Inklusi Keuangan (SNLIK), fundamental ketahanan finansial rumah tangga Indonesia masih menyisakan pekerjaan rumah. Pada ronde 2022, indeks literasi keuangan nasional tercatat 65,43 persen, sedangkan inklusi keuangan berada di 75,02 persen. Selisih tersebut menunjukkan bahwa sebagian masyarakat sudah punya rekening atau akses pinjaman, namun belum tentu memahami biaya, risiko, dan hak konsumennya. Dari sisi struktur ekonomi, usaha mikro, kecil, dan menengah diperkirakan menyumbang sekitar 60 persen produk domestik bruto dan menyerap hampir 97 persen tenaga kerja. Karena itu, cara warga mengatur pemasukan dan pengeluaran bukan hanya persoalan rumah tangga; keputusan keuangan skala kecil itu turut membentuk tren daya beli, simpanan formal, dan likuiditas perbankan daerah.
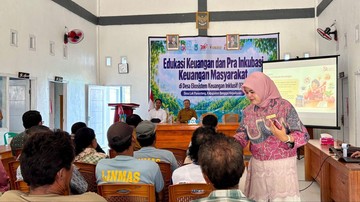
Di Kabupaten Banggai Kepulauan, Sulawesi Tengah, pola ekonomi rumah tangga banyak bertumpu pada hasil pertanian, perkebunan, dan penangkapan ikan. Pendapatan kelompok ini cenderung bergerak mengikuti musim, sehingga bulan panen atau musim tangkap yang melimpah bisa diikuti periode pendapatan yang menipis. Otoritas Jasa Keuangan (OJK) menggencarkan edukasi keuangan di wilayah kepulauan tersebut, dengan sasaran utama petani dan nelayan. Pilihan sasaran itu relevan: tanpa perencanaan arus kas, uang yang masuk sekaligus mudah habis untuk konsumsi nonprioritas, sementara kebutuhan produktif seperti benih, bahan bakar, atau perbaikan perahu ditutup lewat utang berbunga tinggi.
Mengapa Nelayan dan Petani Menjadi Prioritas
Di satu sisi, edukasi keuangan untuk kelompok berpendapatan musiman menawarkan manfaat langsung. Literasi yang memadai membantu rumah tangga menyusun anggaran sederhana, menyediakan dana darurat, dan mencatat pemasukan—langkah yang sering diremehkan tetapi menentukan rasio simpanan terhadap pendapatan. Pemahaman tentang produk tabungan formal, kredit usaha rakyat, maupun asuransi mikro juga menekan ketergantungan pada pinjaman informal yang bunganya tidak terkontrol. Di era digital, edukasi semacam ini sekaligus menjadi perisai terhadap ajakan pinjaman online ilegal; OJK dan Satgas Waspada Investasi secara berkala menutup ratusan platform tak berizin setiap tahun. Dengan bekal itu, masyarakat dapat membandingkan biaya per layanan, membaca kontrak, dan memilih kanal resmi alih-alih tergiur iming-iming pencairan cepat.
Di sisi lain, literasi saja belum cukup bila infrastruktur keuangan tidak menjangkau pulau-pulau kecil. Ketersediaan agen, ATM, jaringan internet stabil, dan layanan perbankan yang mudah dijangkau menentukan apakah pengetahuan bisa berubah menjadi perilaku menabung di lembaga resmi. Jika cabang bank jauh dan sinyal lemah, simpanan warga berisiko tetap berputar di luar sistem formal—fenomena yang secara mikro menyerupai capital outflow: dana mengalir keluar dari ekosistem keuangan terlacak sehingga manfaat likuiditas bagi ekonomi lokal tidak optimal. Kampanye edukasi yang bersifat seremonial tanpa produk sesuai profil pendapatan tidak menentu juga berpotensi mengecewakan peserta.
Dampak terhadap Ekonomi Daerah: Pro dan Kontra
Pro: bila warga mulai menyimpan pada kanal resmi, perbankan memperoleh sumber dana murah yang dapat disalurkan kembali sebagai kredit produktif. Usaha mikro dengan pembukuan sederhana dan riwayat transaksi digital akan memperkuat fundamentalnya di mata lembaga pemberi pinjaman, sehingga proyeksi pertumbuhan usaha lebih mudah dinilai. Portofolio simpanan rumah tangga yang terdiversifikasi—misalnya gabungan tabungan harian, deposito jangka pendek, dan produk berjaminan LPS—menurunkan risiko kehilangan daya beli akibat keputusan emosional. Sentimen pasar di tingkat daerah pun cenderung lebih stabil ketika mayoritas transaksi tercatat, bukan tunai tanpa jejak.
Kontra: manfaat tersebut tidak otomatis terwujud. Jika tingkat literasi naik tetapi akses kredit formal tetap selektif, rumah tangga bisa frustrasi dan kembali ke pinjaman rentenir. Program edukasi juga butuh anggaran, tenaga penyuluh, dan evaluasi konsisten; tanpa pengukuran hasil, sulit mengetahui apakah indeks literasi benar-benar mengalami kenaikan year-on-year di daerah tersebut. Ada pula risiko produk keuangan digital yang terlalu agresif memasarkan diri ke wilayah berliterasi baru, sementara pemahaman tentang bunga majemuk dan denda masih tipis. Karena itu, regulasi perlindungan konsumen perlu berjalan seiring dengan kampanye sosialisasi.
Tantangan Struktur dan Proyeksi Jangka Panjang
Dari perspektif kebijakan, langkah di Banggai Kepulauan dapat dibaca sebagai penerapan dua jalur: peningkatan pengetahuan masyarakat dan perluasan akses layanan. Pemerintah daerah, perbankan, dan pelaku usaha dapat menyelaraskan jadwal edukasi dengan musim tanam dan musim tangkap agar materi langsung terpakai. Instrumen seperti pembukaan rekening berjenjang dengan setoran awal ringan, pendampingan pembukuan usaha, serta literasi anti-penipuan digital akan lebih efektif bila disampaikan berulang dengan bahasa lokal.
Proyeksi jangka panjangnya bergantung pada tiga hal: konsistensi edukasi, ketersediaan infrastruktur, dan disiplin rumah tangga dalam menerapkan pembelajaran. Jika ketiganya berjalan paralel, tren simpanan formal dapat menguat, rasio kredit bermasalah tetap terjaga, dan aliran dana dari desa ke kota melalui kanal resmi lebih terukur. Namun bila hanya salah satu komponen yang bergerak, manfaatnya akan terbatas. Untuk pembaca awam, intinya sederhana: mengelola uang dengan cermat bukan berarti menahan konsumsi sepenuhnya, melainkan menempatkan setiap rupiah pada tempat dan waktu yang tepat—menabung saat pendapatan masuk, berutang hanya untuk kebutuhan produktif, dan selalu memverifikasi legalitas lembaga keuangan sebelum menyetor dana.
Pada akhirnya, inisiatif OJK menegaskan bahwa pembangunan ekonomi daerah tidak cukup hanya mengandalkan sumber daya alam. Kualitas keputusan finansial warga ikut menentukan seberapa besar hasil bumi dan hasil laut berubah menjadi modal produktif, bukan sekadar konsumsi sesaat. Dua sisi koinnya jelas: edukasi membuka pintu pemahaman, sedangkan akses yang adil menentukan apakah pintu itu benar-benar bisa dilalui.







Comments (0)