 lukman-hakim
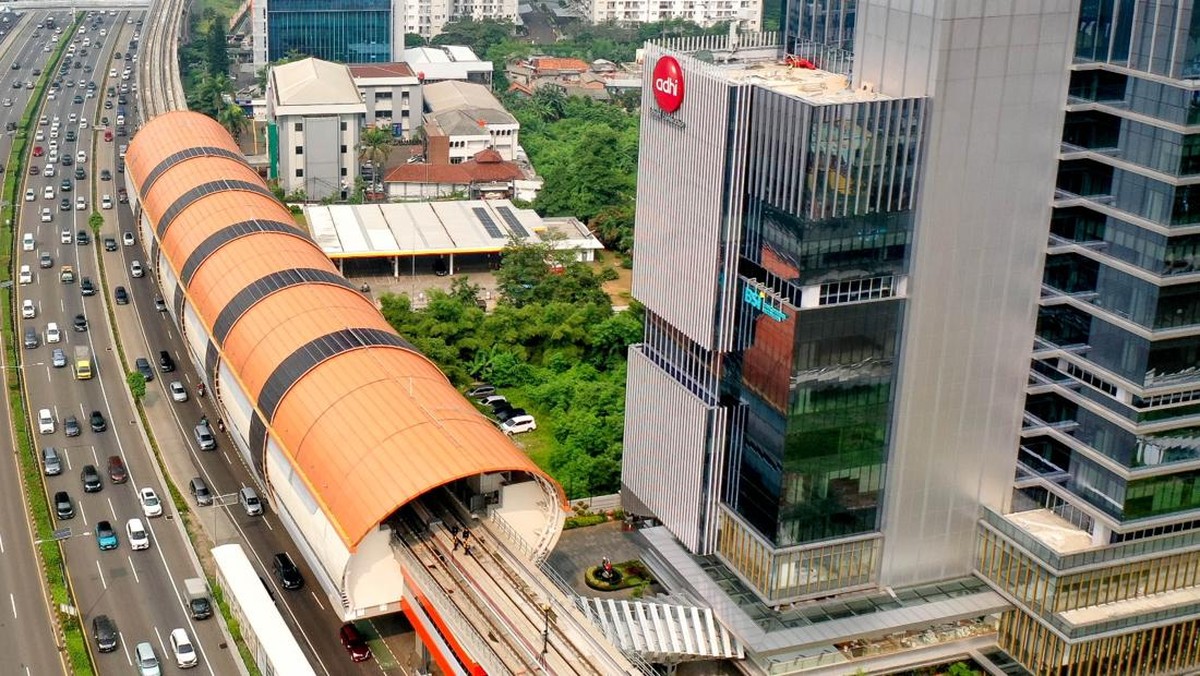
Berdasarkan data Kementerian Keuangan dan Otoritas Jasa Keuangan (OJK) sepanjang kuartal II-2024, pembiayaan infrastruktur di Indonesia terus mengandalkan skema kemitraan publik-swasta dengan nilai proyek senilai lebih dari Rp400 triliun yang ditawarkan melalui program Percepatan Penyelenggaraan Proyek Strategis Nasional (PSN). Dalam konteks inilah PT Adhi Karya (Persero) Tidak mengumumkan perubahan strategis penggunaan dana hasil penambahan modal atau rights issue yang sebelumnya direncanakan untuk mengakuisisi saham di jalan tol.
Perusahaan pelat merah konstruksi tersebut memutuskan mengalihkan sisa dana penawaran hak membeli efek menjadi modal kerja operasional setelah rencana divestasi kepemilikan saham pada PT Jasa Marga Jogja Solo senilai Rp1,77 triliun mulai memperoleh kejelasan. Adapun nilai dana yang dialihkan mencapai Rp378 miliar, sebuah angka yang merepresentasikan penyesuaian alokasi kas korporasi di tengah tekanan marjin proyek.
Latar Belakang Penyesuaian Alokasi Dana
Sebelumnya, emiten berkode ADHI itu telah melaksanakan aksi korporasi berupa penerbitan saham baru kepada pemegang saham lama. Rights issue sendiri merupakan hak istimewa bagi investor eksisting untuk membeli saham tambahan dengan harga tertentu sebelum ditawarkan ke publik. Dana segar hasil aksi korporasi tersebut awalnya ditujukan untuk memperkuat posisi kepemilikan ADHI pada ruas tol yang menghubungkan Yogyakarta dan Solo, sekaligus memperbaiki struktur permodalan.
Namun setelah melakukan kajian ulang terhadap profil risiko proyek, ketersediaan kas, serta kebutuhan pendanaan proyek konstruksi lain yang lebih mendesak, manajemen memilih jalan alternatif. Alih-alih menyetor seluruhnya ke instrumen investasi tol, sebagian dana dialihkan sebagai working capital untuk membiayai material, upah pekerja, dan siklus pembayaran vendor yang semakin memerlukan likuiditas cair.
Dua Sisi dari Keputusan Manajemen
Pro: dari sudut pandang pengelolaan kas, langkah ini dinilai rasional. Industri konstruksi Indonesia menghadapi panjangnya periode penagihan yang rata-rata berlangsung 90–180 hari. Dengan menyimpan Rp378 miliar sebagai modal kerja, ADHI menjaga cash conversion cycle agar tetap sehat dan mengurangi ketergantungan pada pinjaman bank yang bunganya mengambang mengikuti suku bunga acuan Bank Indonesia (BI Rate), yang sepanjang 2024 bertahan di kisaran 6 persen. Likuiditas yang memadai juga memberi ruang bagi perusahaan untuk merespons peluang proyek baru tanpa harus menambah utang berbunga tinggi.
Di sisi lain, pelepasan eksposur pada aset tol berpotensi mengurangi pendapatan berulang yang biasanya berasal dari dividen dan bagi hasil jalan tol. Kontra: bagi sebagian analis, aset infrastruktur jangka panjang memiliki karakteristik arus kas stabil dan inflasi-resistant, sehingga melepaskannya berarti kehilangan perisai terhadap volatilitas pendapatan jasa konstruksi. Apabila tren suku bunga global turun, valuasi aset tol relatif makin menarik dibandingkan kas diam yang hanya memberi imbal hasil deposito.
Perlu dicatat bahwa divestasi saham Jasa Marga Jogja Solo sebesar Rp1,77 triliun tidak otomatis menjadi laba. Jika nilai buku perolehan saham mendekati nilai jual, dampaknya pada laba bersih terbatas. Namun bagi neraca keuangan, transaksi ini berpotensi menurunkan gearing ratio alias rasio utang terhadap ekuitas, memperbaiki peringkat kredit korporasi, serta meningkatkan ruang daya gali permodalan untuk penawaran saham baru berikutnya bila diperlukan.
Dampak terhadap Sentimen Pasar dan Sektor
Di pasar modal, sentimen terhadap saham ADHI cenderung bergerak dua arah. Di satu sisi, investor menyambut baik langkah konservatif menjaga kas karena mengurangi risiko gagal bayar proyek. Di sisi lain, sebagian penanam modal khawatir hilangnya potensi pertumbuhan pendapatan pasif dari konsesi tol yang selama ini menjadi pemicu revisi target laba jangka panjang. Pergerakan indeks saham emiten BUMN konstruksi pada hari pengumuman biasanya dipengaruhi oleh faktor market timing, bukan semata fundamental.
Secara makro, keputusan serupa juga mencerminkan kondisi sektor. Asosiasi Jasa Konstruksi Indonesia (AKLI) mencatat pertumbuhan nilai produksi konstruksi nasional yang melambat menjadi kisaran 4–5 persen year-on-year, lebih rendah dibandingkan capaian di atas 6 persen pada periode sebelum pandemi. Marjin rata-rata proyek konstruksi diperkirakan tertekan di kisaran 8–10 persen akibat kenaikan harga semen dan baja, sehingga pengelolaan kas menjadi faktor penentu kelangsungan usaha.
Proyeksi ke Depan
Ke depan, keputusan pengalihan dana ini akan diuji oleh beberapa variabel: kecepatan realisasi proyek PSN, arah kebijakan moneter Bank Indonesia, serta tren harga komoditas bahan bangunan. Jika proyek tol Jasa Marga Jogja Solo menunjukkan kinerja lalu lintas (traffic) di atas proyeksi, nilai wajar aset dapat meningkat dan ADHI berpotensi memperoleh imbal hasil dividen apabila kembali masuk. Sebaliknya, bila likuiditas pasar obligasi korporasi memanas akibat capital outflow, kas tunai justru menjadi pelindung valuasi portofolio perusahaan.
Para analis memproyeksikan strategi dualisme—menjaga kas cair sekaligus menjaga opsi investasi infrastruktur—akan terus diadopsi BUMN konstruksi lain. Investor disarankan memantau rasio lancar (current ratio), utang bersih terhadap ekuitas, serta potensi discounted cash flow dari aset tol yang masih dimiliki sebelum mengambil kesimpulan. Dalam jangka pendek, volatilitas harga saham wajar terjadi mengingat pasar masih mencerna implikasi jangka panjang dari divestasi ini terhadap struktur pendapatan ADHI.







Comments (0)