 mega-lestari
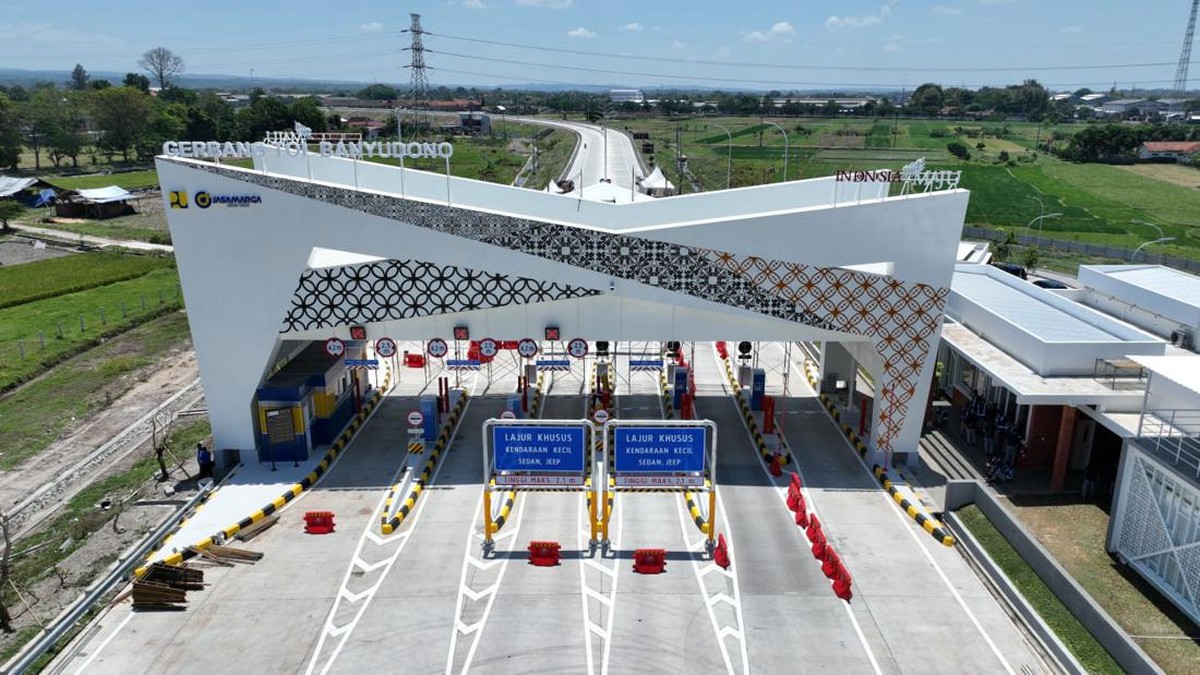
Berdasarkan data yang beredar di pasar modal per pekan ini, PT Adhi Karya (Persero) Teksar memproses pelepasan sebagian kepemilikan sahamnya di konsorsium pengelola ruas jalan tol lingkar Jogja-Solo. Konversi 47,18% kepemilikan saham di PT Jasamarga Jogja Solo tersebut ditaksir bernilai Rp1,77 triliun, dan akan dialihkan kepada PT Sarana Multi Infrastruktur (SMI), lembaga keuangan khusus infrastruktur yang berada di bawah naungan Kementerian Keuangan.
Nilai transaksi tersebut setara dengan valuasi total entitas sekitar Rp3,75 triliun bila dihitung dengan metode sederhana, sebuah angka yang layak menjadi rujukan awal bagi investor yang mengikuti sektor konstruksi dan jalan tol. Sebagai gambaran, valuasi (nilai wajar perusahaan) sangat bergantung pada asumsi arus kas masa depan, dan ruas tol di Jawa Tengah-Jawa DIY umumnya memiliki proyeksi lalu lintas yang tergolong stabil akibat aktivitas logistik dan mobilitas urban.
Konteks Transaksi: Ragnar Unloading Aset versus Konsolidasi Portofolio
Di satu sisi, langkah ini dapat dibaca sebagai upaya manajemen risiko neraca. Konstruksi karya besar dengan siklus panjang kerap memaksa perusahaan menumpuk utang, sehingga likuiditas (ketersediaan kas untuk operasi) menjadi titik rawan. Dengan melepas aset tol yang bersifat padat modal, Adhi Karya berpotensi memperbaiki rasio utang terhadap ekuitas sekaligus menyediakan ruang pendanaan untuk proyek baru. Bagi emiten konstruksi, perolehan kas di muka dari divestasi seperti ini kerap menjadi penyeimbang saat pendapatan masih berbentuk progres pekerjaan.
Di sisi lain, hilangnya hampir separuh kepemilikan atas aset tol berarti Adhi Karya melepas potensi arus kas jangka panjang yang bersifat rutin. Tol adalah aset dengan profil pendapatan berulang, dan penyertaan modal di Jasamarga Jogja Solo selama ini berfungsi sebagai pendapatan dividen yang dapat mengurangi ketergantungan pada tender proyek pemerintah. Dilepasnya posisi tersebut berpotensi menekan kontribusi segmen investasi dalam laporan keuangan berikutnya.
Para analis pasar secara umum menilai bahwa transaksi semacam ini harus dilihat dua sisi: sebagai upaya perbaikan struktur permodalan di satu pihak, sekaligus sebagai bentuk pergeseran risiko aset dari korporasi ke lembaga negara.
Peran SMI dan Implikasi terhadap Sentimen Pasar
SMI dikenal sebagai entitas pembiayaan infrastruktur yang berfungsi menjembatani kebutuhan dana panjang untuk proyek strategis nasional. Kehadiran SMI sebagai pembeli memberi sinyal bahwa pemerintah melalui badan usaha negara bersedia menyerap aset tol yang sebelumnya dipegang pelat merah konstruksi. Dari perspektif makro, langkah ini sejalan dengan pola pemindahan kepemilikan aset jalan tol ke satu payung pengelolaan, demi menyederhanakan koordinasi tarif, perawatan, dan pembiayaan.
Untuk sentimen pasar, dampaknya berpotensi ganda. Pro: Adhi Karya memperoleh tambahan kas yang signifikan, memperkuat fundamental likuiditas dan membuka ruang bagi manajemen untuk menekan beban bunga. Nilai divestasi Rp1,77 triliun juga memperkuat keyakinan bahwa aset infrastruktur milik BUMN masih memiliki nilai yang diakui oleh pasar. Kontra: pasar dapat menilai bahwa perusahaan lebih memilih memangkas aset produktif daripada menumbuhkan pendapatan berulang, yang berpotensi menurunkan ekspektasi pertumbuhan laba jangka panjang.
Dari sudut pandang indeks dan valas, transaksi berskala triliunan rupiah ini relatif bersifat domestik, sehingga dampaknya terhadap pergerakan Indeks Harga Saham Gabungan kemungkinan terbatas. Namun, bagi investor yang memegang saham di portofolio sektor konstruksi, keputusan ini layak dicermati sebagai indikator arah strategi BUMN karya pada 2024-2025: apakah lebih memilih efisiensi neraca atau ekspansi kapasitas.
Proyeksi Jangka Panjang dan Catatan Akhir
Ruang lingkup ruas tol Jogja-Solo yang menghubungkan kawasan metropolitan Yogyakarta dengan Solo merupakan koridor dengan kepadatan lalu lintas tinggi. Data historis lalu lintas ruas tol trans-Jawa menunjukkan tren pertumbuhan kendaraan penumpang dan barang tahunan yang positif meski tidak selalu linear. Proyeksi pendapatan berbasis tingkat okupansi dan tarif inilah yang menjadi penentu apakah harga Rp1,77 triliun untuk 47,18% saham tergolong wajar atau terdiskon dibanding metode proyeksi arus kas diskonto.
Yang jelas, dua sisi realitas tetap perlu diakui. Bagi Adhi Karya, transaksi ini memperkuat sisi neraca dan mengurangi beban pendanaan aset. Bagi SMI dan ekosistem infrastruktur nasional, langkah ini memperkuat konsolidasi kepemilikan aset tol dalam satu kerangka negara. Keputusan akhir atas keseimbangan tersebut akan terlihat dari rasio keuangan berikutnya, kualitas pendapatan dividen, serta respons harga saham terhadap kuartalan yang akan datang.







Comments (0)