 nadia-rahmawati
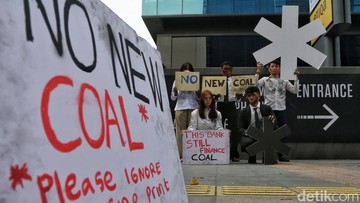
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral yang dirilis Oktober 2026, bauran energi masih menunjukkan batu bara sebagai tulang punggung pembangkit listrik nasional, dengan porsi sekitar 51 persen dari total kapasitas terpasang. Di Jakarta, sekelompok aktivis lingkungan menggelar aksi damai untuk menyoroti skema pembangkit listrik captive, yaitu fasilitas pembangkit yang dibangun khusus untuk memasok listrik ke satu industri tertentu, misalnya smelter nikel atau pabrik pupuk, dan umumnya dimiliki langsung oleh korporasi. Aksi tersebut menuntut agar perbankan nasional memperketat kriteria penyaluran kredit bagi proyek-proyek tersebut.
Tekanan terhadap sektor perbankan bukan lagi wacana baru. Sejak Komitmen Glasgow pada 2021, sejumlah lembaga keuangan global berkomitmen menghentikan pembiayaan pembangkit listrik tenaga batu bara baru. Di dalam negeri, OJK telah menerbitkan peta jalan keuangan berkelanjutan yang mendorong bank-bank besar menghitung jejak risiko lingkungan dalam portofolio kreditnya. Namun demikian, permintaan listrik untuk industri hilirisasi terus mengalami kenaikan seiring masifnya investasi smelter, sehingga celah pembiayaan captive menjadi titik rawan baru.
Lonjakan Kapasitas Pembangkit Captive dan Implikasinya
Secara kumulatif, kapasitas pembangkit captive yang telah beroperasi maupun dalam konstruksi diperkirakan menembus angka dua digit dalam gigawatt sepanjang dekade ini. Setiap gigawatt pembangkit batu bara baru diasosiasikan dengan emisi karbon dioksida tahunan berkisar 5 hingga 7 juta ton, tergantung pada faktor beban dan efisiensi turbin. Apabila seluruh rencana terpasang, kontribusi tambahan tersebut akan membuat Indonesia semakin sulit memenuhi komitmen penurunan emisi dalam Nationally Determined Contribution (NDC), yang menargetkan pengurangan 31,89 persen emisi secara mandiri hingga 2030.
Di satu sisi, kritik terhadap pendanaan captive beralasan kuat. Aktivis menilai bahwa bank-bank nasional masih terlalu longgar dalam menerapkan uji tuntas lingkungan dan sosial, terutama pada proyek yang dijamin kontrak jangka panjang dengan pembeli listrik. Sentimen pasar keuangan global juga berubah; sejumlah investor institusi asing kini menyertakan kriteria iklim dalam penilaian kredit, sehingga eksposur terhadap aset berbasis fosil berpotensi menurunkan valuasi saham perbankan nasional di mata pasar modal. Risiko ini dikenal sebagai risiko transisi, yaitu kerugian finansial akibat peralihan tiba-tiba menuju teknologi rendah karbon.
Pro: Transisi Energi Perlu Akselerasi Pendanaan
Para pengkritik menambahkan bahwa subsidi dan jaminan pemerintah selama ini banyak mengalir ke ekosistem fosil, sementara proyek energi terbarukan seperti surya dan panas bumi masih terhambat oleh biaya modal dan risiko kurs. Rasio pembiayaan hijau terhadap total kredit perbankan nasional masih berada di kisaran 4 hingga 6 persen, jauh di bawah level negara ASEAN maju yang umumnya di atas 15 persen. Dengan demikian, revisi kebijakan pendanaan dinilai perlu agar likuiditas dialihkan ke teknologi bersih yang memiliki biaya operasi lebih rendah dalam jangka panjang.
Di sisi lain, terdapat pertimbangan ekonomi yang tidak bisa diabaikan. Pabrik-pabrik smelter beroperasi dengan margin tipis dan sensitif terhadap biaya listrik. Apabila pasokan listrik captive terhenti tanpa alternatif memadai, utilitas industri akan menurun, produktivitas turun, dan target pertumbuhan manufaktur berisiko meleset. Bagi daerah penambang, gangguan tersebut berpotensi mengurangi penerimaan pajak daerah sekaligus menekan serapan tenaga kerja lokal.
Kontra: Risiko Gangguan Pasokan dan Biaya Transisi
Bankir menambahkan bahwa kredit energi captive umumnya disokong perjanjian jual beli listrik berdurasi panjang dengan investment grade holding company, sehingga rasio pembiayaan terhadap pendapatan dan debt service coverage ratio proyek masih tergolong sehat. Mengetatkan aturan secara mendadak dapat memicu kenaikan suku bunga pembiayaan, yang pada gilirannya diteruskan ke harga barang jadi. Dalam kondisi inflasi yang telah berada di kisaran 2 hingga 3 persen, tekanan biaya tambahan berpotensi mengikis daya beli rumah tangga.
Perdebatan ini menempatkan perbankan pada posisi ganda. Di satu sisi, tekanan internasional dan regulator domestik menuntut portofolio lebih hijau. Di sisi lain, mandat untuk mendukung industrialisasi menuntut ketersediaan energi murah dan stabil. Kapasitas pembangkit terpasang nasional yang telah melampaui 80 gigawatt dinilai belum sepenuhnya mampu mengimbangi permintaan puncak di jam siang maupun sore, sementara penyimpanan energi masih mahal.
Jalan Tengah: Kriteria Hijau Bertahap dan Transparansi
Sebagian analis menengarai bahwa solusi terletak pada pendekatan bertahap, bukan larangan total. Bank dapat menerapkan klasifikasi bertingkat bagi proyek captive: ditolak bila memakai teknologi sub-kritikal tua, disyaratkan memasang teknologi superkritis efisiensi tinggi, serta diprioritaskan bila terdapat rencana konversi ke bahan bakar gas atau integrasi dengan panel surya atap. Dengan mekanisme semacam itu, penyaluran kredit tetap mengalir namun disertai klausul penurunan emisi yang terukur dan dapat diaudit publik.
Proyeksi Bank Indonesia menunjukkan bahwa pembiayaan transisi energi nasional dapat menembus ratusan triliun rupiah hingga 2030. Angka tersebut hanya dapat tercapai bila transparansi data emisi per proyek tersedia, sehingga investor dapat menilai risiko secara akurat. Bagi masyarakat awam, dampaknya nyata: kualitas udara kota, stabilitas tarif listrik, serta keberlanjutan lapangan kerja sama-sama bergantung pada keputusan pendanaan yang diambil perbankan dalam beberapa tahun ke depan.










Comments (0)