 yudi-kurniawan
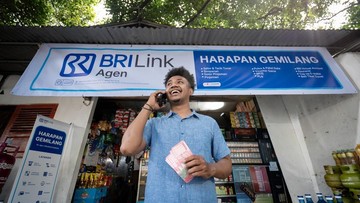
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per Oktober 2026, tingkat inklusi keuangan nasional terus menunjukkan tren kenaikan yang signifikan. Salah satu pendorong utama adalah ekspansi jaringan agen perbankan hingga ke pelosok desa. PT Bank Rakyat Indonesia (Persero) Tbk mencatatkan pencapaian penting dengan menghadirkan layanan keuangan melalui lebih dari 1,06 juta agen BRILink yang tersebar di sekitar 60 ribu desa di seluruh Indonesia.
Angka ini menjadikan BRILink sebagai salah satu jaringan agen keuangan terbesar di dunia, sebuah fondasi fundamental bagi perluasan akses layanan perbankan yang merata dan mudah dijangkau masyarakat. Momen Bulan Inklusi Keuangan pada Oktober 2026 menjadi pengingat strategis bahwa literasi dan akses keuangan bukan sekadar program seremonial, melainkan pilar pertumbuhan ekonomi yang inklusif.
Skala Jaringan Agen dan Sebaran Geografis
Jaringan 1,06 juta agen tersebut tersebar di lebih dari 60 ribu desa, mencakup wilayah perkotaan hingga daerah terpencil yang sebelumnya mengalami keterbatasan akses terhadap layanan bank konvensional. Jika dibandingkan dengan tahun-tahun sebelumnya, jumlah ini mengalami kenaikan yang konsisten. Sebagai gambaran, beberapa tahun lalu jumlah agen BRILink masih berada di kisaran 500 ribu hingga 600 ribu. Artinya, dalam kurun waktu tertentu, pertumbuhan jaringan agen tercatat cukup pesat, sejalan dengan strategi perluasan layanan keuangan tanpa kantor cabang fisik.
Dari sisi valuasi, keberadaan agen BRILink memberikan kontribusi terhadap fee based income perseroan. Transaksi yang dilakukan melalui agen, seperti setor tunai, tarik tunai, transfer, pembayaran tagihan, hingga pembelian pulsa, menciptakan aliran pendapatan non-bunga yang relatif stabil. Bagi masyarakat di daerah yang jauh dari bank, agen BRILink menjadi titik akses terhadap likuiditas harian tanpa harus menempuh perjalanan panjang ke kota.
Pro: Perluasan Inklusi Keuangan dan Pemberdayaan Ekonomi Desa
Di satu sisi, keberadaan agen yang masif ini membawa dampak positif yang nyata. Pertama, masyarakat yang sebelumnya unbanked atau underbanked kini memiliki akses terhadap layanan keuangan dasar. Rasio inklusi keuangan yang ditargetkan pemerintah terus menuju angka yang lebih tinggi, dan jaringan agen menjadi ujung tombak pencapaian tersebut.
Kedua, agen BRILink umumnya adalah pelaku usaha mikro dan kecil, seperti pemilik warung, toko kelontong, atau kios di desa. Mereka memperoleh tambahan penghasilan dari komisi transaksi, yang pada gilirannya meningkatkan daya beli dan aktivitas ekonomi lokal. Ini menciptakan efek berganda bagi perekonomian desa.
Ketiga, kehadiran agen mendekatkan layanan keuangan kepada kelompok yang selama ini sulit dijangkau, termasuk pekerja informal, petani, dan nelayan. Dengan begitu, mereka dapat menabung, mengirim uang, atau mengakses pembiayaan mikro tanpa hambatan geografis yang berarti.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi memastikan masyarakat dapat mengakses, menggunakan, dan merasakan manfaat layanan keuangan secara berkelanjutan," ungkap seorang pejabat otoritas moneter dalam salah satu forum ekonomi nasional.
Kontra: Tantangan Literasi, Risiko, dan Kualitas Jaringan
Di sisi lain, ekspansi jaringan agen yang masif juga menghadirkan sejumlah tantangan yang perlu dicermati. Pertama, aspek literasi keuangan masyarakat belum sepenuhnya sejalan dengan ketersediaan akses. Tanpa pemahaman yang memadai, masyarakat berisiko terjebak pada produk keuangan yang tidak sesuai kebutuhan atau bahkan penipuan berkedok investasi.
Kedua, kualitas dan konsistensi layanan antaragen bisa berbeda-beda. Agen yang tidak terlatih dengan baik berpotensi menghadapi kendala operasional, termasuk kesalahan transaksi atau keterbatasan likuiditas tunai. Hal ini dapat memengaruhi sentimen kepercayaan masyarakat terhadap layanan keuangan formal.
Ketiga, dari perspektif industri, ketergantungan pada agen sebagai kanal distribusi menimbulkan tantangan pengawasan dan manajemen risiko. OJK terus mendorong penerapan tata kelola yang baik, termasuk aspek perlindungan konsumen dan pencegahan pencucian uang. Tanpa pengawasan yang ketat, pertumbuhan jaringan yang cepat dapat menimbulkan celah risiko sistemik.
Keempat, proyeksi ke depan menunjukkan bahwa pertumbuhan agen tidak bisa terus mengandalkan kuantitas semata. Diperlukan peningkatan kualitas, digitalisasi layanan, dan integrasi dengan ekosistem keuangan yang lebih luas, termasuk konektivitas dengan layanan pembayaran digital dan pembiayaan mikro berbasis teknologi.
Proyeksi dan Arah Kebijakan ke Depan
Ke depan, keberlanjutan inklusi keuangan akan sangat bergantung pada sinergi antara regulator, industri perbankan, dan masyarakat. Bank Indonesia dan OJK terus mendorong program literasi keuangan yang menyasar desa-desa dengan tingkat pemahaman rendah. Sementara dari sisi industri, pemanfaatan data dan teknologi menjadi kunci untuk meningkatkan efisiensi serta memperluas jangkauan tanpa mengorbankan kualitas.
Dengan lebih dari 1,06 juta agen yang menjangkau 60 ribu desa, fondasi inklusi keuangan Indonesia sudah cukup kuat. Namun, tantangan berikutnya adalah memastikan bahwa akses tersebut benar-benar mampu meningkatkan kesejahteraan, bukan sekadar memperbanyak titik layanan. Pada akhirnya, inklusi keuangan yang berkualitas akan menjadi penopang pertumbuhan ekonomi yang lebih adil dan berkelanjutan bagi seluruh lapisan masyarakat.













Comments (0)