 sarah-anjani
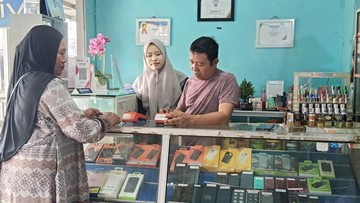
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada 2022. Namun, angka tersebut belum merata di seluruh wilayah, terutama di daerah pedesaan dan pinggiran. Di Kalimantan Selatan, kehadiran agen layanan keuangan seperti BRILink menjadi jembatan penting antara masyarakat dan sistem perbankan formal, sekaligus mempercepat penyaluran bantuan sosial (bansos) kepada penerima manfaat.
Salah satu contoh nyata datang dari Agen BRILink Ijay yang beroperasi di wilayah Kalsel. Keberadaannya tidak hanya mempermudah transaksi keuangan warga, tetapi juga membuka lapangan kerja baru dan menggerakkan ekonomi lokal. Fenomena ini menunjukkan bagaimana layanan keuangan berbasis agen dapat menjadi katalis inklusi keuangan di daerah yang akses banknya terbatas.
Mendekatkan Layanan Perbankan ke Daerah Terpencil
Selama ini,jarak menjadi kendala utama bagi warga di pelosok Kalsel untuk mengakses layanan bank. Untuk mencapai kantor cabang terdekat, mereka harus menempuh perjalanan jauh dengan biaya transportasi yang tidak sedikit. Kondisi ini membuat sebagian masyarakat enggan menabung atau bertransaksi secara formal. Kehadiran agen BRILink seperti Agen Ijay memangkas hambatan tersebut.
Melalui agen ini, warga dapat melakukan setor tunai, tarik tunai, transfer, pembayaran tagihan, hingga pembelian pulsa. Semua transaksi itu bisa diselesaikan dalam hitungan menit tanpa harus pergi ke kota. Dari sisi penerima bansos, mereka tidak lagi kesulitan mencairkan dana bantuan karena agen hadir di tengah permukiman. Ini mempercepat distribusi bantuan dan mengurangi risiko keterlambatan.
“Agen keuangan seperti ini menjadi ujung tombak inklusi keuangan di daerah. Mereka menjembatani kebutuhan masyarakat yang belum tersentuh bank secara langsung,” ujar seorang pengamat ekonomi perbankan di Banjarmasin.
Dampak Ekonomi: Lapangan Kerja dan Likuiditas Lokal
Di satu sisi, keberadaan agen BRILink memberikan dampak positif bagi perekonomian setempat. Agen Ijay merekrut tenaga kerja dari warga sekitar untuk membantu operasional harian. Artinya, terjadi penciptaan lapangan kerja baru yang tidak memerlukan kualifikasi tinggi. Pendapatan dari komisi transaksi juga berputar di ekonomi lokal, menambah daya beli masyarakat.
Selain itu, likuiditas di tingkat desa meningkat karena uang tunai lebih cepat beredar. Pelaku usaha mikro, kecil, dan menengah (UMKM) di sekitar agen merasakan manfaatnya. Mereka lebih mudah melakukan pembayaran dan menerima hasil penjualan secara digital. Menurut data Bank Indonesia per triwulan IV 2023, transaksi keuangan digital di Kalimantan tumbuh positif, sejalan dengan tren nasional yang mengalami kenaikan year-on-year.
Di sisi lain, tantangan tetap ada. Beberapa pengamat menilai bahwa ketergantungan pada agen individu menimbulkan risiko operasional, seperti keterbatasan modal agen dan potensi gangguan layanan jika agen tutup. Edukasi literasi keuangan kepada masyarakat juga belum merata, sehingga masih ada warga yang kurang memahami produk keuangan yang lebih kompleks.
Pro dan Kontra Seputar Model Agen Keuangan
Pro: Model agen terbukti efektif memperluas akses keuangan dengan biaya investasi infrastruktur yang lebih rendah dibandingkan membangun cabang baru. Jangkauannya cepat dan mampu menjangkau daerah yang secara geografis sulit. Selain itu, agen berperan sebagai pendorong transaksi nontunai, mendukung agenda pemerintah menuju cashless society.
Kontra: Keberlanjutan agen bergantung pada volume transaksi. Jika volume rendah, pendapatan agen bisa tidak mencukupi. Ada pula kekhawatiran soal perlindungan konsumen, karena tidak semua agen memiliki pemahaman mendalam tentang produk keuangan. Pengawasan pun menjadi lebih kompleks karena jaringan agen tersebar luas.
Meski demikian, proyeksi ke depan menunjukkan kebutuhan layanan keuangan inklusif akan terus tumbuh. Rasio kredit perbankan terhadap produk domestik bruto (PDB) di Indonesia masih sekitar 40 persen, jauh di bawah negara tetangga seperti Malaysia yang di atas 100 persen. Artinya, ruang ekspansi masih luas, terutama di daerah.
Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata sentimen pasar, perkembangan agen keuangan berkontribusi pada stabilitas konsumsi rumah tangga di daerah. Ketika bansos tersalur lebih cepat, daya beli masyarakat terjaga, dan ini menjadi bantalan bagi pertumbuhan ekonomi lokal. Bank Indonesia mencatat inflasi inti tetap terkendali, sementara konsumsi rumah tangga menjadi salah satu motor pertumbuhan.
Ke depan, model agen seperti BRILink Agen Ijay berpotensi direplikasi lebih luas, terutama di kabupaten yang belum memiliki banyak titik akses perbankan. Dukungan regulasi dan pelatihan literasi keuangan menjadi kunci agar model ini tidak hanya bertahan, tetapi juga naik kelas. Dengan fundamental ekonomi yang terjaga, inklusi keuangan yang merata dapat menjadi fondasi pertumbuhan yang lebih berkualitas di Kalimantan Selatan.













Comments (0)