 arif-budianto
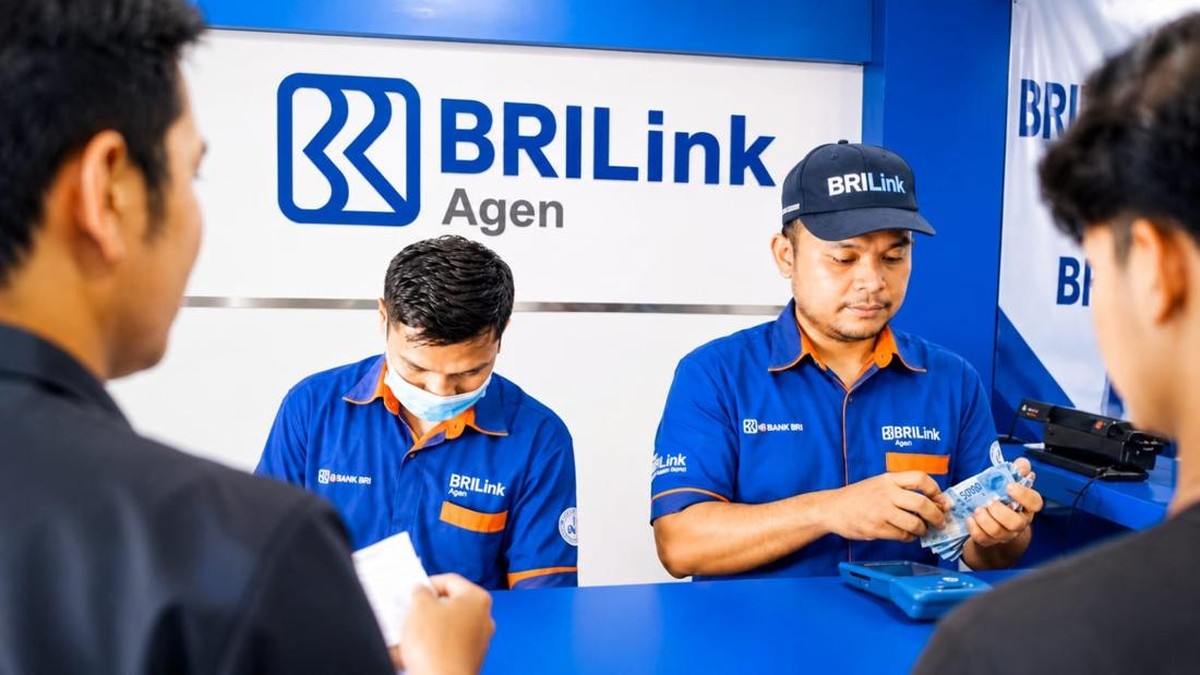
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 59,17 persen dari total angkatan kerja Indonesia atau setara 83,3 juta orang bekerja di sektor informal. Kelompok ini mencakup pedagang kecil, tukang ojek, buruh harian lepas, hingga pekerja rumahan yang selama ini menghadapi risiko besar kehilangan pendapatan ketika sakit, mengalami kecelakaan kerja, atau memasuki usia pensiun tanpa jaminan. Angka ini menjadi konteks penting bagi sebuah kisah dari Bandung: seorang pemuda bernama Narsun berhasil mendaftarkan 7.215 pekerja informal ke program BPJS Ketenagakerjaan melalui aktivitasnya sebagai agen BRILink. Atas capaian itu, ia memperoleh penghargaan berupa kendaraan bermotor.
Ketika Agen Layanan Keuangan Jadi Jembatan Perlindungan Sosial
Fenomena Narsun menunjukkan bahwa inklusi keuangan dan perlindungan sosial dapat bertemu di satu titik. Agen BRILink, yang umumnya beroperasi sebagai layanan perbankan terbatas di tingkat kelurahan dan pasar, ternyata mampu menjadi kanal edukasi dan pendaftaran program jaminan sosial. Di satu sisi, model ini memperluas jangkauan negara ke lapisan masyarakat yang selama ini sulit tersentuh oleh kantor cabang bank maupun petugas resmi. Pendekatan berbasis kedekatan personal dan kepercayaan komunitas membuat proses pendaftaran terasa lebih mudah bagi pekerja informal yang sering kali merasa prosedur administrasi terlalu rumit.
Meski demikian, angka 7.215 pendaftar dari satu agen tidak bisa langsung dibaca sebagai solusi nasional. Total pekerja informal yang mencapai puluhan juta orang berarti penetrasi program masih menghadapi tantangan struktural: keterbatasan pemahaman manfaat, kemampuan membayar iuran, hingga resistensi terhadap potongan penghasilan harian yang tidak tetap. Rasio kepesertaan pekerja informal dalam program jaminan sosial ketenagakerjaan masih jauh di bawah pekerja formal, dan tren ini belum menunjukkan pergeseran signifikan dalam beberapa tahun terakhir.
Dua Perspektif: Efektivitas Kanal Komunitas versus Keterbatasan Skala
Pro: keberhasilan agen seperti Narsun membuktikan bahwa pendekatan berbasis komunitas dapat menekan biaya akuisisi peserta. Setiap pendaftaran yang dilakukan lewat agen tidak memerlukan pembukaan kantor layanan baru, sehingga lebih efisien dari sisi anggaran. Aktivitas ini juga mendorong literasi keuangan, karena agen yang sama melayani transfer dana, pembayaran tagihan, dan pembukaan rekening. Dalam jangka panjang, kombinasi antara perlindungan sosial dan akses keuangan berpotensi memperkuat fundamental ekonomi rumah tangga, terutama dalam menghadapi guncangan seperti kehilangan pekerjaan atau sakit berkepanjangan.
Kontra: ada risiko bahwa keberhasilan bersifat individual dan sulit direplikasi. Insentif berupa kendaraan bermotor memang efektif sebagai sentimen positif, tetapi keberlanjutan program tidak boleh bergantung pada sosok tertentu. Selain itu, kualitas perlindungan perlu diuji: apakah peserta yang didaftarkan memahami hak klaim mereka, dan apakah iuran yang dibayarkan konsisten setiap bulan? Tanpa konsistensi iuran, rasio klaim terhadap iuran bisa memburuk dan pada akhirnya membebani likuiditas lembaga pengelola. Pertanyaan lain muncul soal tingkat kepatuhan berkelanjutan, karena banyak pekerja informal memiliki penghasilan yang naik-turun secara musiman.
Implikasi bagi Proyeksi Cakupan Jaminan Sosial 2025
Merujuk data Otoritas Jasa Keuangan (OJK) tentang indeks literasi keuangan yang berada di kisaran 65 persen, masih ada ruang besar untuk memperluas pemahaman masyarakat terhadap produk keuangan dan asuransi. Jika model agen seperti ini direplikasi secara sistematis, misalnya dengan target terukur per kecamatan dan supervisi berkala, proyeksi penambahan peserta pekerja informal bisa lebih agresif. Namun, pemerintah dan pengelola jaminan sosial perlu memastikan bahwa pertumbuhan kuantitas diikuti kualitas: pemahaman manfaat, kemudahan klaim, dan keberlanjutan iuran. Tanpa itu, capaian seperti 7.215 pendaftar hanya menjadi cerita inspiratif tanpa dampak fiskal dan sosial yang berkelanjutan.
Dari kacamata ekonomi makro, partisipasi pekerja informal dalam jaminan sosial berpotensi mengurangi beban belanja sosial negara di masa depan, sekaligus meningkatkan daya beli rumah tangga karena risiko pendapatan yang lebih terkendali. Pada akhirnya, kombinasi antara inovasi agen layanan keuangan, insentif yang tepat, dan regulasi yang berpihak pada pekerja informal akan menentukan apakah tren positif ini mampu bertahan atau hanya menjadi anomali di tengah besarnya tantangan sektor ketenagakerjaan Indonesia.











Comments (0)