 lukman-hakim
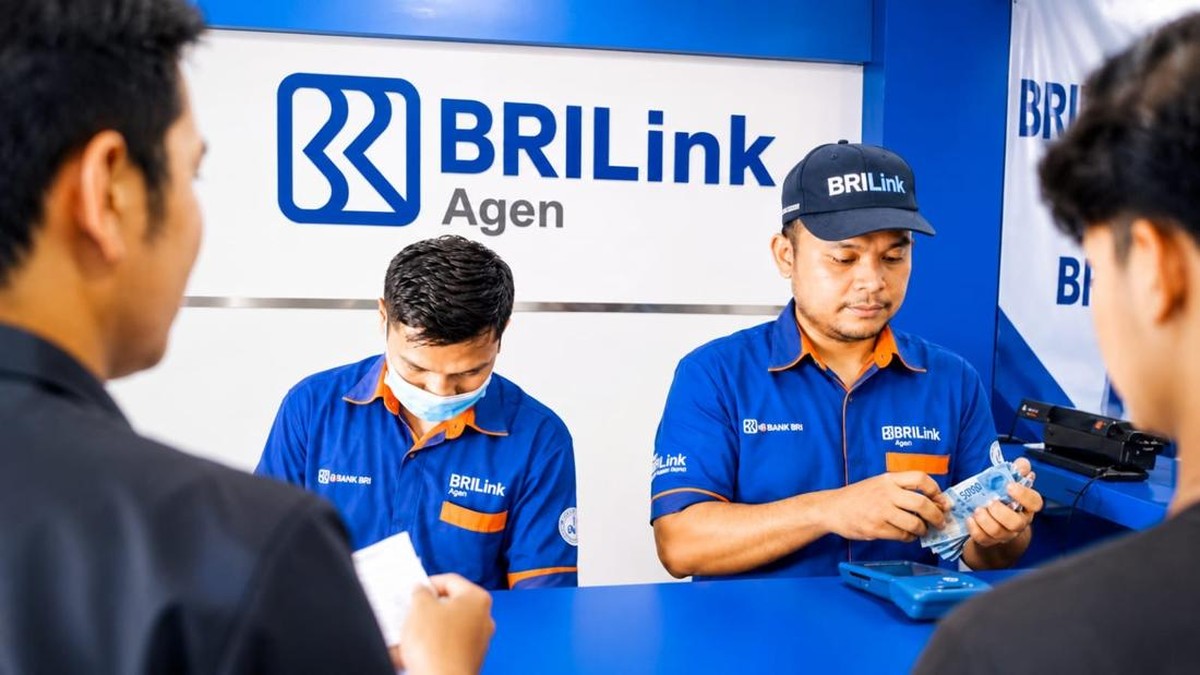
Berdasarkan data BPJS Ketenagakerjaan per akhir 2023, cakupan kepesertaan pekerja informal nasional masih berada di kisaran 18-20 persen dari total potensi pekerja sektor informal yang ditaksir mencapai 80 juta orang. Angka ini menunjukkan bahwa perlindungan sosial bagi segmen pekerja lepas, pedagang harian, hingga pengemudi ojek masih menjadi tantangan struktural. Di tengah celah tersebut, kanal distribusi non-konvensional seperti agen keuangan mikro muncul sebagai jembatan yang menjembatani pekerja informal dengan sistem jaminan sosial.
Sosok di Balik 7.215 Kepesertaan Baru
Seorang pemuda asal Bandung bernama Narsun mencatatkan capaian yang jarang terjadi. Melalui perannya sebagai agen layanan keuangan berjejaring, ia berhasil mendaftarkan 7.215 pekerja informal ke program BPJS Ketenagakerjaan. Pekerja yang dijangkau mencakup pedagang pasar, pengemudi transportasi daring, tukang bangunan, hingga pelaku usaha rumahan. Pendekatan yang dipakai bukan sosialisasi massal, melainkan penjelasan langsung dari pintu ke pintu dan pemanfaatan hubungan komunitas setempat.
Dalam konteks ekonomi, inisiatif semacam ini bekerja pada dua sisi sekaligus. Di satu sisi, ia memperluas basis kepesertaan program jaminan sosial yang selama ini bergantung pada pekerja formal penerima upah. Di sisi lain, aktivitas ini turut menggerakkan perputaran transaksi keuangan mikro di tingkat akar rumput, memperkuat inklusi keuangan di wilayah yang selama ini kurang tersentuh layanan perbankan konvensional.
Pro: Efisiensi Distribusi dan Inklusi Keuangan
Pro dari model ini terletak pada efisiensi biaya akuisisi. Menjangkau pekerja informal secara langsung melalui petugas resmi membutuhkan biaya operasional tinggi karena sebaran geografis yang luas dan tidak adanya payroll terpusat. Agen keuangan mikro yang sudah dikenal komunitasnya mampu menekan biaya tersebut secara signifikan. Rasio konversi pendaftaran pun cenderung lebih tinggi lantaran adanya kepercayaan personal, bukan sekadar imbauan administratif.
"Pekerja informal membutuhkan kedekatan personal sebelum memahami manfaat iuran bulanan. Agen komunitas adalah simpul yang tepat karena mereka bagian dari lingkungan itu sendiri," ujar seorang pengamat kebijakan jaminan sosial.
Dari sisi makro, penambahan 7.215 peserta memang terlihat kecil dibanding total pekerja informal nasional. Namun bila pola ini direplikasi oleh ribuan agen di seluruh Indonesia, efek agregatnya bisa menjadi signifikan terhadap peningkatan rasio kepesertaan dan penguatan dana kelolaan jaminan sosial dalam jangka panjang.
Kontra: Kualitas Kepesertaan dan Keberlanjutan Iuran
Di sisi lain, sejumlah ekonom mengingatkan bahwa mendaftarkan peserta tidak sama dengan menjaga keberlanjutan pembayaran iuran. Risiko utama adalah tingginya angka putus iuran atau lapse, terutama pada pekerja dengan penghasilan harian yang fluktuatif. Ketika pendapatan menurun, iuran bulanan sering menjadi pos pengeluaran pertama yang dikorbankan.
Kritik kedua menyangkut aspek perlindungan konsumen. Ada kekhawatiran bahwa target akuisisi yang tinggi dapat mendorong praktik penawaran agresif tanpa pemahaman memadai soal manfaat dan kewajiban. Selain itu, insentif berupa penghargaan bagi agen berkinerja tinggi dinilai positif sebagai motivasi, namun perlu diimbangi pengawasan agar tidak menimbulkan salah penjelasan produk kepada calon peserta.
Proyeksi dan Sentimen Pasar Keuangan Mikro
Ke depan, proyeksi perluasan kepesertaan pekerja informal akan sangat bergantung pada tiga faktor: kemudahan kanal pembayaran iuran, besaran manfaat yang dirasakan langsung, serta kualitas pendampingan agen. Digitalisasi pembayaran iuran dengan nominal kecil dan frekuensi fleksibel dinilai menjadi kunci menekan angka putus iuran.
Dari perspektif industri keuangan mikro, tren ini turut memperkuat valuasi kanal distribusi berbasis komunitas. Likuiditas agen yang sehat dan volume transaksi yang stabil menjadi indikator fundamental yang menarik bagi pengembangan layanan lanjutan, termasuk kredit mikro produktif. Namun sentimen positif tersebut perlu dibaca dengan hati-hati karena masih bergantung pada dukungan regulasi dan stabilitas daya beli masyarakat bawah.
Kesimpulannya, capaian pendaftaran 7.215 pekerja informal adalah cermin bahwa perlindungan sosial dapat diperluas lewat jalur yang tidak konvensional. Tantangan berikutnya bukan lagi soal jumlah pendaftar, melainkan menjaga agar perlindungan itu benar-benar berkelanjutan bagi mereka yang paling membutuhkan.









Comments (0)