 yudi-kurniawan
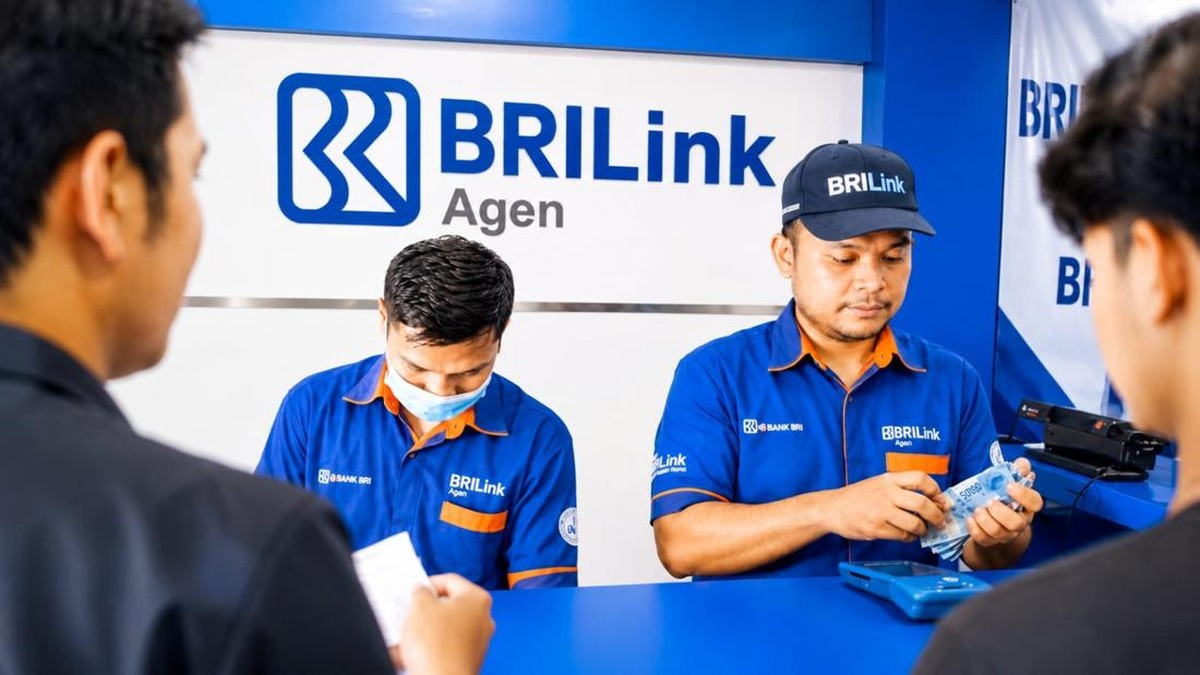
Berdasarkan data BPS hingga periode 2024, komposisi pekerja informal di Indonesia masih bertengger di kisaran 60 persen total angkatan kerja, atau setara puluhan juta jiwa yang bekerja tanpa kontrak formal, tanpa gaji tetap, dan yang paling kritis: tanpa jaring pengaman sosial. Di tengah struktur pasar kerja sebesar itu, muncul satu nama dari Bandung yang membuktikan bahwa perluasan perlindungan sosial tidak selalu menuntut kebijakan berbiaya mahal, melainkan kehadiran agen-agen terdepan di komunitas.
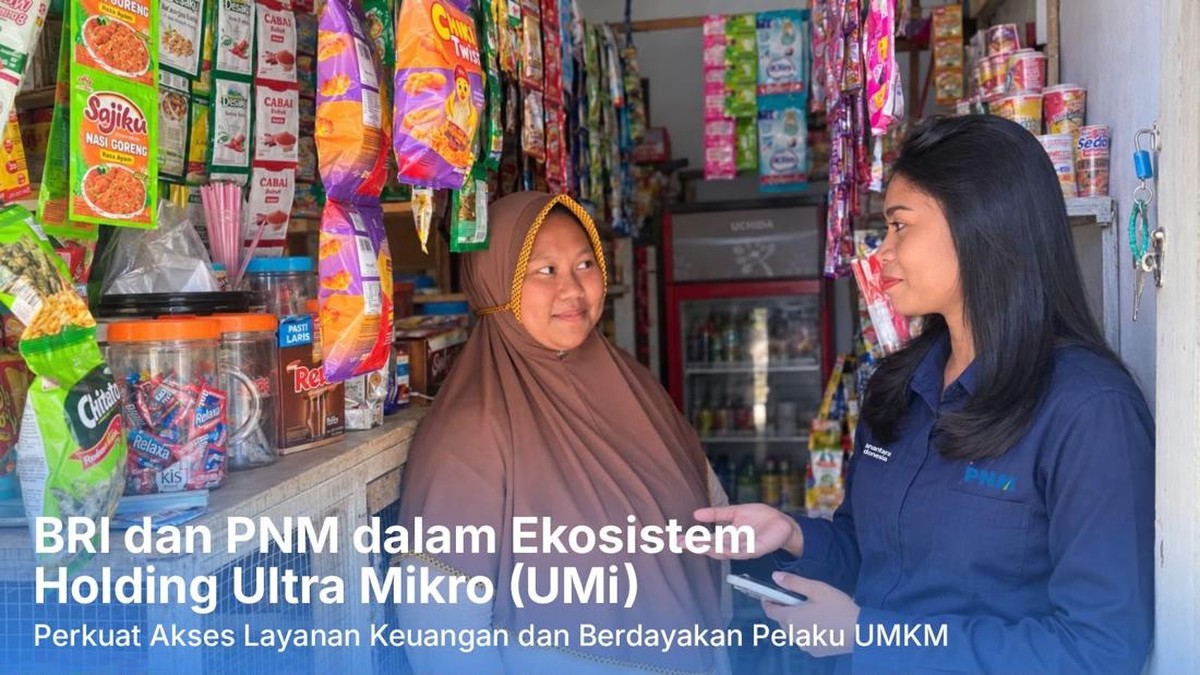
Nama itu adalah Narsun, seorang pemuda Bandung yang beraktivitas sebagai agen BRILink, kanal layanan perbankan berbasis komunitas yang memungkinkan transaksi perbankan dilakukan di warung, kios, atau rumah tinggal. Lewat jaringannya, ia tercatat berhasil mendaftarkan 7.215 pekerja informal ke program BPJS Ketenagakerjaan, klaim yang menjadikannya salah satu agen berprestasi dan membawanya meraih penghargaan berupa satu unit mobil.
Dari Kanal Transaksi Menjadi Kanal Kesejahteraan
Secara fundamental, BRILink dirancang sebagai solusi perluasan jangkauan layanan perbankan ke segmen yang selama ini kurang tersentuh bank. Namun yang terjadi di lapangan berkembang melampaui fungsi awalnya. Seorang agen tidak sekadar memproses setoran atau tarik tunai, ia menjadi penasihat keuangan informal bagi warga sekitar. Di sinilah titik temu antara inklusi keuangan dan inklusi perlindungan sosial terjadi.
Logistikanya sederhana namun efektif. Pekerja harian seperti tukang ojek, pedagang pasar, buruh panggul, dan pengrajin rumahan kerap terhambat oleh dua hal ketika hendak mendaftar program jaminan sosial: ketidaktahuan prosedur dan kendala digital. Agen berperan menghapus keduanya sekaligus. Mereka menjelaskan manfaat, menghitung iuran yang terjangkau, lalu memproses pendaftaran melalui perangkat yang sudah mereka miliki.
Rekomendasi dari orang yang dipercaya secara lokal, menurut pola yang kerap diamati di riset inklusi keuangan, memiliki bobot persuasif jauh lebih besar dibanding kampanye beriklan. Narsun menyentuh logika itu, dan angka 7.215 pendaftar menjadi bukti kuantitatifnya.
Pro: Skala Gotong Royong yang Murah dan Cepat
Di satu sisi, model ini menawarkan efisiensi luar biasa bagi negara. Jika pemerintah harus menjangkau jutaan pekerja informal melalui kantor cabang atau petugas lapangan, biaya operasionalnya akan membengkak. Dengan memanfaatkan jaringan agen yang sudah eksis, biaya akuisisi per anggota turun drastis sementara kecepatan penyebaran naik.
Proyeksi dampaknya juga menarik. Setiap pekerja informal yang terdaftar berarti ia terlindungi atas risiko kecelakaan kerja, kematian, dan keterbatasan usia produktif. Ketika risiko itu terjadi, beban finansial tidak lagi jatuh sepenuhnya ke keluarga, melainkan ditanggung skema bersama. Dalam istilah sederhana, perlindungan sosial adalah premi kecil untuk mencegah kemiskinan akibat musibah.
Keberhasilan Narsun juga membuka peluang perluasan peran agen. Jika seorang agen bisa melayani ribuan pendaftar, skala serupa dapat direplikasi di kota-kota lain. Sentimen pasar terhadap produk perbankan berbasis komunitas pun berpotensi menguat karena agen kini diposisikan bukan hanya penjual layanan, tetapi juga mitra perlindungan.
Kontra: Tantangan Mutu Data dan Keberlanjutan
Di sisi lain, tidak bisa dipungkiri bahwa angka besar sekalipun menyimpan pekerjaan rumah. Pertanyaan pertama menyangkut kualitas pendaftaran. Apakah seluruh 7.215 pekerja tersebut aktif membayar iuran setiap bulan, atau sebagian hanya terdaftar di awal lalu berhenti? Rasio kepesertaan aktif terhadap total terdaftar menjadi indikator yang jauh lebih jujur dibanding kumulatif pendaftar.
Tantangan kedua adalah keberlanjutan finansial pekerja itu sendiri. Iuran BPJS Ketenagakerjaan bagi pekerja non-abkose memang relatif terjangkau, namun bagi pedagang dengan omzet harian yang tidak menentu, komitmen membayar rutin tetap berat. Tanpa pendampingan berkala, potensi lapse alias penghentian pembayaran tetap tinggi.
Tantangan ketiga menyangkut tata kelola. Semakin banyak transaksi yang diproses lewat kanal non-cabang, semakin besar pula kebutuhan akan pengawasan, perlindungan konsumen, serta keamanan data pribadi. Prestasi berupa penghargaan dan mobil memang nyata, tetapi valuasi keberhasilan sebuah program seharusnya diukur dari daya tahan kepesertaannya, bukan hanya dari rekor pendaftaran.
Mencatat rekor pendaftar adalah titik awal, bukan garis finis. Yang menentukan adalah apakah perlindungan itu bertahan bertahun-tahun.
Pelajaran bagi Ekosistem Perlindungan Sosial
Kisah Narsun memberi dua pelajaran sekaligus. Pertama, perluasan cakupan jaminan sosial di negara berpopulasi informal besar seperti Indonesia sangat bergantung pada kepercayaan lokal. Kedua, kolaborasi antara sektor jasa keuangan dan lembaga perlindungan sosial dapat berjalan tanpa menunggu regulasi baru, asalkan insentif bagi semua pihak jelas.
Bagi para pemangku kepentingan, pertanyaan lanjutannya bukan lagi seberapa besar angka pendaftar, melainkan seberapa dalam perlindungan itu meresap. Data makro menunjukkan masih besarnya celah perlindungan pekerja informal di Indonesia, sementara data mikro dari lapangan Bandung menunjukkan celah itu bisa dipersempit oleh individu-individu yang mau turun langsung ke komunitasnya.
Pada akhirnya, angka 7.215 pekerja informal lebih dari sekadar statistik prestasi. Ia adalah pengingat bahwa di balik setiap entri terdapat keluarga yang kini punya cadangan finansial ketika hal tak terduga terjadi. Tantangannya jelas: menjaga agar tren itu berlanjut, bukan berhenti setelah piala diterima.







Comments (0)