

Agen BRILink Bandung Daftarkan Ribuan Pekerja Informal ke Jaminan Sosial
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 59,31 persen dari total 142,18 juta penduduk bekerja di Indonesia masih berstatus pekerja informal. Artinya, hampir 84 juta oran...
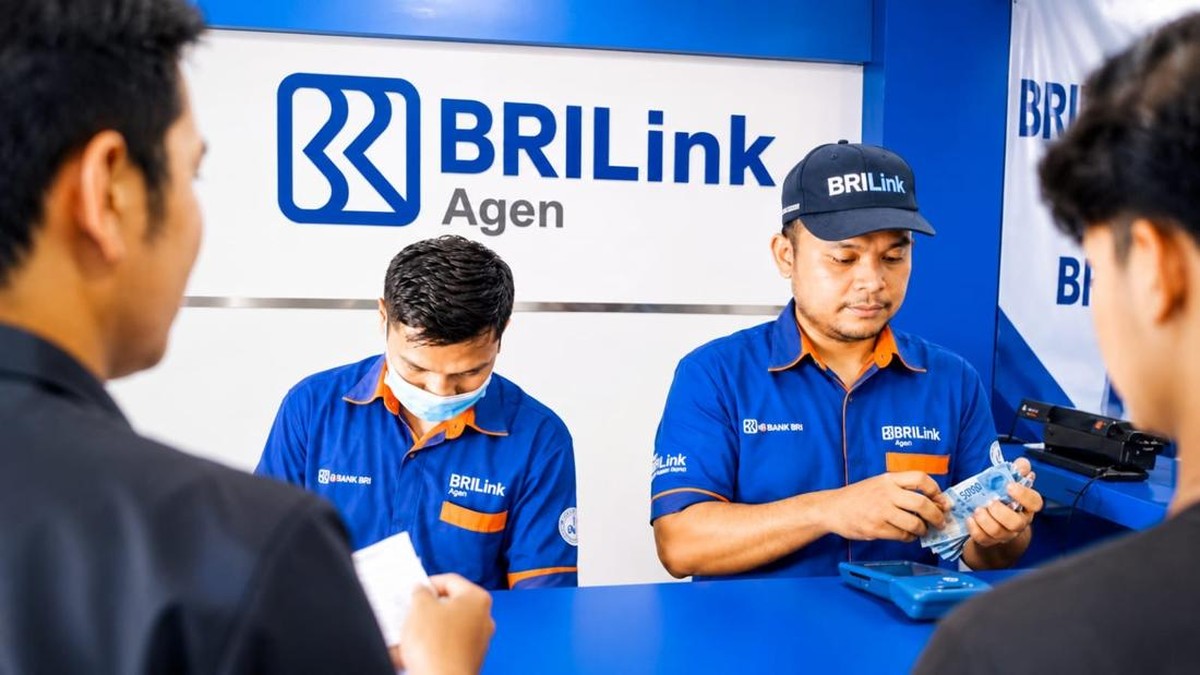
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 59,31 persen dari total 142,18 juta penduduk bekerja di Indonesia masih berstatus pekerja informal. Artinya, hampir 84 juta orang menjalankan aktivitas ekonomi tanpa perlindungan jaminan sosial yang memadai. Angka ini menjadi tantangan fundamental bagi sistem perlindungan sosial nasional, terutama ketika guncangan ekonomi atau risiko kecelakaan kerja datang tanpa peringatan.
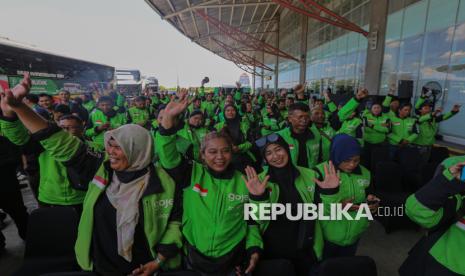
Di tengah persoalan struktural itu, muncul kisah Narsun, seorang pemuda asal Bandung, Jawa Barat, yang membuktikan bahwa agen layanan keuangan mikro dapat menjadi jembatan antara pekerja informal dan jaminan sosial. Melalui perannya sebagai Agen BRILink, ia berhasil mendaftarkan 7.215 pekerja informal ke kepesertaan BPJS Ketenagakerjaan. Capaian itu mengantarkannya meraih penghargaan berupa kendaraan dan pengakuan publik sebagai agen dengan kontribusi inklusi sosial terbesar di wilayahnya.
Inklusi Keuangan sebagai Pintu Masuk Perlindungan Sosial
Perlu dipahami, pekerja informal mencakup pedagang pasar, ojek daring, petani, tukang bangunan, hingga pelaku usaha rumahan. Mereka umumnya tidak memiliki hubungan kerja formal dengan pemberi kerja, sehingga tidak otomatis terdaftar dalam program jaminan sosial ketenagakerjaan seperti Jaminan Kecelakaan Kerja (JKK), Jaminan Kematian (JKM), dan Jaminan Hari Tua (JHT). Skema iuran mandiri sebenarnya tersedia, namun penetrasi ke segmen ini sering terkendala literasi dan akses administrasi.
Di sinilah peran agen keuangan mikro seperti BRILink menjadi relevan. Narsun memanfaatkan jaringan transaksi keuangan sehari-hari — transfer, pembayaran tagihan, hingga penyaluran bantuan sosial — sebagai titik temu untuk mengedukasi pekerja informal tentang pentingnya proteksi diri. Pendekatannya bersifat komunitas: mendatangi pasar, kios, dan bengkel, lalu membantu proses pendaftaran secara langsung.
"Pekerja informal sebenarnya mampu membayar iuran kecil, yang sering hilang bukan kemampuan finansialnya, melainkan akses dan pemahaman," ujar seorang pengamat jaminan sosial, menggambarkan persoalan mendasar di lapangan.
Pro: Efisiensi Biaya dan Perluasan Cakupan
Di satu sisi, model yang dijalankan Narsun menunjukkan perlindungan sosial tidak harus selalu bergantung pada aparatur negara. Agen keuangan mikro telah memiliki basis kepercayaan komunitas, jaringan operasional, dan frekuensi interaksi yang tinggi. Dengan lebih dari 700 ribu agen BRILink yang tersebar di seluruh Indonesia, potensi replikasi capaian serupa sangat besar. Biaya akuisisi peserta menjadi lebih murah dibandingkan pembukaan kantor layanan baru, sementara rasio inklusi keuangan nasional yang baru menyentuh 75,02 persen pada 2022 (Survei OJK) masih menyisakan ruang perbaikan signifikan.
Dari kacamata makro, bertambahnya peserta dari sektor informal memperkuat keberlanjutan dana jaminan sosial. Basis peserta yang lebih luas memperbesar bauran risiko sehingga rasio klaim terhadap iuran menjadi lebih stabil. Ini penting di tengah proyeksi Bank Indonesia yang memperkirakan pertumbuhan ekonomi 2024 berada di kisaran 4,7–5,5 persen, level yang menuntut konsumsi rumah tangga tetap terjaga.
Kontra: Tantangan Keberlanjutan dan Mutu Perlindungan
Di sisi lain, sejumlah ekonom mengingatkan bahwa pendaftaran massal belum menjamin kepatuhan iuran jangka panjang. Banyak pekerja informal berpenghasilan harian tidak menentu, sehingga risiko tunggakan dan status kepesertaan pasif tetap tinggi. Jika iuran tidak berlanjut, angka 7.215 peserta itu bisa berubah menjadi statistik semata tanpa manfaat nyata saat klaim dibutuhkan.
Selain itu, ketergantungan pada figur individu seperti Narsun menimbulkan pertanyaan tentang skalabilitas. Capaiannya sulit direplikasi tanpa insentif kelembagaan yang konsisten, pelatihan berkelanjutan, dan integrasi data dengan sistem BPJS Ketenagakerjaan. Sentimen pasar terhadap model berbasis agen juga bergantung pada stabilitas regulasi dan kejelasan skema komisi.
Yang tak kalah penting, perlindungan sosial dasar bukan pengganti kebijakan upah dan hubungan kerja yang layak. Tanpa perbaikan fundamental di pasar tenaga kerja, inisiatif semacam ini cenderung bersifat tambal sulam. Valuasi manfaatnya perlu diukur tidak hanya dari jumlah pendaftar, melainkan dari tingkat klaim yang dibayarkan dan kesejahteraan penerima manfaat.
Proyeksi dan Arah Kebijakan
Ke depan, tren digitalisasi layanan keuangan berpotensi mempercepat perluasan cakupan jaminan sosial. Pemerintah menargetkan kepesertaan BPJS Ketenagakerjaan terus meningkat, sementara OJK mendorong literasi keuangan hingga indeks yang lebih tinggi. Kolaborasi antara agen, perbankan, dan lembaga jaminan sosial menjadi kunci, asalkan disertai pengawasan mutu dan insentif yang berkelanjutan.
Kisah Narsun setidaknya memberi satu pesan: inklusi keuangan dan perlindungan sosial bisa berjalan beriringan. Namun, menjadikannya kebijakan berskala nasional menuntut lebih dari sekadar kisah sukses individual — ia membutuhkan desain kelembagaan yang tahan terhadap gejolak ekonomi dan perubahan siklus usaha para pekerja informal itu sendiri.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)