

Adhi Karya Divestasi 47,18% Saham Jasamarga Jogja Solo Rp1,76 Triliun
Berdasarkan laporan keterbukaan informasi Bursa Efek Indonesia dan data Otoritas Jasa Keuangan per kuartal terkini, PT Adhi Karya (Persero) Tbk tengah mematangkan langkah divestasi atas kepemilikan sa...
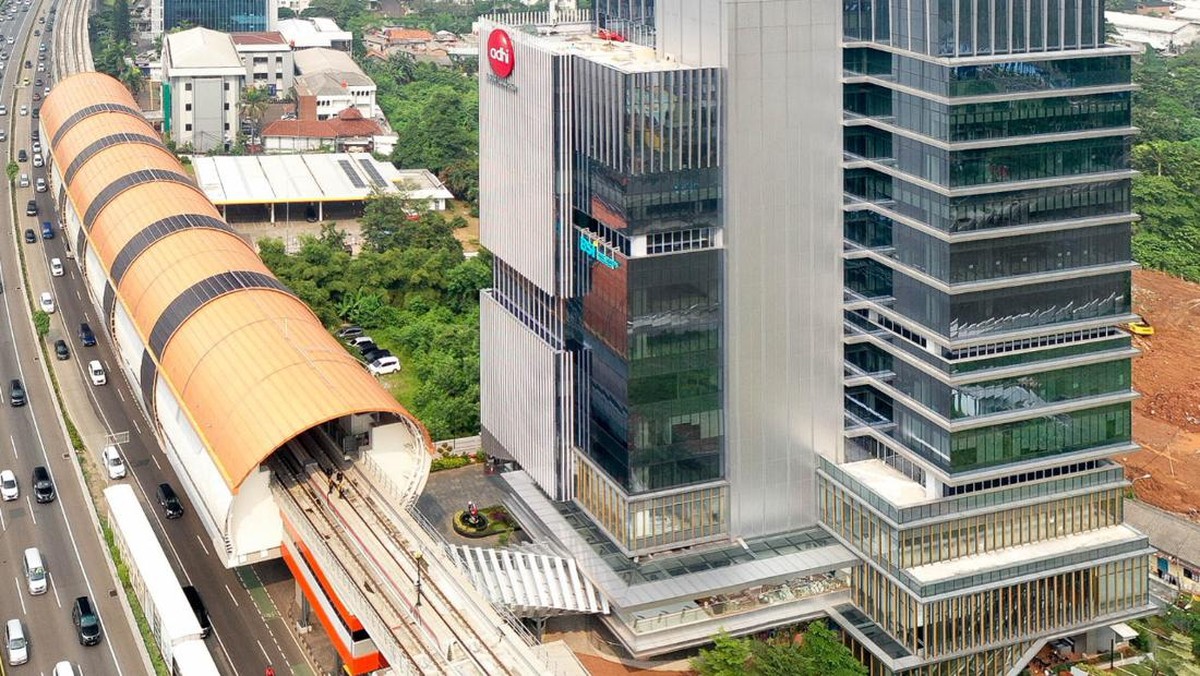
Berdasarkan laporan keterbukaan informasi Bursa Efek Indonesia dan data Otoritas Jasa Keuangan per kuartal terkini, PT Adhi Karya (Persero) Tbk tengah mematangkan langkah divestasi atas kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS). Perseroan berencana melepas 47,18% porsi kepemilikan di entitas jalan tol tersebut dengan nilai transaksi mencapai Rp1,76 triliun. Langkah ini menjadi salah satu manuver korporasi paling signifikan di sektor konstruksi dan infrastruktur Indonesia menjelang proses merger dengan PT PP (Persero) Tbk yang selama ini menjadi sorotan pasar modal.
Latar Belakang Transaksi dan Posisi Adhi Karya
PT Jasamarga Jogja Solo merupakan badan usaha jalan tol yang menggarap ruas tol Solo–Yogyakarta–Yogyakarta International Airport (YIA), proyek strategis nasional dengan panjang mencapai sekitar 96 kilometer. Struktur kepemilikan ruas ini melibatkan sejumlah pemegang saham, termasuk Jasa Marga dan Adhi Karya. Bagi Adhi Karya, divestasi ini bukan sekadar aksi lepas aset, melainkan bagian dari strategi penguatan likuiditas dan rasio keuangan perseroan.
Sepanjang beberapa tahun terakhir, sektor konstruksi badan usaha milik negara menghadapi tekanan arus kas yang cukup berat. Beban utang proyek, siklus pembayaran yang panjang, serta kebutuhan modal kerja yang besar membuat sejumlah emiten pelat merah harus mencari cara memperbaiki struktur neraca. Divestasi aset non-inti alias non-core asset menjadi opsi yang paling logis. Nilai Rp1,76 triliun dari pelepasan 47,18% saham JJS berpotensi menjadi suntikan dana segar yang signifikan bagi Adhi Karya.
Secara akuntansi, dana hasil divestasi dapat dipergunakan untuk membayar sebagian kewajiban, memperkuat modal kerja, hingga menurunkan rasio utang terhadap ekuitas atau debt to equity ratio (DER). Penurunan DER umumnya dibaca pasar sebagai perbaikan fundamental, meski efeknya terhadap sentimen harga saham belum tentu langsung terasa dalam jangka pendek.
Pro: Perbaikan Neraca dan Fokus Pasca-Merger
Di satu sisi, langkah divestasi ini dinilai tepat secara strategis. Menjelang penggabungan dengan PT PP, Adhi Karya dituntut memiliki portofolio yang lebih ramping dan efisien. Entitas hasil merger nantinya harus menunjukkan kinerja keuangan yang sehat agar bisa bersaing di pasar infrastruktur yang semakin kompetitif. Dengan melepas aset yang tidak lagi sejalan dengan fokus bisnis inti, perseroan dapat mengalihkan kapital ke sektor yang memberi valuasi lebih tinggi.
“Divestasi aset infrastruktur di tengah fase konsolidasi BUMN karya adalah langkah rasional untuk memperbaiki likuiditas. Pasar akan mencermati bagaimana dana tersebut dialokasikan, apakah untuk deleveraging atau ekspansi.”
Dari sudut pandang arus kas, tambahan likuiditas juga membantu perseroan menghadapi potensi capital outflow di pasar domestik yang bisa menekan biaya pendanaan. Bila dana digunakan untuk melunasi utang berbunga tinggi, beban bunga dapat turun dan laba bersih berpotensi mengalami kenaikan pada tahun buku berikutnya.
Proyeksi positif lainnya adalah sinyal ke pasar bahwa manajemen serius merapikan portofolio sebelum merger. Aksi korporasi seperti ini kerap menjadi katalis yang meningkatkan kepercayaan investor institusi terhadap tata kelola perseroan.
Kontra: Risiko Ketergantungan pada Pendapatan Tol dan Penilaian Valuasi
Di sisi lain, pelepasan kepemilikan di ruas tol strategis seperti Jogja Solo menyimpan konsekuensi jangka panjang. Jalan tol dikenal sebagai aset dengan pendapatan berulang atau recurring income yang stabil setelah masa konstruksi selesai. Ketika volume lalu lintas meningkat year-on-year, imbal hasil dari aset tol justru cenderung naik. Dengan melepas 47,18% saham, Adhi Karya berpotensi kehilangan potensi pendapatan pasif yang cukup besar di masa depan.
Pertanyaan krusial berikutnya menyangkut valuasi. Nilai Rp1,76 triliun untuk 47,18% saham perlu dikaji apakah mencerminkan nilai wajar aset atau justru di bawah harga. Bila transaksi dilakukan dalam kondisi pasar yang tidak ideal, perseroan bisa saja menanggung opportunity cost alias biaya peluang yang signifikan. Pasar obligasi dan ekuitas yang bergejolak kerap membuat proses due diligence dan negosiasi harga berjalan alot.
Risiko kedua adalah persepsi bahwa Adhi Karya tengah menjual aset terbaiknya untuk menutup masalah keuangan jangka pendek. Bila divestasi terjadi berulang tanpa diimbangi penambahan pipa proyek baru, pertumbuhan pendapatan perseroan bisa melambat. Tren ini akan tampak pada laporan keuangan beberapa kuartal ke depan, terutama pada komponen pendapatan usaha dan margin operasi.
Risiko ketiga, integrasi pasca-merger dengan PT PP membutuhkan waktu. Konsolidasi budaya kerja, sistem keuangan, dan portofolio proyek berpotensi menimbulkan friksi yang menggerus efisiensi. Pasar biasanya memberikan diskon valuasi pada emiten yang tengah menjalani transaksi kompleks semacam ini.
Dampak terhadap Sektor dan Proyeksi ke Depan
Bagi pasar yang lebih luas, transaksi Adhi Karya menjadi cermin tren konsolidasi di sektor infrastruktur. Indeks sektor konstruksi dan properti di Bursa Efek Indonesia cenderung bergerak dipengaruhi sentimen kebijakan fiskal, suku bunga, dan realisasi anggaran infrastruktur. Bila merger Adhi Karya–PT PP berjalan mulus, entitas gabungan berpotensi memiliki kapasitas permodalan lebih besar untuk mengejar proyek strategis nasional.
Namun, investor perlu mencermati beberapa indikator kunci ke depan: realisasi nilai divestasi, penggunaan dana hasil pelepasan, perkembangan konstruksi tol Jogja Solo, serta rasio keuangan pasca-merger. Fundamental jangka panjang tetap ditentukan oleh kemampuan perseroan mencetak laba operasi dan menjaga likuiditas.
Pada akhirnya, divestasi 47,18% saham Jasamarga Jogja Solo senilai Rp1,76 triliun adalah pisau bermata dua. Di satu sisi memperkuat neraca jelang merger, di sisi lain berpotensi mengurangi sumber pendapatan berulang. Yang jelas, langkah ini menandai babak baru konsolidasi BUMN karya yang akan menentukan arah industri infrastruktur nasional dalam beberapa tahun ke depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)