 nadia-rahmawati
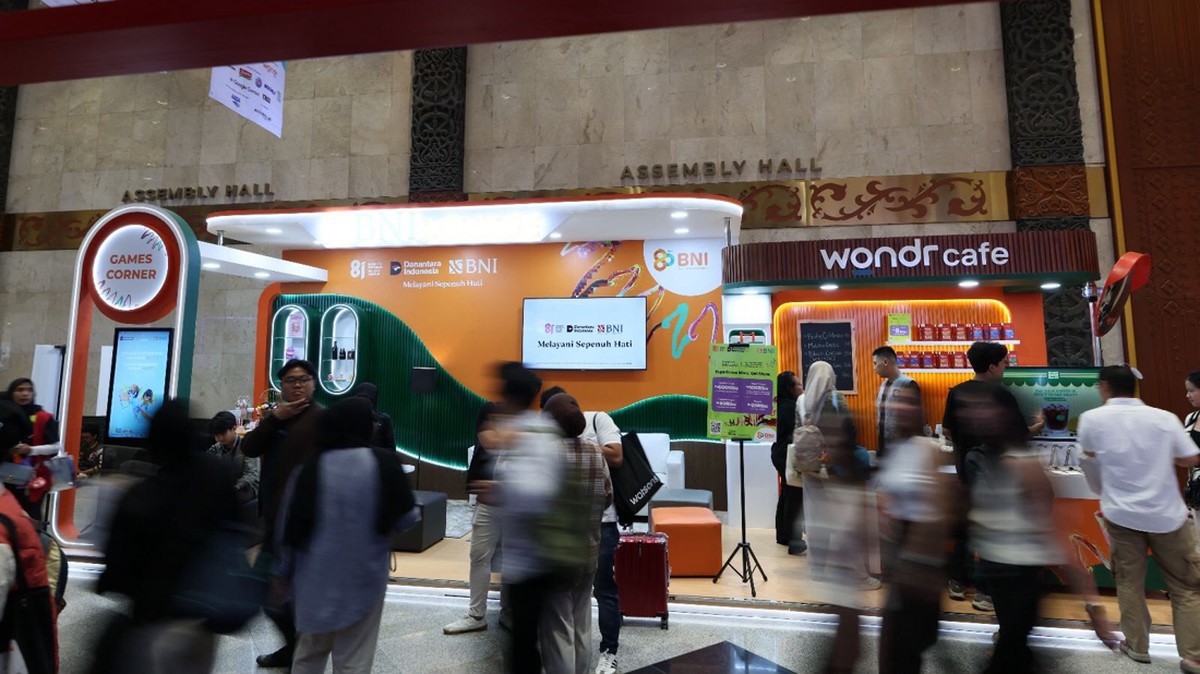
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per awal 2026, sektor ekonomi kreatif Indonesia mencatat kontribusi terhadap Produk Domestik Bruto (PDB) nasional di kisaran 7,5 persen hingga 8 persen, atau setara dengan nilai tambah bruto lebih dari Rp1.400 triliun. Angka ini menempatkan Indonesia pada posisi ketiga dunia dalam hal kontribusi ekonomi kreatif terhadap PDB, setelah Amerika Serikat dan Korea Selatan. Di tengah tren tersebut, kehadiran platform digital perbankan seperti wondr by BNI dalam ajang IdeaFest 2026 sebagai Official Banking Partner menjadi salah satu indikator bagaimana industri keuangan mulai menempatkan ekosistem kreatif sebagai pasar strategis, bukan sekadar segmen pelengkap.
Digitalisasi Transaksi dan Likuiditas Sektor Kreatif
Di satu sisi, masuknya perbankan ke ruang kreatif membawa dampak positif terhadap likuiditas dan inklusi keuangan pelaku usaha mikro di subsektor seperti desain, musik, film, animasi, dan kuliner. Data Bank Indonesia per Februari 2026 menunjukkan nilai transaksi ekonomi digital nasional year-on-year tumbuh 18,3 persen, dengan volume transaksi QRIS mencapai lebih dari 1,2 miliar transaksi pada 2025. Integrasi platform seperti wondr memungkinkan pelaku kreatif menerima pembayaran lintas negara, mengakses working capital, dan mengelola portofolio keuangan secara real-time — sesuatu yang lima tahun lalu masih menjadi kendala utama bagi pekerja lepas di industri kreatif.
Di sisi lain, digitalisasi juga membawa risiko baru. Ketergantungan pada platform tunggal, biaya layanan yang tidak selalu transparan, serta literasi keuangan yang belum merata menjadi catatan penting. Survei OJK 2025 mencatat indeks literasi keuangan nasional baru menyentuh 65,4 persen, sementara inklusi keuangan mencapai 75,02 persen. Artinya, masih ada gap sekitar 10 poin persentase antara mereka yang paham produk keuangan dan yang benar-benar menggunakannya. Pelaku kreatif di kota-kota tier dua dan tiga berpotensi tertinggal jika ekosistem hanya terkonsentrasi di Jakarta dan Surabaya.
Tema Re:Humanize dan Sentimen Pasar terhadap AI
Tema Re:Humanize yang diusung IdeaFest 2026 menyoroti posisi manusia di tengah percepatan kecerdasan buatan. Ini bukan sekadar narasi budaya, melainkan cerminan sentimen pasar terhadap otomatisasi. Laporan Bank Dunia 2025 memperkirakan sekitar 23 persen pekerjaan di Indonesia berisiko terdampak otomatisasi dalam satu dekade ke depan, dengan sektor kreatif menjadi salah satu yang paling terpapar sekaligus paling adaptif. Proyeksi ini menjelaskan mengapa institusi keuangan mulai menggeser valuasi mereka dari aset fisik ke aset intelektual dan kapabilitas manusia.
"Ekonomi kreatif adalah sektor yang paling cepat beradaptasi dengan teknologi, tetapi juga paling rentan terhadap disrupsi. Peran perbankan bukan hanya menyediakan transaksi, melainkan membangun ekosistem pembiayaan yang memahami siklus pendapatan tidak tetap," ujar seorang analis sektor jasa keuangan dalam diskusi industri baru-baru ini.
Pro: kolaborasi perbankan dan ajang kreatif membuka akses pembiayaan berbasis data transaksi, bukan agunan fisik. Kontra: tanpa regulasi yang jelas mengenai kepemilikan karya dan perlindungan data, digitalisasi bisa mempersempit ruang gerak pelaku kreatif kecil. Rasio kredit usaha mikro terhadap total kredit perbankan masih di kisaran 19 persen per akhir 2025, jauh di bawah ambisi pemerintah yang menargetkan 30 persen pada 2028.
Fundamental dan Capital Outflow di Sektor Keuangan
Dari perspektif makro, ketahanan fundamental perbankan nasional tetap terjaga. Rasio kecukupan modal (CAR) industri berada di level 26,5 persen per Desember 2025, sementara rasio kredit bermasalah (NPL) terjaga di 2,19 persen. Namun, tekanan eksternal tidak bisa diabaikan. Capital outflow dari pasar keuangan domestik pada kuartal I 2026 tercatat sekitar Rp18,7 triliun di pasar Surat Berharga Negara, dipicu ekspektasi suku bunga global yang masih tinggi. Kondisi ini membuat bank lebih selektif dalam menyalurkan kredit, terutama ke sektor yang dianggap berisiko tinggi seperti ekonomi kreatif berbasis proyek.
Di sisi lain, selektivitas ini bisa menjadi peluang. Bank yang mampu membangun credit scoring berbasis data transaksi digital justru berpotensi menangkap pasar yang belum tergarap. Inisiatif wondr di ruang kreatif dapat dibaca sebagai langkah awal membangun basis data perilaku keuangan pelaku kreatif — fondasi untuk proyeksi risiko yang lebih akurat di masa depan. Jika berhasil, ini bisa menurunkan premi risiko dan memperluas akses pembiayaan secara struktural.
Kesimpulannya, keterlibatan platform perbankan digital dalam ekosistem kreatif bukan sekadar strategi pemasaran. Ia menyentuh tiga hal fundamental: likuiditas pelaku usaha, literasi keuangan, dan reposisi valuasi ekonomi di era AI. Tantangannya terletak pada konsistensi implementasi dan pemerataan manfaat. Tanpa itu, narasi Re:Humanize berisiko berhenti sebagai slogan, bukan transformasi ekonomi yang terukur.










Comments (0)