

UMKM Kuliner Sumut Tembus Pasar Global, Dampak Ekonomi Diuji
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. ...
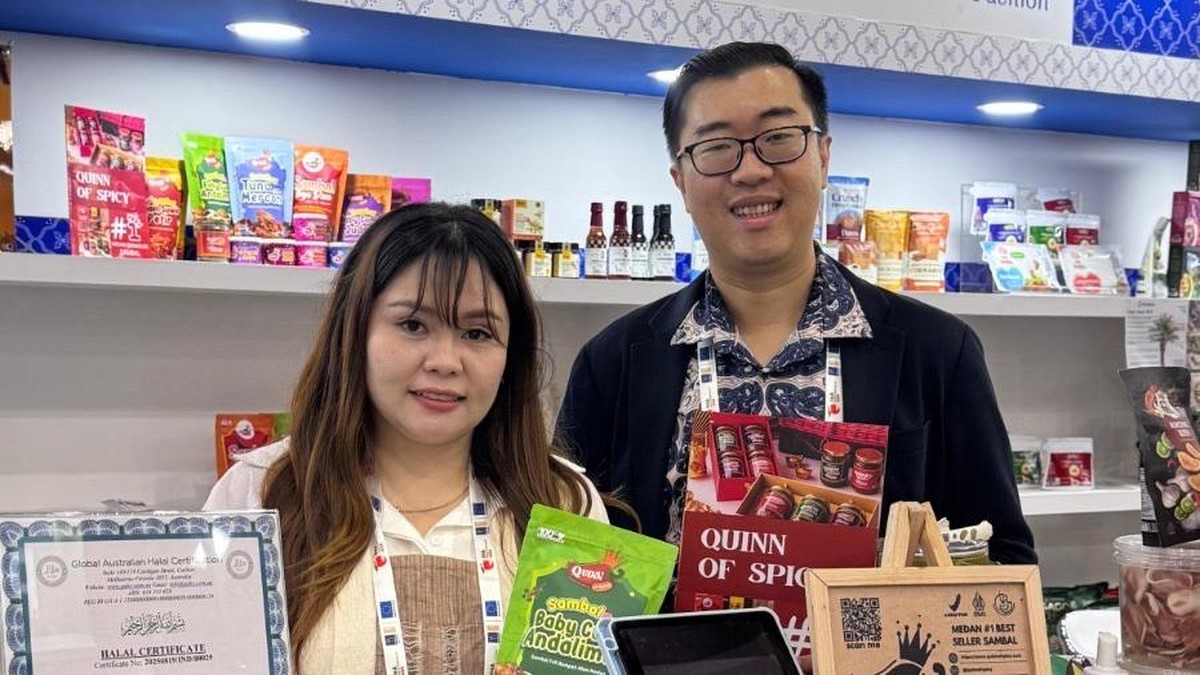
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. Di tengah angka makro tersebut, kisah ekspansi sebuah usaha kuliner asal Sumatera Utara menjadi contoh bagaimana pendampingan pembiayaan dapat mengubah orientasi bisnis dari pasar lokal menuju pasar ekspor. Quinn Kitchen, UMKM yang bergerak di bidang olahan pangan, dilaporkan berhasil menembus pasar internasional setelah memperoleh dukungan pembiayaan dan pendampingan dari salah satu bank BUMN.
Fenomena ini menarik dicermati karena berbicara tentang dua hal sekaligus: kapasitas UMKM daerah untuk naik kelas, dan peran intermediasi perbankan dalam mendorong ekspor non-migas. Bank Indonesia mencatat pertumbuhan kredit UMKM pada 2024 berada di kisaran 4 hingga 5 persen year-on-year, lebih rendah dibanding pertumbuhan kredit korporasi. Artinya, kasus ekspansi seperti ini masih menjadi pengecualian, bukan pola umum.
Di Satu Sisi: Momentum UMKM Naik Kelas
Dari kacamata optimistis, keberhasilan sebuah UMKM kuliner menembus pasar global menunjukkan bahwa hambatan utama pelaku usaha kecil bukan semata modal, melainkan akses terhadap pasar, standardisasi produk, dan jejaring distribusi. Ketika pendampingan berjalan, biaya transaksi menurun, kualitas produk terstandar, dan skala produksi meningkat. Hal ini sejalan dengan tren ekspor makanan olahan Indonesia yang tumbuh positif dalam beberapa tahun terakhir.
Dampak berantainya pun berlapis. Pertama, penciptaan lapangan kerja di daerah asal. Kedua, peningkatan permintaan bahan baku lokal, yang menguntungkan petani dan pemasok kecil. Ketiga, penguatan cadangan devisa melalui penerimaan ekspor. Bagi perbankan, portofolio kredit UMKM berorientasi ekspor juga menawarkan diversifikasi risiko sekaligus memperbaiki profil rasio kredit bermasalah apabila seleksi debitur dilakukan disiplin.
"UMKM yang berorientasi ekspor memiliki ketahanan lebih baik karena tidak bergantung pada satu pasar domestik saja," ujar seorang ekonom perbankan, menggambarkan pentingnya diversifikasi pasar bagi usaha kecil.
Di Sisi Lain: Skala dan Keberlanjutan Jadi Pertanyaan
Namun, perspektif kritis perlu dikedepankan. Satu kisah sukses tidak otomatis menggambarkan kondisi umum. Data menunjukkan bahwa hanya sebagian kecil UMKM yang mampu menembus ekspor, dan sebagian besar masih bergulat dengan persoalan likuiditas, literasi keuangan digital, serta akses pasar yang timpang antardaerah.
Dari sudut pandang perbankan, ekspansi kredit UMKM menghadapi dilema klasik: risiko kredit yang lebih tinggi, agunan yang terbatas, dan biaya pengawasan yang besar. Tanpa skema penjaminan dan pendampingan berkelanjutan, program pembiayaan berisiko menjadi beban fiskal maupun korporasi di kemudian hari. Selain itu, ketergantungan pada satu lembaga pembiayaan dapat menimbulkan risiko konsentrasi, baik bagi debitur maupun kreditur.
Faktor eksternal juga tak bisa diabaikan. Perlambatan ekonomi global, fluktuasi nilai tukar, dan kebijakan proteksi di negara tujuan ekspor dapat menggerus margin UMKM yang belum memiliki lindung nilai. Sentimen pasar terhadap produk makanan olahan juga sangat dipengaruhi tren kesehatan, sertifikasi halal, dan standar keamanan pangan yang berbeda-beda antaryurisdiksi.
Proyeksi dan Fundamental yang Perlu Diperkuat
Melihat ke depan, proyeksi pertumbuhan kredit UMKM diperkirakan membaik seiring penurunan suku bunga acuan dan penguatan konsumsi rumah tangga. Namun, kualitas pertumbuhan menjadi kata kunci. Indeks literasi keuangan, kapasitas produksi, dan tata kelola keuangan UMKM perlu dibenahi agar ekspansi tidak berhenti pada tahap percontohan.
Pemerintah dan otoritas moneter memiliki ruang untuk memperkuat ekosistem, misalnya melalui skema pembiayaan campuran, insentif fiskal bagi UMKM berorientasi ekspor, serta fasilitasi sertifikasi internasional. Bagi pelaku usaha, langkah strategisnya adalah membangun portofolio pasar yang berimbang, menjaga likuiditas, dan memperkuat valuasi merek agar tidak mudah tersingkir oleh pesaing global.
Pada akhirnya, kisah UMKM Sumatera Utara ini layak diapresiasi sebagai bukti bahwa kapasitas daerah mampu bersaing. Akan tetapi, keberlanjutannya bergantung pada fundamental, bukan pada narasi semata. Tanpa perbaikan struktural, keberhasilan satu-dua pelaku usaha tidak cukup untuk mengangkat kelas UMKM nasional secara menyeluruh.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.








Comments (0)