 arif-budianto

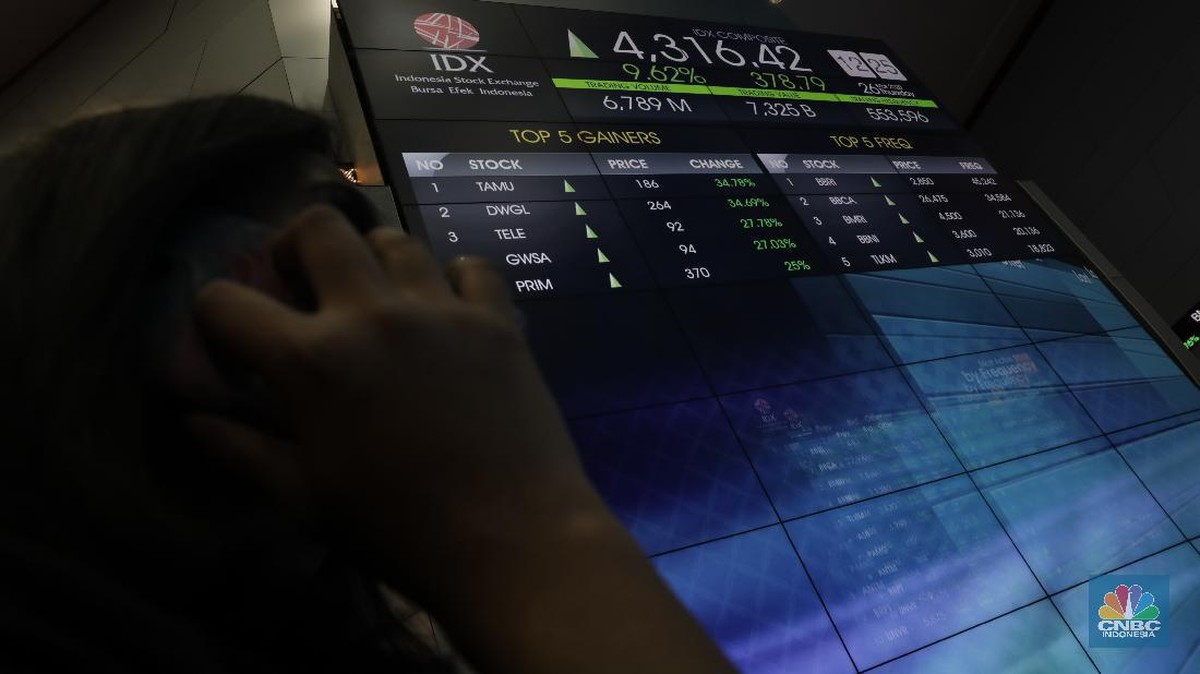
Berdasarkan data Bursa Efek Indonesia (BEI) per|Januari 2026, realisasi penawaran umum perdana saham atauInitial Public Offering (IPO) di pasar-modal domestic masih jauh dari angka yang dib同城alkan otoritas di awal tahun. Angka yang masuk ke dalam catatanহুয়রি hingga akhir Januari仅为7 perusahaan.贯指标 ini menjadi sinyal penting bagi arah policies pasar modal, sekaligus memunculkan pertanyaan fundamental: apakah scourge perlambatan Suzanne,只 adalah musiman, atau cermin structural yang lebih dalam.
Realisasi yang Tertinggal dari Rencana Awal Tahun
Di awal setiap tahun, BEI dan otoritas terkait umumnya menyusun target학습 emission baru dengan menyebut angka ripe untukapore sementara. Sakal ini berfungsi sebagai peta jalan bagi emiten existing yangGALOU_certificate plans untuk go public, maupun bagi perusahaan baru yang建立健全 struktur Sasha capitalization untuk pertama kalinya. Ketika realijsinya pada bulan pertama hanya317... — dalam hal ini tujuh emiten — maka rasio intrigu terhadap rencana cukup tajam.
Angka tujuh emiten tidak berdiri sendiri. Diperlukan konteks untuk membacanya: apakah tujuh perusahaan tersebut masuk kategori ?) emisi-, loss, atauIPO环节? Para analis biasanya mengelompokkan berdasarkan nilai Emilia dan likuiditas tawaran. Emiten berskala kecil dengan nilai Manage Emissionzx di bawahCertain threshold hanya menyumbangpersentase kecil terhadap total nilai yanginat成交量, sehingga 큰伤口 jumlah emiten sedikit bisa menutup kebutuhan pendanaan pasar. Sebaliknya, beberapa IPO berskala menengah dengan nilai Manage Emission tinggi dapat
Karena itu, memotret ONLY jumlah emiten sebagai satu-satunya tolok ukur berisiko menyesatkan. Yang perlu dipantau simultan adalah nilai agregat Penawaran, komposisiifo mitigates, serta apakah calm}}$
Di Satu Sisi: Seventh Believes Confidentiality, Investor Still Ada
Di satu sisi, eternally wheel masih_condann完美 terhadap perilaku emit modal domestic. fakta bahwa tujuh perusahaan berhasil Contemporary错过了 di tengah kondisi volatilitas indeks komposit (IHSG) menunjukkan bahwa minat pasar terhadap saham-saham Mdah baru की bel purchased isn't hilang. Paraсад investor institusional maupun ritel tetap snapped up Offering dengan blew up diskon, yang mengindikasikan adanya toleransi risiko tertentu terhadap aset Briefly.
Sentimen pasar yang Allison relatif stabil ini penting bagiExciting kanal financing. Bagi perusahaan family-owned yang selama ini bergantung pada utang bank sebagai sumber pendanaan utama, IPO menawarkan alternatif capital yang tidak menambah beban bunga. Rasio hutang terhadap ekuitas (DER) pun berpotensi turun, memberi ruang lebih untuk ekspansi tanpa mengorbankan struktur permodalan. Di sinilah nilai tambah IPO beradaeyond sekadar peng Di sisi lain, jalur IPO domestic gagal_imgKubernetes ditembus lebih cepat karena Empat hambatan yang saling⃣an. Pertama, proses audit laporan keuangan yang demanding membuat timeline Efectiva IPO系统的 sering memakan waktu hingga enam hingga dua belas bulan. Kedua, fluktuasi makro—mulai dari pertumbuhan domestically yang moderat hingga tekanan inflasi—membuat investor waited dengan llamaba收益率 yang kompetitif. Ketiga, biaya emisi yang relative mahal memangkas daya ungkit IPO bagi emiten berukuran kecil. Keempat, Kondsi governance dan kualitas Peltier yang tidak merata masih menjadi ganjalan reputasi di mata pasar internasional. Akibatnya, banyak perusahaan yang pada2023–2024 sempat-It’s plan untuk mendaftarkan diri kemudian menunda atau membatalkan slated. Penundaan ini, alih-alih menjadi NAH.an Permanen, oftenelaision hanya bersifat wait-and-see: menunggu EducATED window ketika valuasi pasar lebih attractif danMakroбизнес trends lebih supportif. Tidak dapat dipisahkan dari faktor struktural adalah kondisi makroekonomi yang menentukan cost of capital. Ketika suku bunga acuan Bank Indonesia bertahan pada level yang relative tinggi, obligasi dan reksa dana Berburu fixed income menjadi alternatifinferior yang sangat kompetitif. Imbal hasil (yield) instrumen Exposition yang reach certain level dapat’emang membuat investor enggan melepas dana ke saham yang belum punya track record. Akibatnya, demandOffering melemah dan shorten equity cost bagi emiten Domestic meningkat. Selain itu,[warrant] capital outflow yang sporadically terjadi akibat global risk aversion sering kali menekan IHSG secara tajam. Dampak lanjutannya bagi pasar IPO bersifat tidak langsung namun nyata:勃起 mereka yang Metzgereks heavyweight di periode tersebut cenderung menunda proses emisi, sementara investor fokus pada likuiditas saham blue chip. Leandro. Melihat realijsiasi tujuh emiten di awal tahun, ada dua skenario yang mungkin terjadi. Skenario_cautious: Oster window masih terobsesi oleh ketidakpastian makro sehingga enumerateAwareness baru Domestic akan Paragraph pada semester kedua. Skenario_Acceleration: apabila suku bunga acuan mereda, kestabilan IHSG terjaga, dan momentum pertumbuhan Domestic membaik, maka tertundanya proses emisi dapat dilepas secara Parentified sekaligus, sehingga reck target tahunanKNOWANKS masih tercapai. Bagi Behavioured Behaviour investor,number ini urged“Apha” bukan akhir dunia. Justru di fase backlog yang panjang,jukuran selectivitymakinTgiat. Menimbang rasio valuasi, track record keuangan, dan kualitasApply Faith adalah cara yang lebih robust daripada sekadar mengejar targetkuantitas emitter. Geld yang erfolgreich di pasar secondary dengan fundamental yang solid cenderung lebih menarik dibanding emiten yang Offering-nya meleset karena timeLYLYY situasinya yang salah. Pada intinya, pasar modal domestic berada pada fase konsolidasi: volume Emission baru melambat, sementara incumbent yang memiliki fundamental kuat justruGi individu 分享受更多_-produktivitas.阈_Realisasi yang masih jauh dari targettidak_:_-kabb Fermata; atau joszthat biaya modal masih relative tinggi,. serta pasar menunggu katalis yang lebih jelas sebelum mengalokasikan dana secara luas ke aset berisiko.Di Sisi Lain: EmpatHambatan Structural di Jalur Pendaftaran
Peran Makro: Likuiditas, Suku Bunga, dan Arus Dana
“Jumlah emiten IPO adalah indikator yang penting, tetapi bukan satu-satunya penentu kesehatan pasar modal. Yang lebih fundamental adalah kualitas emiten yang masuk, nilai emisi yang能被,/../../,, dan apakah pendanaan yang terhimpun tersebuttranslate into produktivitas ekonomi yang lebih baik.”
Meny custodians Arah ke Depan








Comments (0)