

Tekanan Publik terhadap Pembiayaan PLTU Captive Meningkat
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) dan laporan transparansi perbankan per Oktober 2026, isu pembiayaan Pembangkit Listrik Tenaga Uap (PLTU) batu bara captive kembali me...
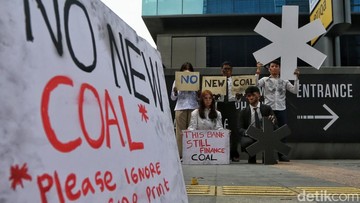
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) dan laporan transparansi perbankan per Oktober 2026, isu pembiayaan Pembangkit Listrik Tenaga Uap (PLTU) batu bara captive kembali mencuat ke permukaan. Kelompok aktivis lingkungan menggelar aksi di Jakarta untuk menyoroti aliran dana perbankan nasional ke proyek pembangkit listrik yang dibangun khusus untuk memenuhi kebutuhan industri tertentu, bukan untuk jaringan listrik publik. Aksi ini menandai babak baru dalam perdebatan antara percepatan transisi energi dan ketahanan pasokan listrik industri.
PLTU captive adalah pembangkit listrik yang dibangun dan dioperasikan secara mandiri oleh perusahaan industri—seperti smelter, pabrik semen, atau kawasan industri—untuk memasok kebutuhan listrik internal mereka. Karena tidak terhubung ke jaringan PLN, kapasitas dan emisinya sering luput dari penghitungan target energi terbarukan nasional. Data ESDM mencatat kapasitas terpasang PLTU captive nasional pada 2025 mencapai sekitar 13,8 gigawatt (GW), dengan proyeksi kenaikan menjadi 18,2 GW pada 2030 jika seluruh rencana pembangunan terealisasi.
Pro: Pembiayaan Captive Diperlukan untuk Daya Saing Industri
Di satu sisi, sejumlah ekonom dan pelaku industri berargumen bahwa pembiayaan PLTU captive masih memiliki landasan fundamental yang kuat. Sektor pengolahan mineral, khususnya smelter nikel di kawasan timur Indonesia, membutuhkan pasokan listrik yang stabil dan murah. Tanpa captive power, biaya produksi bisa melonjak hingga 35–40 persen, yang berpotensi menurunkan daya saing ekspor dan memicu capital outflow dari sektor hilirisasi.
Bank-bank nasional yang menyalurkan kredit ke proyek captive mencatat rasio kredit bermasalah yang relatif rendah, yaitu sekitar 1,2 persen pada 2025, jauh di bawah rata-rata kredit sektor infrastruktur. Dari kacamata likuiditas, portofolio pembiayaan captive juga dianggap menghasilkan yield yang kompetitif di tengah tren suku bunga global yang masih tinggi.
"Kita tidak bisa menutup mata bahwa transisi energi membutuhkan waktu. Selama pasokan energi terbarukan belum sepenuhnya andal, captive coal masih menjadi jembatan yang sulit dihindari," ujar seorang pengamat energi dalam diskusi terbatas di Jakarta.
Kontra: Jejak Emisi dan Risiko Transisi yang Terabaikan
Di sisi lain, kritik terhadap pembiayaan PLTU captive semakin menguat. Kelompok aktivis menilai perbankan belum sepenuhnya mengintegrasikan risiko iklim ke dalam analisis kredit. Menurut estimasi lembaga pemantau emisi, PLTU captive menyumbang sekitar 9–11 persen dari total emisi sektor ketenagalistrikan nasional, namun sering tidak tercatat dalam laporan keberlanjutan bank secara memadai.
Risiko transisi juga menjadi sorotan. Dengan meningkatnya tekanan global terhadap produk yang dihasilkan dari energi kotor, ekspor Indonesia berpotensi menghadapi hambatan non-tarif, seperti mekanisme penyesuaian karbon di perbatasan (CBAM) di Eropa. Valuasi proyek captive pun bisa tertekan jika biaya karbon internal diperhitungkan secara penuh.
Dari sisi sentimen pasar, obligasi dan saham perusahaan yang terpapar pembangkit captive mulai mendapat perhatian lebih dari investor institusi yang menerapkan kebijakan environmental, social, and governance (ESG). Indeks keberlanjutan mencatat kenaikan biaya modal bagi emiten dengan eksposur batu bara, meski belum signifikan.
Proyeksi dan Arah Kebijakan ke Depan
Ke depan, proyeksi pembiayaan PLTU captive akan sangat bergantung pada tiga faktor utama: regulasi energi terbarukan, kebijakan perbankan, dan dinamika permintaan global. Pemerintah tengah menyusun peta jalan transisi energi yang menargetkan penurunan kapasitas batu bara secara bertahap hingga 2045, dengan opsi pensiun dini bagi pembangkit yang tidak ekonomis.
Otoritas Jasa Keuangan (OJK) juga mendorong perbankan untuk memperkuat kerangka manajemen risiko iklim. Rasio pembiayaan hijau terhadap total kredit ditargetkan meningkat dari sekitar 11 persen pada 2025 menjadi 20 persen pada 2030. Jika target ini tercapai, aliran dana ke proyek captive batu bara kemungkinan mengalami penurunan bertahap, terutama untuk pembangkit baru.
Namun, transisi ini tidak tanpa tantangan. Diperlukan keseimbangan antara menjaga stabilitas pasokan listrik industri dan memenuhi komitmen iklim. Tanpa skema pembiayaan transisi yang jelas, kekosongan pembiayaan bisa memperlambat hilirisasi mineral yang menjadi tulang punggung ekspor non-migas.
Pada akhirnya, perdebatan soal PLTU captive bukan sekadar persoalan teknis pembangkit listrik, melainkan cerminan dilema fundamental antara pertumbuhan ekonomi dan keberlanjutan lingkungan. Arah kebijakan yang dipilih dalam beberapa tahun ke depan akan menentukan posisi Indonesia dalam peta energi global, sekaligus menguji ketahanan sektor keuangan menghadapi risiko transisi yang semakin nyata.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.











Comments (0)