

Spread SBN RI vs US Treasury Menyempit ke 188 Bps
Berdasarkan data Kementerian Keuangan per akhir pekan lalu, selisih imbal hasil atau spread antara Surat Berharga Negara (SBN) Indonesia dan US Treasury tenor 10 tahun menyempit ke level 188 basis poi...
Berdasarkan data Kementerian Keuangan per akhir pekan lalu, selisih imbal hasil atau spread antara Surat Berharga Negara (SBN) Indonesia dan US Treasury tenor 10 tahun menyempit ke level 188 basis poin (bps). Angka ini turun dibandingkan posisi awal tahun yang masih berada di kisaran 220-230 bps, dan jauh lebih rendah dari puncak pelebaran pada periode tekanan global 2022-2023 yang sempat menembus 300 bps. Bagi pembaca awam, spread adalah selisih bunga yang diminta investor untuk memegang obligasi negara berkembang dibandingkan obligasi negara maju—semakin tipis selisihnya, semakin kecil premi risiko yang dipersepsikan pasar.
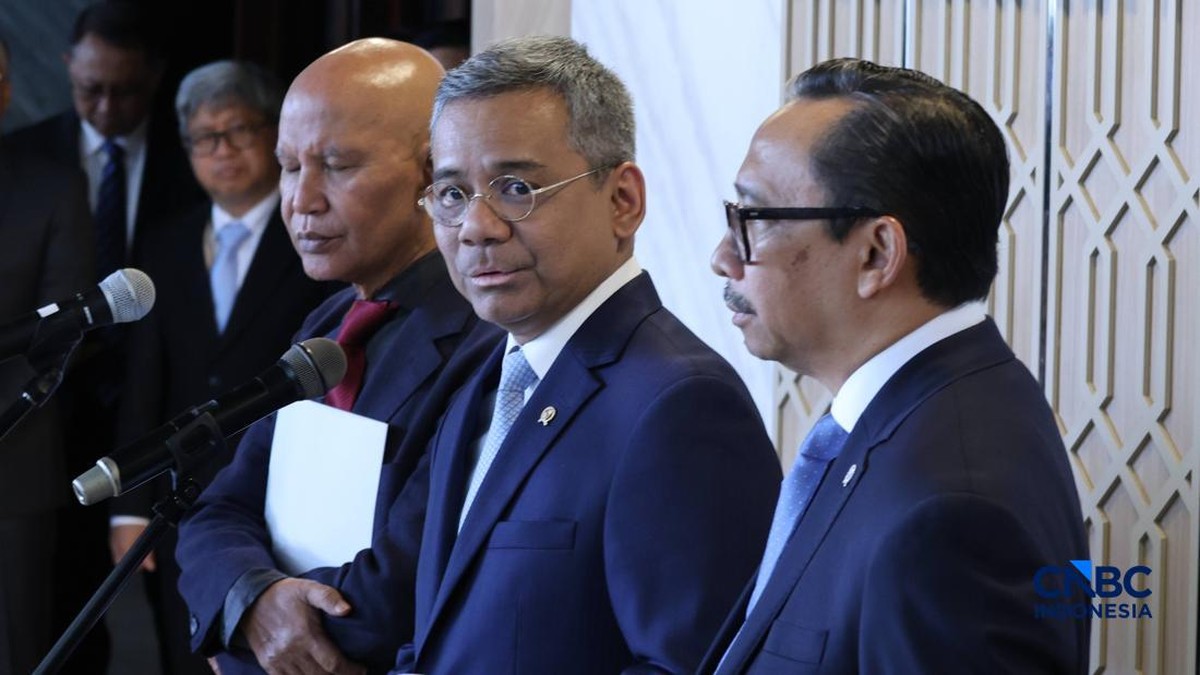
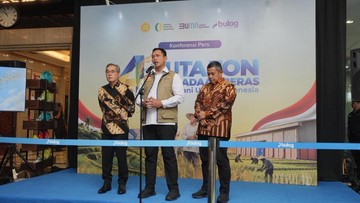
Menteri Keuangan Suahasil Nazara dalam keterangan resminya menyebut penyempitan spread ini sebagai sinyal positif terhadap kepercayaan pelaku pasar terhadap fundamental ekonomi Indonesia. "Spread yang menyempit mencerminkan persepsi risiko yang membaik, dan itu berarti biaya utang negara bisa lebih efisien," ujarnya dalam konferensi pers akhir pekan lalu.
Di Satu Sisi: Fundamental yang Menguat
Penyempitan spread sebesar kurang lebih 35-40 bps secara year-on-year ini ditopang oleh beberapa faktor. Pertama, inflasi Indonesia yang terkendali di kisaran 2,5-3,0 persen year-on-year, berada dalam sasaran target Bank Indonesia. Kedua, defisit Anggaran Pendapatan dan Belanja Negara (APBN) yang dijaga di bawah 2,5 persen terhadap Produk Domestik Bruto, memberikan ruang fiskal yang lebih sehat dibandingkan beberapa negara emerging market lain.
Ketiga, cadangan devisa Indonesia yang stabil di kisaran 140-150 miliar dolar AS menjadi bantalan terhadap gejolak eksternal. Rasio utang terhadap PDB yang berada di sekitar 39-40 persen juga masih tergolong moderat jika dibandingkan rata-rata negara berkembang. Dari sisi permintaan, lelang SBN secara rutin mencatatkan incoming bid atau penawaran masuk yang jauh melebihi target indikatif, menandakan likuiditas pasar masih terjaga.
"Kombinasi inflasi rendah, defisit terkendali, dan cadangan devisa yang kuat membuat pasar melihat Indonesia sebagai salah satu tujuan investasi portofolio paling stabil di kawasan," kata seorang ekonom pasar modal yang enggan disebutkan namanya.
Di Sisi Lain: Sentimen Eksternal yang Rentan Berbalik
Namun, penyempitan spread ini tidak sepenuhnya berasal dari perbaikan fundamental domestik. Sebagian didorong oleh ekspektasi penurunan suku bunga The Fed yang membuat imbal hasil US Treasury tenor 10 tahun bergerak turun dari sekitar 4,7 persen ke kisaran 4,2-4,3 persen. Artinya, pembilang dalam perhitungan spread ikut menyusut, bukan hanya faktor risiko Indonesia yang mengecil.
Risiko pembalikan sentimen pasar tetap besar. Jika data inflasi Amerika Serikat kembali memanas atau The Fed menunda pelonggaran moneter, capital outflow dari pasar SBN bisa terjadi dalam waktu singkat. Pengalaman 2013 dan 2018 menunjukkan spread dapat melebar lebih dari 100 bps hanya dalam hitungan bulan ketika sentimen global berubah drastis. Selain itu, porsi kepemilikan asing di SBN saat ini berada di kisaran 14-15 persen, turun dibandingkan era 2019 yang sempat menyentuh 39 persen—sebuah struktur yang sebenarnya mengurangi kerentanan terhadap arus keluar dana asing, tetapi juga menandakan basis investor yang perlu terus diperluas.
Dampak ke Portofolio dan Proyeksi ke Depan
Bagi investor, spread yang lebih tipis berarti kompensasi tambahan atas risiko relatif mengecil. Namun, valuasi SBN kini dinilai sudah cukup mahal, sehingga ruang penguatan harga lebih lanjut terbatas kecuali ada katalis baru. Return total obligasi akan lebih banyak bergantung pada kupon ketimbang capital gain. Likuiditas dan indeks obligasi global tetap menjadi acuan, khususnya posisi Indonesia dalam indeks obligasi pasar berkembang yang berpengaruh pada aliran dana pasif.
Proyeksi ke depan, jika stabilitas moneter dan fiskal terjaga, spread berpotensi menyempit ke kisaran 150-170 bps dalam 6-12 bulan. Sebaliknya, skenario tekanan global dapat mendorongnya kembali ke atas 220 bps. Kuncinya terletak pada konsistensi kebijakan fiskal, pengelolaan inflasi, dan kedalaman pasar keuangan domestik. Dengan kata lain, angka 188 bps adalah potret dua sisi: cermin perbaikan fundamental sekaligus pengingat bahwa premi risiko di pasar berkembang tidak pernah benar-benar hilang, hanya menunggu waktu untuk diuji kembali.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.





Comments (0)