

OJK Siapkan Exit Policy bagi Emiten yang Gagal Capai Free Float 15%
Berdasarkan data Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) per awal 2025, masih terdapat sejumlah emiten tercatat yang belum mampu memenuhi ketentuan free float minimal 15% dari tota...
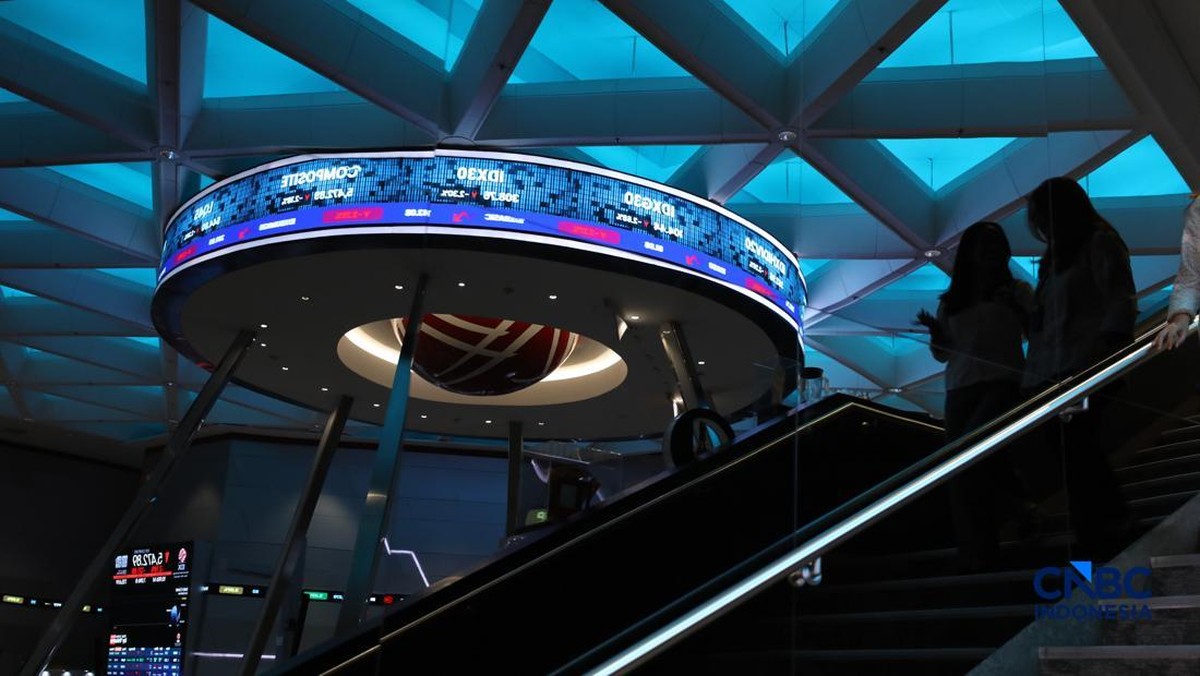
Berdasarkan data Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) per awal 2025, masih terdapat sejumlah emiten tercatat yang belum mampu memenuhi ketentuan free float minimal 15% dari total saham beredar. Kondisi ini mendorong regulator menyiapkan sejumlah opsi kebijakan keluar atau exit policy, mulai dari perpanjangan tenggat waktu, opsi go private, hingga delisting sebagai langkah terakhir. Kebijakan ini menjadi sorotan karena menyangkut likuiditas pasar, perlindungan investor minoritas, dan kualitas tata kelola perusahaan terbuka.
Free float adalah porsi saham yang dimiliki publik dan diperdagangkan bebas di pasar, di luar kepemilikan pengendali atau pemegang saham mayoritas. Rasio ini penting karena menentukan likuiditas sebuah saham. Semakin kecil free float, semakin tipis volume transaksi, sehingga harga saham rentan digerakkan oleh transaksi kecil dan valuasi menjadi kurang mencerminkan fundamental perusahaan.
Di Satu Sisi: Fleksibilitas bagi Emiten yang Terjepit
Di satu sisi, kebijakan exit policy dipandang memberikan ruang bernapas bagi emiten yang mengalami kesulitan struktural. Tidak semua perusahaan mampu menambah porsi saham publik dengan mudah. Beberapa emiten keluarga atau perusahaan dengan kepemilikan terkonsentrasi menghadapi kendala karena melepas saham berarti mengurangi kendali atas perusahaan.
Opsi perpanjangan waktu dinilai sebagai pendekatan bertahap yang lebih manusiawi dibanding sanksi langsung. Regulator dapat memberi tenggat tambahan agar emiten menyusun strategi, misalnya menerbitkan saham baru, melakukan stock split, atau mencari investor strategis. Jika tetap tidak terpenuhi, opsi go private memungkinkan perusahaan keluar dari bursa secara terhormat melalui pembelian kembali saham publik pada harga yang wajar.
"Exit policy bukan semata hukuman, melainkan kerangka transisi agar pasar tetap sehat tanpa mematikan perusahaan yang tengah berbenah," ujar seorang pengamat pasar modal.
Sementara delisting ditempatkan sebagai upaya terakhir, dengan catatan prosesnya tetap mengedepankan perlindungan investor minoritas melalui mekanisme buyback yang adil.
Di Sisi Lain: Risiko Perlindungan Investor dan Sentimen Pasar
Di sisi lain, kebijakan ini memunculkan kekhawatiran soal perlindungan investor. Ketika emiten diberi kelonggaran berulang, investor minoritas berpotensi terjebak dalam saham yang tidak likuid dengan valuasi sulit diprediksi. Rasio free float yang rendah juga memperbesar risiko manipulasi harga dan menurunkan kualitas indeks acuan pasar.
Dari kacamata makro, tingginya jumlah emiten dengan free float minim dapat menciptakan sentimen pasar yang kurang sehat. Indeks tidak sepenuhnya merepresentasikan pergerakan dana publik, sementara capital outflow justru bisa meningkat jika investor institusi menilai tata kelola bursa belum cukup tegas. Perlindungan investor minoritas menjadi taruhan utama.
Pro: kebijakan memberi kejelasan aturan, mencegah delisting mendadak, dan mendorong emiten meningkatkan likuiditas secara bertahap. Kontra: penerapan yang terlalu lunak berisiko menciptakan preseden buruk dan menunda perbaikan struktural pasar.
Proyeksi dan Implikasi bagi Portofolio Investor
Ke depan, sejumlah analis memproyeksikan bahwa penegakan aturan free float akan mendorong gelombang aksi korporasi, mulai dari rights issue hingga penawaran saham ke publik oleh pemegang saham pengendali. Bagi investor, tren ini perlu dicermati karena berdampak pada likuiditas dan valuasi portofolio secara year-on-year.
Namun, efektivitas kebijakan sangat bergantung pada konsistensi pengawasan. Tanpa tenggat yang tegas dan sanksi yang proporsional, exit policy berisiko hanya menjadi formalitas. Regulator dituntut menyeimbangkan fleksibilitas bagi emiten dengan kepastian perlindungan bagi investor minoritas.
Pada akhirnya, kualitas pasar modal tidak hanya diukur dari jumlah emiten tercatat, tetapi juga dari seberapa likuid dan sehat saham yang diperdagangkan. Rasio free float menjadi indikator fundamental yang tidak bisa diabaikan, dan exit policy adalah ujian bagi komitmen regulator menjaga integritas pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.





Comments (0)