

Garuda Indonesia Rombak Manajemen, Thomas Sugiarto Oentoro Nahkodai
Berdasarkan hasil Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) yang digelar pada awal pekan ini, PT Garuda Indonesia (Persero) Tbk resmi menunjuk Thomas Sugiarto Oentoro sebagai Direktur Utama mengga...
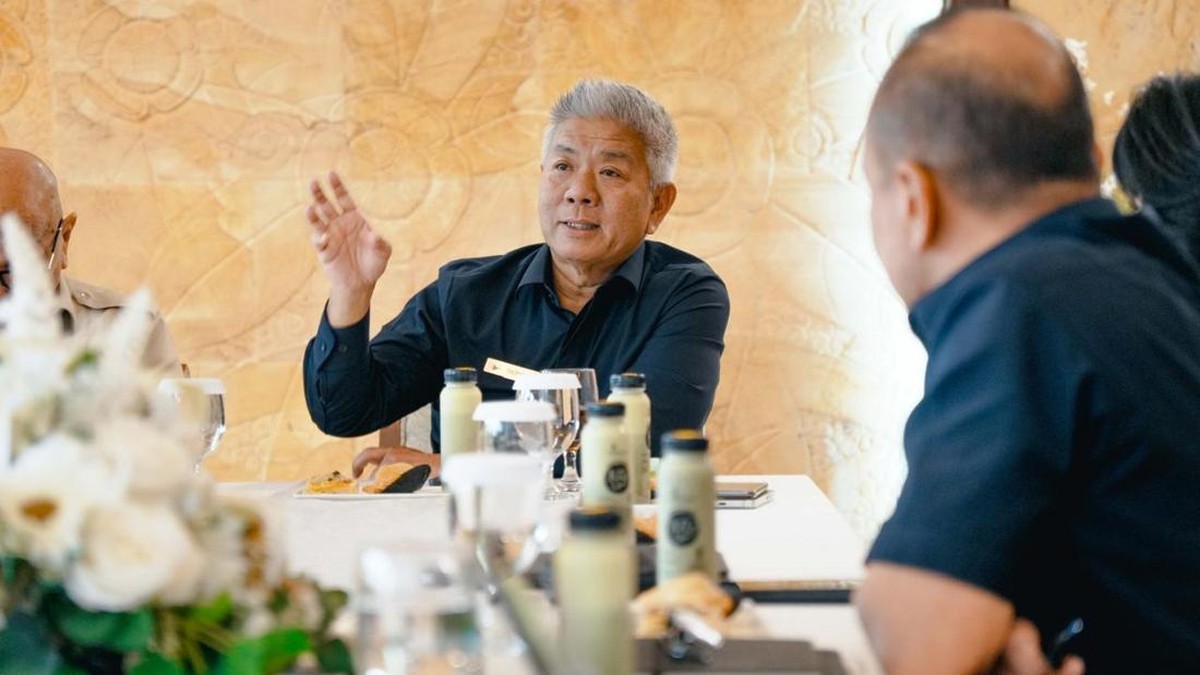
Berdasarkan hasil Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) yang digelar pada awal pekan ini, PT Garuda Indonesia (Persero) Tbk resmi menunjuk Thomas Sugiarto Oentoro sebagai Direktur Utama menggantikan posisi sebelumnya. Langkah ini menandai babak baru dalam upaya restrukturisasi maskapai pelat merah tersebut, yang hingga kuartal III 2024 masih bergulat dengan tekanan likuiditas dan beban utang. Penunjukan ini juga diikuti dengan perombakan susunan manajemen di beberapa lini strategis, termasuk direktorat keuangan dan operasional.
Latar Belakang Penunjukan dan Profil Singkat
Thomas Sugiarto Oentoro bukan nama asing di industri penerbangan nasional. Ia sebelumnya menjabat sebagai Direktur Keuangan di salah satu perusahaan aviasi swasta dan memiliki pengalaman lebih dari dua dekade di bidang korporasi dan restrukturisasi. Dalam keterangan resmi yang diterima Beritadua, pemegang saham mayoritas menilai sosoknya mampu mempercepat proses pemulihan kinerja perseroan yang terdampak pandemi. Di satu sisi, penunjukan ini dipandang sebagai langkah strategis untuk memperkuat fundamental keuangan, mengingat latar belakangnya yang kuat di bidang manajemen keuangan dan portofolio utang.
Di sisi lain, sejumlah pengamat menilai tantangan yang dihadapi tidak ringan. Maskapai ini masih mencatatkan ekuitas negatif dan rasio utang terhadap ekuitas (DER) yang tinggi. Berdasarkan laporan keuangan semester I 2024, pendapatan usaha Garuda mengalami kenaikan sekitar 12,4% year-on-year menjadi USD 1,43 miliar, namun beban operasional masih menekan margin laba. Indeks keterisian penumpang (load factor) berada di kisaran 78%, sedikit lebih rendah dibanding periode yang sama tahun lalu.
Pro: Optimisme Pasar dan Sentimen Positif
Pasar menyambut positif perombakan ini. Pada sesi perdagangan hari pertama setelah pengumuman, harga saham GIAA tercatat menguat tipis 1,8% ke level Rp 56 per saham, meski volume perdagangan relatif tipis. Analis dari salah satu sekuritas nasional menyebut, "Kepemimpinan baru diharapkan membawa angin segar, terutama dalam negosiasi dengan lessor dan kreditur. Kami melihat ada ruang untuk perbaikan valuasi jika manajemen mampu mengeksekusi rencana bisnis secara disiplin."
Proyeksi ke depan, restrukturisasi yang berjalan sesuai jadwal dapat menurunkan beban sewa pesawat hingga 20-25% pada 2025. Selain itu, potensi peningkatan trafik penumpang seiring pulihnya sektor pariwisata dan mobilitas korporasi menjadi katalis positif. Jika fundamental membaik, capital outflow yang sempat terjadi di saham BUMN penerbangan bisa berbalik menjadi inflow.
Kontra: Risiko Eksekusi dan Tekanan Eksternal
Namun, optimisme itu tidak lepas dari catatan. Tantangan utama tetap pada likuiditas jangka pendek dan kebutuhan modal kerja. Hingga September 2024, kas dan setara kas perseroan tercatat sekitar USD 320 juta, sementara kewajiban jangka pendek yang jatuh tempo dalam 12 bulan ke depan mencapai lebih dari USD 1,1 miliar. Rasio likuiditas yang ketat ini membuat ruang gerak manajemen baru sangat terbatas.
Selain itu, faktor eksternal seperti fluktuasi harga avtur dan nilai tukar rupiah terhadap dolar AS menjadi sentimen pasar yang sulit dikendalikan. Setiap pelemahan rupiah sebesar 5% berpotensi menggerus margin operasi hingga 1,5-2%. Belum lagi persaingan dengan maskapai swasta dan internasional yang agresif dalam perang tarif. Seorang ekonom senior mengingatkan, "Tanpa injeksi modal segar atau divestasi aset non-inti, perbaikan struktural akan berjalan lambat. Perombakan manajemen hanya langkah awal, bukan solusi instan."
Prospek dan Indikator yang Perlu Dicermati
Ke depan, pelaku pasar akan mencermati beberapa indikator kunci: pertama, perkembangan negosiasi dengan lessor dan kreditur yang dijadwalkan rampung kuartal I 2025. Kedua, realisasi program efisiensi biaya, termasuk optimalisasi rute dan armada. Ketiga, laporan keuangan kuartal IV 2024 yang menjadi cermin awal kinerja manajemen baru. Bila manajemen mampu menekan biaya operasional per kursi-kilometer (CASK) di bawah 10 sen, margin laba berpotensi membaik.
Secara fundamental, valuasi Garuda saat ini tergolong murah dengan price-to-book value (PBV) negatif akibat ekuitas yang masih tertekan. Namun, valuasi murah tanpa perbaikan kinerja hanyalah angka. Portofolio investor institusi masih menahan posisi, menunggu kejelasan arah bisnis. Tren pemulihan industri penerbangan global yang tumbuh 6,3% pada 2024 menurut asosiasi transportasi udara internasional menjadi latar yang mendukung, tetapi eksekusi di level korporasi tetap penentu.
Dengan segala dinamika tersebut, penunjukan Thomas Sugiarto Oentoro menjadi ujian bagi tata kelola BUMN dan kredibilitas restrukturisasi. Di satu sisi, pasar berharap ada terobosan; di sisi lain, risiko eksekusi dan tekanan eksternal masih membayangi. Yang jelas, langkah perombakan manajemen ini adalah sinyal bahwa pemegang saham ingin mempercepat pemulihan, meski jalan menuju fundamental yang sehat masih panjang dan berliku.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.





Comments (0)