

Skor Kredit Buruk dan Jalan Memulihkan Reputasi Finansial
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, rasio kredit bermasaran (non-performing loan/NPL) perbankan nasional bertahan di kisaran 2,2 persen dari total kredit, atau setara Rp560 t...
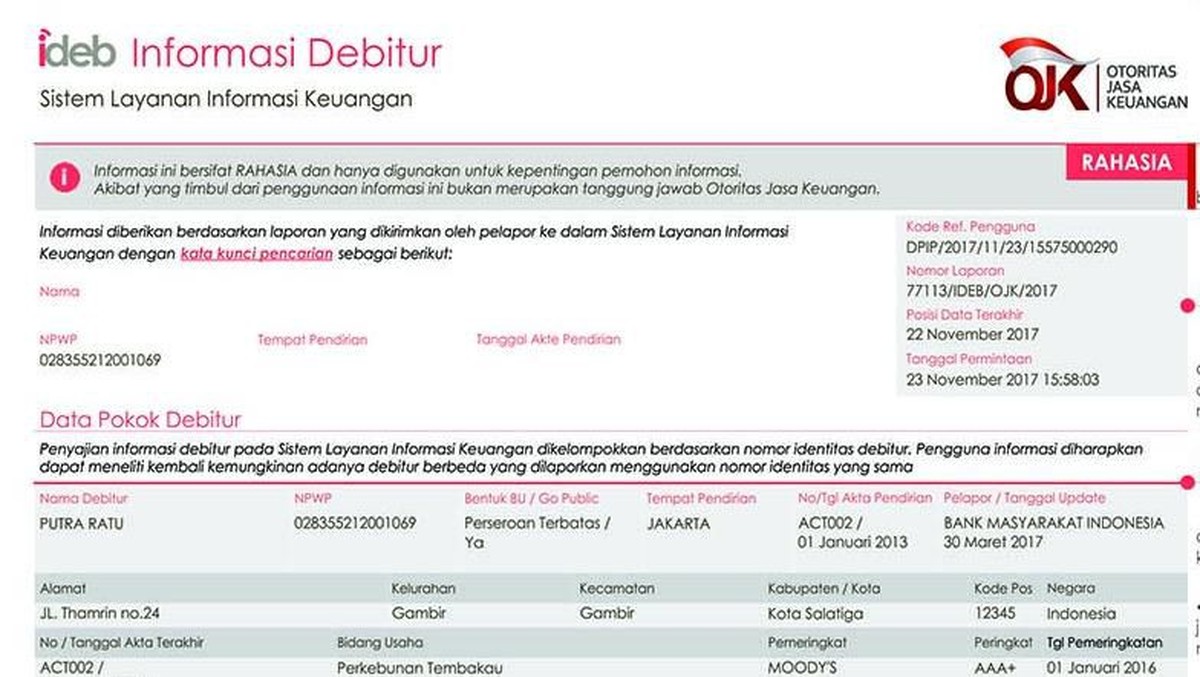
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, rasio kredit bermasaran (non-performing loan/NPL) perbankan nasional bertahan di kisaran 2,2 persen dari total kredit, atau setara Rp560 triliun dari total portofolio pembiayaan yang menembus Rp7.500 triliun. Angka ini memang relatif terkendali secara makro, namun di balik agregat tersebut tersimpan cerita mikro yang tidak kalah penting: jutaan debitur individual memiliki catatan kredit buruk yang terekam dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Bagi mereka, catatan ini bukan sekadar statistik, melainkan gerbang yang menentukan akses terhadap layanan keuangan di masa depan.
SLIK OJK, yang sebelumnya dikenal sebagai BI Checking, merupakan basis data terpusat yang mencatat riwayat kredit seluruh nasabah bank dan lembaga pembiayaan. Bank Indonesia dan OJK mengembangkan sistem ini agar industri keuangan memiliki referensi tunggal dalam menilai kelayakan calon debitur. Dalam praktiknya, skor atau status kolektibilitas dalam SLIK menjadi penentu utama apakah pengajuan kredit seseorang diterima atau ditolak.
Membaca Kolektibilitas: Dari Lancar hingga Macet
SLIK mengklasifikasikan kualitas kredit ke dalam lima kategori. Kolektibilitas 1 berarti lancar, kolektibilitas 2 dalam perhatian khusus, kolektibilitas 3 kurang lancar, kolektibilitas 4 diragukan, dan kolektibilitas 5 macet. Debitur dengan status 3 hingga 5 umumnya dianggap memiliki catatan buruk dan berpotensi kesulitan mengakses kredit baru, termasuk Kredit Usaha Rakyat (KUR), kartu kredit, hingga kredit pemilikan rumah (KPR).
Namun demikian, penting dipahami bahwa status kolektibilitas tidak bersifat permanen. Sistem ini mencatat riwayat selama 24 bulan terakhir untuk kredit lancar, sementara data kredit macet yang telah diselesaikan dapat bertahan lebih lama dalam basis data. Peraturan OJK Nomor 40/POJK.03/2019 mengatur bahwa informasi debitur yang telah melunasi kewajiban tetap tersimpan, tetapi statusnya diperbarui menjadi lunas.
Dua Sisi Pandang Soal Pemulihan Nama
Di satu sisi, keberadaan SLIK memberi manfaat besar bagi stabilitas sistem keuangan. Dengan informasi yang transparan, bank dapat menekan risiko gagal bayar dan menjaga likuiditas. Rasio kredit bermasalah yang rendah, sebagaimana dicatat OJK, mencerminkan disiplin manajemen risiko yang baik. Lembaga pemeringkat global seperti Moody's dan Fitch juga kerap menyoroti kualitas aset perbankan Indonesia sebagai faktor positif dalam penilaian sovereign credit rating.
Di sisi lain, sistem ini menimbulkan tantangan tersendiri bagi debitur yang pernah tergelincir. Banyak nasabah merasa terjebak dalam lingkaran setan: catatan buruk menghambat akses kredit, padahal kredit justru dibutuhkan untuk memperbaiki kondisi usaha dan keuangan mereka. Keluhan serupa juga muncul di berbagai negara dengan sistem credit bureau, mulai dari Amerika Serikat hingga Singapura, yang menunjukkan bahwa persoalan ini bersifat struktural, bukan khas Indonesia.
"Pemulihan reputasi kredit bukan perkara instan. Dibutuhkan disiplin dan komitmen jangka panjang untuk membangun kembali kepercayaan lembaga keuangan," ujar seorang analis perbankan dalam sebuah diskusi industri keuangan.
Pro: sistem ini mendorong tata kelola kredit yang sehat dan melindungi industri dari risiko sistemik. Kontra: tanpa mekanisme pemulihan yang jelas, debitur berpotensi mengalami eksklusi finansial berkepanjangan yang justru memperlambat pemulihan ekonomi rumah tangga.
Langkah Konkret Membersihkan Catatan
Ada beberapa langkah yang dapat ditempuh debitur untuk memperbaiki status kredit. Pertama, lakukan pengecekan mandiri melalui layanan iDebku OJK atau datang langsung ke kantor OJK dengan membawa KTP. Laporan ini memberikan gambaran akurat mengenai status kolektibilitas dan riwayat pinjaman.
Kedua, lunasi tunggakan secara bertahap sesuai kesepakatan dengan bank. Beberapa lembaga keuangan menawarkan program restrukturisasi, yang sejak pandemi dipermudah melalui relaksasi kebijakan OJK. Restrukturisasi dapat mengubah status kredit dari macet menjadi lancar setelah debitur menunjukkan konsistensi pembayaran minimal 12 bulan.
Ketiga, jaga rasio utang terhadap pendapatan tetap sehat. Analis keuangan umumnya menyarankan agar total cicilan tidak melebihi 30 persen dari penghasilan bulanan. Keempat, hindari pengajuan kredit ke banyak lembaga sekaligus, karena setiap permohonan meninggalkan jejak yang bisa menurunkan skor.
Proyeksi ke depan, digitalisasi layanan keuangan melalui financial technology turut mengubah lanskap penilaian kredit. Sejumlah platform peer-to-peer lending dan bank digital mulai menggunakan data alternatif, seperti riwayat pembayaran tagihan utilitas, untuk menilai kelayakan nasabah tanpa skor SLIK. Tren ini berpotensi membuka akses lebih luas bagi masyarakat unbanked, sekaligus menjadi pelengkap, bukan pengganti, sistem konvensional.
Pada akhirnya, SLIK OJK adalah cermin disiplin finansial seseorang. Catatan buruk bukan vonis seumur hidup, melainkan titik awal perbaikan. Dengan memahami fundamental sistem, menjaga likuiditas pribadi, dan konsisten memenuhi kewajiban, pemulihan reputasi kredit adalah tujuan yang realistis untuk dicapai.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.








Comments (0)