 lukman-hakim
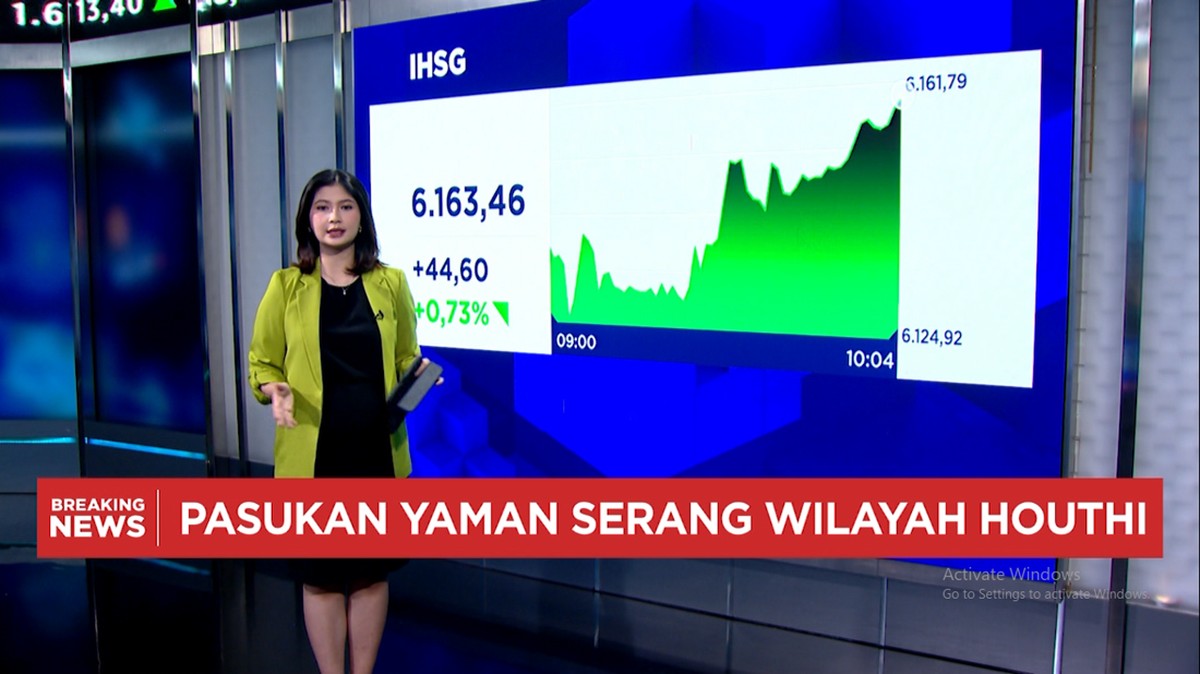
Berdasarkan data perdagangan pasar keuangan domestik pekan ini, Indeks Harga Saham Gabungan (IHSG) mampu ditutup di zona positif, sementara nilai tukar rupiah terhadap dolar AS kembali melemah ke area yang telah lama menjadi perhatian Bank Indonesia. Pergerakan bercorak kontradiktif ini muncul di tengah eskalasi konflik di kawasan Timur Tengah, ketika pasukan koalisi di Yaman melancarkan serangan terhadap kelompok Houthi sebagai respons atas gangguan pelayaran di Laut Merah.
Pasar modal dan pasar valuta asing seolah berjalan di dua jalur yang berbeda. Fenomena ini membingungkan sebagian investor pemula, padahal dari sudut pandang analisis fundamental, perpisahan arah pergerakan kedua aset tersebut menyimpan logika tersendiri yang layak dipahami.
Eskalasi Geopolitik dan Tekanan pada Rute Perdagangan Global
Konflik di Yaman bukan sekadar urusan militer antara dua pihak yang berseteru. Gangguan terhadap kapal-kapal niaga di Laut Merah memicu kekhawatiran atas kelancaran arus perdagangan global, mengingat kawasan tersebut merupakan salah satu koridor tersibuk di dunia. Ketika risiko geopolitik meningkat, investor global cenderung melakukan realokasi aset ke instrumen yang dianggap lebih aman (safe haven), seperti obligasi pemerintah AS dan mata uang dolar.
Arus modal keluar (capital outflow) dari emerging market biasanya mengikuti pola seperti ini. Negara-negara berkembang termasuk Indonesia dinilai memiliki risk premium lebih tinggi, sehingga aset-asetnya menjadi sasaran pertama ketika sentimen pasar global berubah menjadi defensif. Tekanan jual terhadap rupiah tidak hanya bersumber dari aksi spekulatif, tetapi juga dari kebutuhan korporasi atas dolar untuk keperluan impor energi, mengingat Indonesia masih bergantung pada minyak dan gas bumi impor.
Di sisi lain, harga komoditas energi yang merangkak naik akibat ketegangan kawasan turut menambah beban neraca perdagangan. Ketika defisit transaksi berjalan melebar, permintaan dolar otomatis meningkat dan tekanan depresiasi rupiah menjadi semakin nyata. Pelemahan rupiah terhadap dolar AS dalam beberapa sesi terakhir mencerminkan dinamika tersebut, di mana likuiditas dolar di pasar spot relatif ketat dan pelaku pasar menahan diri sebelum mengambil posisi baru.
IHSG Bertahan, Apa Penyebabnya?
Di satu sisi, pasar saham justru menunjukkan ketahanan yang menarik. IHSG mampu menguat meski nilai tukar tertekan. Beberapa faktor menjelaskan kondisi ini. Pertama, mayoritas emiten kapitalisasi besar di bursa domestik memiliki struktur pendapatan yang terdiversifikasi, bahkan sebagian memperoleh porsi pendapatan dari luar negeri sehingga justru diuntungkan saat rupiah melemah.
Kedua, aksi beli asing di sektor-sektor tertentu masih terpantau berlanjut. Ketika investor asing membeli saham lalu konversi ke rupiah, tekanan jual di pasar valuta asing bisa tertutup sebagian oleh aliran dana tersebut. Ketiga, sentimen pasar saham domestik lebih banyak digerakkan oleh data laba emiten, rencana aksi korporasi, dan ekspektasi kebijakan fiskal dibandingkan langsung oleh kabar geopolitik.
Di sisi lain, penguatan IHSG juga perlu dibaca secara hati-hati. Kenaikan indeks tidak otomatis mencerminkan membaiknya fundamental perekonomian. Bisa saja rally tersebut bersifat teknis, didorong oleh window dressing atau aksi beli investor ritel yang mengejar momentum. Rasio valuasi pasar saham domestik yang berada di kisaran menengah dibandingkan rata-rata historis juga menandakan bahwa ruang kenaikan tetap bergantung pada kualitas laporan keuangan berikutnya.
Analisis dua sisi ini penting: pasar modal mencerminkan ekspektasi jangka menengah korporasi, sementara pasar valuta asing lebih peka terhadap arus modal jangka pendek dan perubahan risk appetite global.
Pro dan Kontra terhadap Arah Berikutnya
Pro optimisme: cadangan devisa Indonesia yang terjaga cukup memberi ruang bagi Bank Indonesia untuk melakukan intervensi pasar guna menstabilkan rupiah. Stabilitas sistem keuangan yang terjaga, ditambah arus dividen dan repatriasi asing, dapat menjadi penyangga. Selain itu, jika konflik Timur Tengah berakhir cepat, sentimen pasar dapat berbalik positif dan capital inflow kembali mengalir ke instrumen berdenominasi rupiah.
Kontra kehati-hatian: bila eskalasi berkepanjangan, biaya logistik global meningkat, inflasi impor menguat, dan ruang Bank Indonesia menurunkan suku bunga acuan menjadi sempit. Suku bunga tinggi dalam waktu lama berdampak pada biaya pinjaman korporasi, yang pada gilirannya menekan proyeksi pertumbuhan laba emiten dan berpotensi membalikkan penguatan IHSG.
Bagi investor, pelajaran utama dari dinamika ini adalah pentingnya diversifikasi portofolio dan pemantauan likuiditas. Pergerakan pasar tidak selalu beriringan, dan memahami akar penyebab masing-masing aset akan membantu pengambilan keputusan yang lebih rasional, bukan sekadar mengikuti tren jangka pendek.







Comments (0)