 yudi-kurniawan
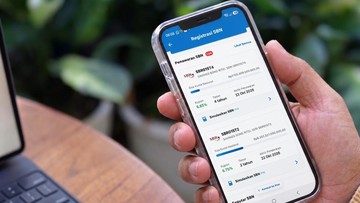
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per awal tahun 2025, minat masyarakat terhadap instrumen investasi ritel berbasis surat berharga negara terus menunjukkan tren kenaikan. Salah satu indikasinya adalah pertumbuhan jumlah investor ritel di pasar Surat Berharga Negara (SBN) yang menembus angka jutaan single investor identification (SID), dengan dominasi generasi muda usia produktif. Di tengah dinamika suku bunga global dan tekanan capital outflow terhadap pasar keuangan domestik, instrumen pendapatan tetap tetap menjadi pilihan favorit karena menawarkan imbal hasil yang relatif stabil dibandingkan volatilitas pasar saham.
PT Bank Rakyat Indonesia (Persero) Tbk kembali menghadirkan Savings Bond Ritel (SBR) seri SBR015 sebagai instrumen investasi ritel yang menyasar nasabah dengan profil risiko konservatif hingga moderat. Produk ini menawarkan kupon atau tingkat bunga tetap minimal sebesar 6,25 persen dan maksimal 6,85 persen per tahun, dengan nilai investasi minimum yang sangat terjangkau, yakni Rp1 juta. Kupon tersebut bersifat tetap hingga jatuh tempo, sehingga investor dapat memproyeksikan pendapatan secara lebih pasti di tengah ketidakpastian sentimen pasar.
Yang membedakan SBR015 dari seri sebelumnya adalah adanya dua pilihan tenor yang ditawarkan, yaitu tenor pendek dua tahun dan tenor panjang empat tahun. Fleksibilitas ini memberi ruang bagi investor untuk menyesuaikan portofolio dengan horizon keuangan masing-masing, baik untuk kebutuhan jangka menengah seperti dana pendidikan maupun jangka panjang seperti persiapan pensiun. Selain itu, fitur early redemption atau pelunasan lebih awal di muka memberi likuiditas tambahan bagi pemegang obligasi bila membutuhkan dana mendesak, meski dengan konsekuensi tertentu yang perlu dicermati.
Pro: Aksesibilitas dan Imbal Hasil Kompetitif
Di satu sisi, SBR015 menawarkan sejumlah keunggulan yang relevan bagi investor ritel pemula. Pertama, investasi ini dijamin oleh pemerintah Republik Indonesia, sehingga risiko gagal bayar atau default dapat dikategorikan sangat rendah, berbeda dengan obligasi korporasi yang terpapar risiko kredit emiten. Kedua, kupon bersifat tetap dan dibayarkan setiap bulan, memberikan arus kas rutin yang dapat dimanfaatkan untuk kebutuhan konsumsi maupun reinvestasi.
Ketiga, nilai nominal minimum Rp1 juta membuat produk ini terjangkau bagi hampir semua lapisan masyarakat, termasuk mahasiswa dan pekerja berpenghasilan menengah. Proses pemesanan yang dapat dilakukan secara digital melalui aplikasi BRImo maupun di unit kerja BRI juga semakin memangkas hambatan administratif yang selama ini menjadi kendala investasi di instrumen pasar modal.
"Pemerintah terus mendorong literasi keuangan dan inklusi investasi melalui penerbitan SBN ritel yang mudah diakses, aman, dan menguntungkan bagi masyarakat luas," demikian pernyataan yang kerap disampaikan Kementerian Keuangan dalam berbagai kesempatan sosialisasi.
Kontra: Imbal Hasil Riil dan Risiko Reinvestasi
Di sisi lain, terdapat sejumlah catatan yang perlu dicermati sebelum mengambil keputusan. Kupon 6,25 hingga 6,85 persen memang menarik secara nominal, namun jika dibandingkan dengan tingkat inflasi tahunan yang bergerak di kisaran 2 sampai 3 persen, imbal hasil riil atau real yield memang positif namun tidak terlalu besar. Artinya, daya beli investor tetap terjaga, tetapi pertumbuhan kekayaan yang dihasilkan relatif moderat dibandingkan instrumen berisiko tinggi seperti saham atau reksa dana ekuitas.
Selain itu, investor juga menghadapi risiko reinvestasi. Ketika tenor berakhir, investor harus mencari instrumen baru untuk menempatkan dana, dan belum tentu kupon yang tersedia saat itu sama menariknya. Dalam skenario suku bunga menurun, yield yang diperoleh di masa depan bisa lebih rendah. Risiko likuiditas juga perlu diperhatikan, karena meski ada fasilitas early redemption, umumnya hanya dapat dilakukan pada periode tertentu dan dengan kuota terbatas.
Dari perspektif makro, ketergantungan pendanaan negara pada investor domestik ritel memang membantu mengurangi risiko volatilitas akibat capital outflow asing. Namun, hal ini juga berarti sebagian dana masyarakat tersedot ke instrumen pemerintah, yang secara tidak langsung dapat mengurangi potensi aliran dana ke sektor produktif seperti pembiayaan usaha mikro dan sektor riil lainnya.
Proyeksi dan Pertimbangan Portofolio
Secara fundamental, SBR015 dapat menjadi komponen yang baik dalam strategi diversifikasi portofolio, terutama sebagai penyeimbang instrumen berisiko tinggi. Rasio alokasi ideal tentu bergantung pada profil risiko masing-masing investor, tujuan keuangan, serta horizon waktu investasi. Bagi investor konservatif, porsi pendapatan tetap bisa mendominasi, sedangkan bagi investor agresif, SBR015 dapat berfungsi sebagai bantalan stabilitas.
Dengan valuasi yang transparan dan likuiditas yang terkelola, instrumen ini mencerminkan komitmen pemerintah dan perbankan dalam memperluas basis investor ritel. Meski begitu, keputusan akhir tetap harus didasarkan pada pemahaman mendalam terhadap karakter produk, bukan semata mengikuti tren atau sentimen pasar jangka pendek. Membaca prospektus, menghitung proyeksi imbal hasil setelah pajak, dan mengevaluasi kebutuhan likuiditas pribadi menjadi langkah wajib sebelum berinvestasi.











Comments (0)