

Saldo Minimum Nasabah Prioritas Bank Besar pada Oktober 2026
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) tetap menjadi salah satu motor pertumbuhan ...
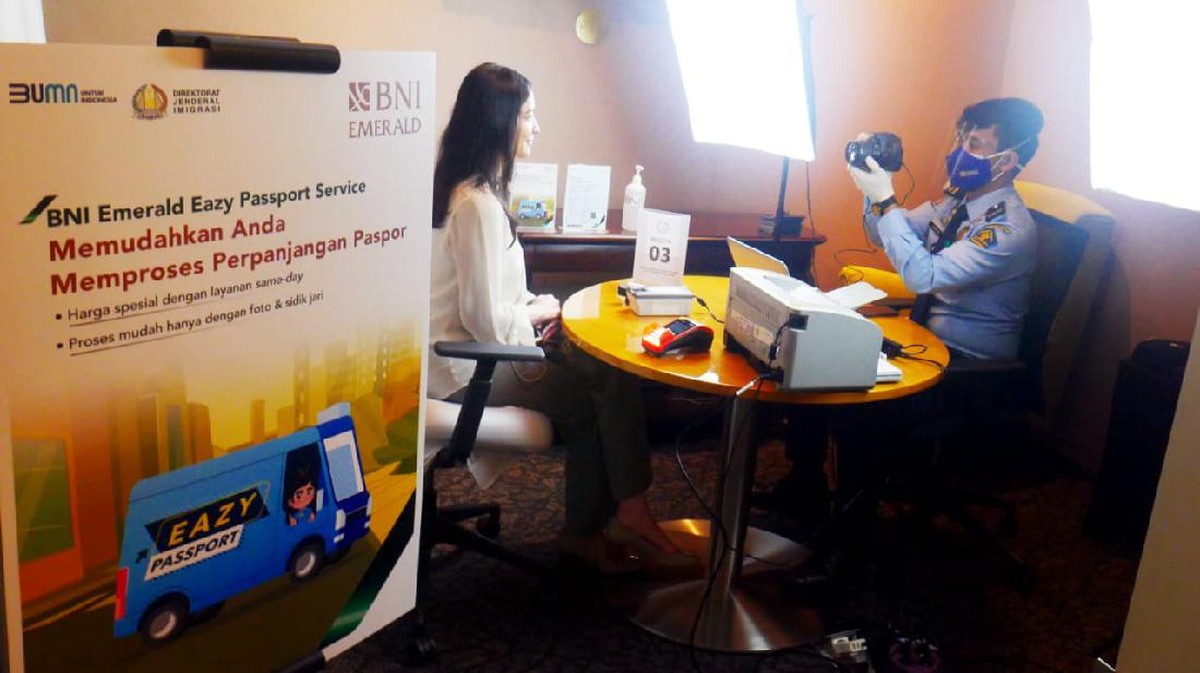
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) tetap menjadi salah satu motor pertumbuhan dana pihak ketiga (DPK) di Indonesia. Rasio likuiditas perbankan yang longgar, dengan loan to deposit ratio (LDR) industri berkisar 84–86 persen, mendorong bank besar bersaing memperebutkan dana murah dari kalangan kelas atas. Artikel ini membahas struktur saldo minimum, keuntungan, serta dua sisi pandang atas layanan nasabah prioritas di tiga bank besar: Mandiri, BRI, dan BNI.
Peta Saldo Minimum Nasabah Prioritas
Secara umum, layanan prioritas di bank BUMN besar menetapkan ambang saldo rata-rata harian yang bervariasi. Berdasarkan informasi produk yang dipublikasikan hingga Oktober 2026, Mandiri Prioritas mensyaratkan saldo minimum sekitar Rp500 juta, sementara BRI Prioritas berada di kisaran Rp250 juta hingga Rp500 juta tergantung jenis simpanan, dan BNI Emerald umumnya menetapkan ambang Rp500 juta untuk segmen utama. Angka ini mengalami kenaikan tipis dibandingkan periode 2023–2024, ketika sebagian bank masih menerima nasabah dengan saldo Rp100–250 juta. Penyesuaian tersebut mencerminkan tren segmentasi yang makin tajam, seiring biaya layanan relationship manager dan fasilitas eksklusif yang terus meningkat.
Perlu dipahami, saldo minimum bukan sekadar angka administratif. Dalam terminologi perbankan, ini merupakan ambang average daily balance yang menjadi dasar perhitungan biaya administrasi, batas transaksi bebas biaya, hingga akses ke produk investasi tertentu. Bagi pembaca awam, sederhananya: semakin tinggi saldo yang disimpan, semakin luas fasilitas yang bisa dinikmati tanpa dikenakan biaya tambahan.
Keuntungan di Balik Status Prioritas
Di satu sisi, status nasabah prioritas menawarkan sejumlah manfaat konkret. Pertama, akses ke relationship manager khusus yang membantu perencanaan keuangan, termasuk alokasi portofolio pada reksa dana, obligasi negara, hingga produk bancassurance. Kedua, fasilitas lounge di bandara domestik dan internasional, layanan priority banking tanpa antre, serta suku bunga deposito yang lebih kompetitif—selisihnya bisa 25–75 basis poin dibandingkan nasabah reguler. Ketiga, kemudahan akses kredit dengan plafon besar dan proses persetujuan lebih cepat.
Di sisi lain, manfaat tersebut tidak selalu sepadan dengan biaya peluang. Dana yang "terkunci" demi memenuhi saldo minimum berpotensi kehilangan imbal hasil yang lebih tinggi jika dialokasikan ke instrumen lain. Misalnya, dengan asumsi inflasi tahunan 2,5–3 persen dan bunga deposito prioritas sekitar 3,5–4 persen, imbal hasil riil memang positif, tetapi tipis. Jika nasabah justru menempatkan dana di instrumen pasar uang dengan likuiditas serupa, selisihnya bisa lebih kompetitif. Selain itu, beberapa bank menerapkan denda saldo minimum—umumnya Rp50 ribu hingga Rp150 ribu per bulan—bila nasabah gagal mempertahankan ambang tertentu, sehingga status prioritas bisa menjadi beban bila kondisi keuangan berubah.
"Segmentasi nasabah prioritas adalah strategi yang rasional untuk menjaga stabilitas likuiditas dan margin bunga bersih. Namun, nasabah perlu mengevaluasi apakah biaya oportunitas dari saldo mengendap sepadan dengan fasilitas yang diterima," ujar seorang analis perbankan di Jakarta, yang tidak disebutkan namanya.
Pro dan Kontra dari Kacamata Nasabah
Pro: layanan personal, akses investasi yang lebih terkurasi, serta kenyamanan transaksi menjadi nilai tambah nyata, terutama bagi nasabah dengan mobilitas tinggi dan kebutuhan perencanaan keuangan kompleks. Kontra: ambang saldo yang relatif tinggi—mencapai Rp500 juta—membuat layanan ini tidak inklusif bagi mayoritas masyarakat, di tengah rasio kepemilikan rekening yang baru menembus sekitar 60 persen populasi dewasa. Kesenjangan akses ini menjadi catatan penting dalam agenda literasi keuangan nasional.
Dari perspektif makro, pertumbuhan segmen prioritas turut memengaruhi struktur DPK perbankan. Porsi dana mahal (deposito) cenderung menurun, sementara dana murah (tabungan dan giro) menguat, yang positif bagi margin bunga bersih (NIM) industri di kisaran 4,5–5 persen. Namun, ketergantungan pada segmen atas juga memperbesar risiko capital outflow apabila sentimen pasar global memburuk, karena nasabah HNWI lebih sensitif terhadap pergerakan suku bunga acuan dan nilai tukar.
Ke depan, proyeksi hingga akhir 2026 menunjukkan persaingan layanan prioritas akan semakin ketat, dengan diferensiasi pada layanan digital, wealth management, dan produk keberlanjutan. Bagi nasabah, keputusan menjadi bagian dari segmen ini sebaiknya berbasis kebutuhan riil, bukan sekadar gengsi. Kebiasaan menabung yang disiplin dan alokasi portofolio yang terdiversifikasi tetap menjadi fundamental keamanan finansial, terlepas dari status prioritas yang disandang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.











Comments (0)