

Saham ENRG Koreksi 5% Sehari Setelah Akuisisi Perusahaan Migas AS
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan 5% ke level Rp1.100 per saham pada sesi pagi. Koreksi ini terjadi h...
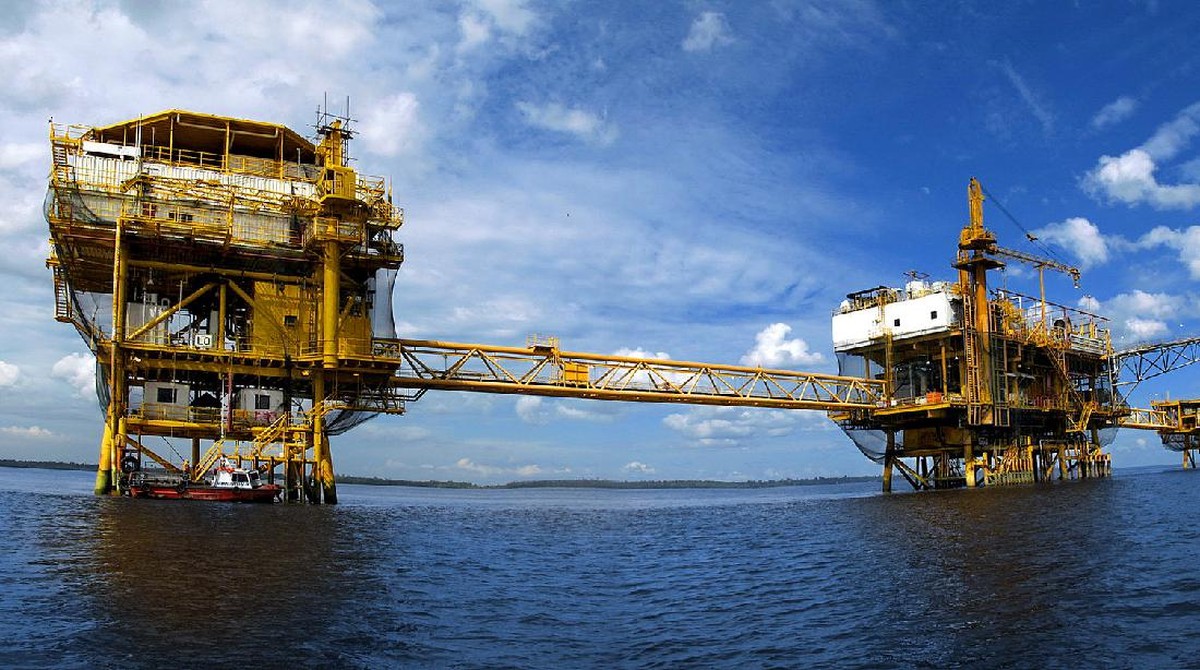
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan 5% ke level Rp1.100 per saham pada sesi pagi. Koreksi ini terjadi hanya sehari setelah emiten migas grup Bakrie tersebut mengumumkan langkah akuisisi terhadap sebuah perusahaan minyak dan gas berbasis Amerika Serikat. Pergerakan ini menjadi sorotan karena berlawanan dengan ekspektasi awal sebagian pelaku pasar yang menilai aksi korporasi tersebut sebagai katalis positif.
Respons Pasar dan Sentimen Jangka Pendek
Secara year-on-year, saham ENRG masih menunjukkan tren yang berfluktuasi seiring dinamika harga minyak mentah dunia dan sentimen pasar terhadap sektor energi. Namun dalam jangka pendek, aksi jual yang muncul pasca pengumuman akuisisi mencerminkan adanya kebutuhan likuiditas dan aksi ambil untung sebagian investor. Istilah ambil untung (profit taking) merujuk pada aksi menjual saham setelah harga naik untuk mengunci keuntungan, yang kerap terjadi setelah katalis besar terealisasi.
Di satu sisi, koreksi 5% dapat dibaca sebagai respons wajar atas valuasi yang sudah naik lebih dulu sebelum transaksi resmi diumumkan. Pasar sering kali mengantisipasi berita korporasi, sehingga saat informasi benar-benar keluar, sebagian pelaku justru memilih keluar dari portofolio demi menjaga rasio risiko. Di sisi lain, pelemahan ini bisa pula mencerminkan kekhawatiran terhadap beban pendanaan dan kompleksitas integrasi aset lintas negara, yang berpotensi menekan likuiditas jangka pendek perseroan.
Fundamental dan Proyeksi Akuisisi Lintas Negara
Dari sudut fundamental, akuisisi perusahaan migas AS berpotensi memperkuat portofolio cadangan dan diversifikasi geografis ENRG. Ekspansi ke wilayah dengan kerangka regulasi yang mapan dapat meningkatkan kredibilitas emiten di mata investor institusi. Proyeksi jangka menengah mencakup potensi kenaikan produksi dan penguatan arus kas, sepanjang integrasi berjalan sesuai rencana dan harga minyak global tetap stabil.
Namun, sejumlah analis mengingatkan bahwa transaksi lintas yurisdiksi membawa risiko eksekusi, mulai dari perbedaan standar operasional, biaya kepatuhan, hingga paparan fluktuasi kurs dolar AS terhadap rupiah. Faktor capital outflow global dan kebijakan suku bunga bank sentral AS turut memengaruhi selera risiko investor terhadap aset negara berkembang, termasuk saham sektor energi di Indonesia.
"Aksi korporasi berskala besar biasanya menuntut waktu untuk bisa tercermin pada kinerja keuangan. Pasar cenderung bereaksi lebih dulu terhadap ketidakpastian, sehingga volatilitas harga saham dalam beberapa hari pertama adalah hal yang lazim," ujar seorang analis pasar modal yang memantau sektor energi.
Pro dan Kontra di Kalangan Investor
Pro: akuisisi ini membuka akses ke aset produksi dengan skala internasional, memperbesar peluang pertumbuhan pendapatan, dan memperkuat posisi tawar perseroan dalam negosiasi kontrak jangka panjang. Kontra: beban utang dan kebutuhan belanja modal untuk mengintegrasikan aset baru dapat menekan margin laba dalam beberapa kuartal ke depan, terutama bila harga minyak mentah melemah.
Dari kacamata teknikal, level Rp1.100 menjadi area uji penting. Bila bertahan, indeks harga saham perseroan berpeluang konsolidasi sebelum menentukan arah tren berikutnya. Sebaliknya, penembusan ke bawah level tersebut dapat memperpanjang tekanan jual dan menguji valuasi lebih rendah.
Ke depan, investor akan mencermati rincian struktur pendanaan akuisisi, proyeksi produksi harian, serta dampaknya terhadap rasio keuangan perseroan. Kombinasi fundamental yang solid dan sentimen pasar yang kondusif akan menjadi penentu apakah koreksi sehari pasca-akuisisi ini bersifat sementara atau awal dari koreksi yang lebih dalam.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)