 arif-budianto
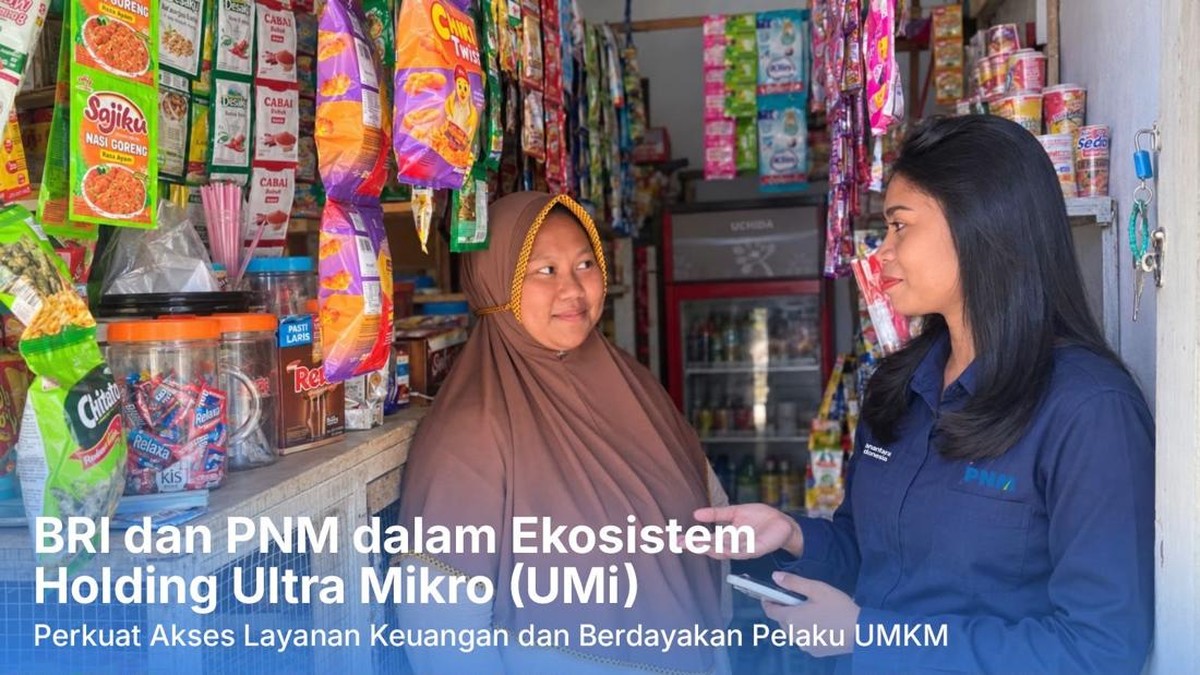
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional tercatat sekitar 88,7 persen, naik dibandingkan posisi 2019 yang masih berada di kisaran 76,19 persen. Namun di balik angka makro itu, masih ada kantong-kantong masyarakat yang belum tersentuh layanan keuangan formal, terutama di wilayah kepulauan dan daerah terpencil. Di sinilah kisah seorang petugas lapangan bernama Vio menjadi relevan untuk dibaca, bukan sekadar sebagai cerita inspiratif, melainkan sebagai cermin bagaimana intermediasi keuangan bekerja di lapisan paling bawah.
Vio adalah seorang Account Officer atau petugas pendamping nasabah di sebuah lembaga pembiayaan nasional. Setiap kali bertugas, ia harus menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira, Maluku, hanya untuk memperkenalkan program pinjaman kelompok kepada warga setempat. Perjalanan itu bukan tanpa risiko: cuaca laut yang berubah cepat, jadwal kapal yang terbatas, dan biaya operasional yang tidak kecil. Namun bagi Vio, kehadiran fisik di tengah masyarakat menjadi kunci membangun kepercayaan, sesuatu yang tidak bisa digantikan oleh aplikasi digital semata.
Inklusi Keuangan dan Paradoks Geografis
Di satu sisi, perluasan akses pembiayaan ultra mikro menunjukkan tren positif. Data Bank Indonesia menunjukkan kredit usaha mikro, kecil, dan menengah (UMKM) tumbuh year-on-year sekitar 7,8 persen pada 2023, meski masih di bawah target pemerintah sebesar 12 persen. Program pembiayaan kelompok seperti yang dijalankan Vio menyasar segmen paling bawah piramida: pedagang ikan, penjual kue, dan pengrajin rumahan dengan plafon pinjaman yang relatif kecil, seringkali di bawah Rp10 juta. Bagi mereka, akses modal bukan soal portofolio investasi, melainkan soal likuiditas harian untuk membeli bahan baku dan menyekolahkan anak.
Di sisi lain, fundamental persoalan tetap mengakar. Rasio kredit macet atau non-performing loan (NPL) pada segmen mikro cenderung lebih tinggi dibandingkan kredit korporasi. Selain itu, sentimen pasar terhadap pembiayaan ultra mikro masih dipengaruhi oleh keterbatasan data kredit, agunan yang minim, dan kapasitas manajemen risiko yang tidak merata. Kondisi geografis kepulauan menambah lapisan biaya: pendampingan tatap muka menjadi mahal, sementara infrastruktur digital belum sepenuhnya menjangkau daerah terluar. Artinya, model bisnis yang sehat menuntut keseimbangan antara misi sosial dan keberlanjutan finansial.
Mengapa Kehadiran Fisik Masih Krusial
Dalam kerangka ekonomi, apa yang dilakukan Vio adalah bentuk relationship lending, yaitu pemberian kredit berdasarkan kedekatan personal dan pengetahuan mendalam tentang karakter nasabah, bukan sekadar skor kredit. Pendekatan ini terbukti menurunkan asimetri informasi, terutama bagi masyarakat yang tidak memiliki riwayat kredit formal. Kepercayaan yang terbangun perlahan membuat angsuran lebih tertib dan menekan risiko gagal bayar.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi soal memastikan masyarakat mampu mengelola arus kas dan memahami konsekuensi pembiayaan. Di wilayah kepulauan, dimensi kepercayaan personal tidak bisa diabaikan," catat sebuah kajian akademik mengenai keuangan inklusif di kawasan timur Indonesia.
Bagi pembaca awam, istilah inklusi keuangan dapat dipahami sebagai upaya memastikan semua orang, termasuk yang berpenghasilan rendah, memiliki akses ke tabungan, pinjaman, dan asuransi yang terjangkau. Sementara relationship lending berarti bank atau lembaga pembiayaan mengenal nasabahnya secara langsung, bukan hanya dari angka. Kombinasi keduanya menjadi jembatan antara kebutuhan riil warga dan keberlanjutan lembaga keuangan.
Pro dan Kontra Model Pendampingan Lapangan
Pro: Pendampingan langsung mempercepat literasi keuangan, mengurangi penipuan berkedok investasi, dan membuka akses pasar bagi produk lokal. Evaluasi berbagai program serupa menunjukkan nasabah yang didampingi rutin memiliki disiplin menabung lebih baik dan cenderung menaikkan skala usaha secara bertahap.
Kontra: Model ini menuntut biaya operasional tinggi dan sangat bergantung pada kualitas serta ketahanan petugas seperti Vio. Jika pendanaan berhenti atau insentif melemah, keberlanjutan program bisa terganggu. Selain itu, tanpa integrasi data dan pengawasan risiko yang kuat, ekspansi terlalu cepat berpotensi menimbulkan masalah kualitas aset.
Dengan demikian, kisah penyeberangan laut selama 45 menit itu bukan sekadar perjalanan rutin. Ia adalah potret bagaimana arus modal harus menembus hambatan geografis dan psikologis sebelum sampai ke rumah-rumah warga. Ke depan, proyeksi inklusi keuangan yang lebih merata akan bergantung pada sinergi antara teknologi digital, kebijakan pemerintah, dan manusia di garis depan seperti Vio. Tanpa keseimbangan itu, angka pertumbuhan makro hanya akan menjadi statistik tanpa dampak nyata bagi mereka yang tinggal di pulau-pulau kecil.











Comments (0)